
Chuyện ngược đời khi doanh nghiệp tư nhân có xếp hạng tín nhiệm cao hơn Chính phủ Mỹ

Chuyện ngược đời khi doanh nghiệp tư nhân có xếp hạng tín nhiệm cao hơn Chính phủ Mỹ
Chính phủ Mỹ bước vào năm tài khóa mới với gánh nợ vượt 40 ngàn tỷ USD và xếp hạng tín nhiệm AA+, trong khi hai công ty tư nhân là Microsoft và Johnson & Johnson vẫn giữ mức tín nhiệm AAA. Kỷ luật tích lũy tiền mặt giúp hai tập đoàn tư nhân đứng trên chính phủ sở tại. Tuy vậy, thị trường nợ vẫn buộc hai tập đoàn này phải trả lãi suất cao hơn nợ công.
Ảnh minh hoạ.
|
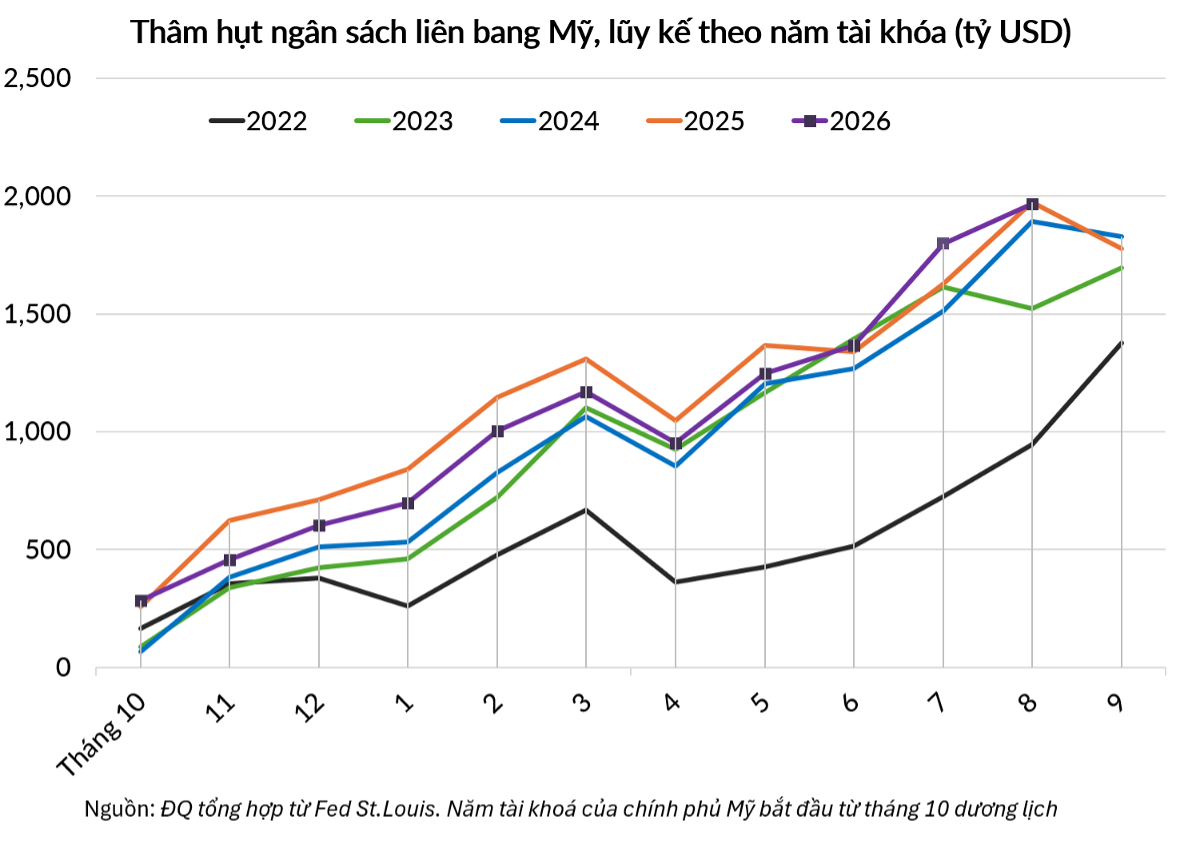
Thời điểm kết thúc năm tài khóa 2026 vào ngày 30/9 vừa qua, Bộ Tài chính Mỹ ghi nhận nợ công liên bang đã đạt 40.17 ngàn tỷ USD. Nhu cầu vay nợ tăng cao để bù đắp thâm hụt tài khóa đã đẩy lợi suất Trái phiếu Kho bạc Mỹ kỳ hạn 10 năm vượt mốc 5.2% vào cuối tháng 9, chạm đỉnh trong 17 năm qua; còn kỳ hạn 30 năm vượt 5.6%.
Dù nắm giữ vị thế siêu cường phát hành đồng tiền dự trữ toàn cầu, chính phủ liên bang từ lâu đã không còn là thực thể có mức tín nhiệm an toàn nhất tại nước Mỹ. S&P đã hạ bậc tín nhiệm nợ công của Mỹ từ AAA xuống AA+ vào tháng 8/2011 do bế tắc về trần nợ công; Fitch Ratings hạ xuống AA+ vào tháng 8/2023; và cuối cùng, Moody’s cũng hạ từ bậc cao nhất Aaa xuống Aa1 vào tháng 5/2025.Năm 1980, ngoài Chính phủ Mỹ còn có tới 60 tập đoàn tư nhân đạt hạng AAA. Hiện nay, mức xếp hạng “đỉnh nóc kịch trần” AAA tại Mỹ chỉ còn đúng hai cái tên: Microsoft và Johnson & Johnson.
Về mặt lý thuyết xếp hạng rủi ro, hai doanh nghiệp này được đánh giá có năng lực trả nợ tốt hơn cả chính phủ liên bang. Thế nhưng, trên sàn giao dịch Phố Wall, các nhà quản lý quỹ trái phiếu vẫn yêu cầu Microsoft và Johnson & Johnson trả lãi suất cao hơn Kho bạc Mỹ khi phát hành nợ cùng kỳ hạn.
Nợ doanh nghiệp an toàn hơn nợ công?
Để lý giải việc hai doanh nghiệp vượt qua chính phủ sở tại về mức độ an toàn tín nhiệm, trước hết cần nhìn vào bức tranh tài khóa của Washington. Báo cáo triển vọng ngân sách 2026-2036 của Văn phòng Ngân sách Quốc hội Mỹ (CBO) dự phóng nợ công do công chúng nắm giữ sẽ chạm 175% GDP vào năm 2056 nếu mức thâm hụt thường niên vẫn duy trì từ 6-7% GDP.
Các tổ chức xếp hạng tín nhiệm quốc tế khi hạ cấp nước Mỹ đều chỉ ra rằng điểm yếu cốt lõi bắt nguồn từ sự yếu kém trong quản trị tài khóa và mâu thuẫn chính trị. Những lần bế tắc về trần nợ công và chính phủ đóng cửa vì bất đồng ngân sách gây ảnh hưởng trực tiếp tới khả năng thanh toán đúng hạn nghĩa vụ tài chính của chính phủ.
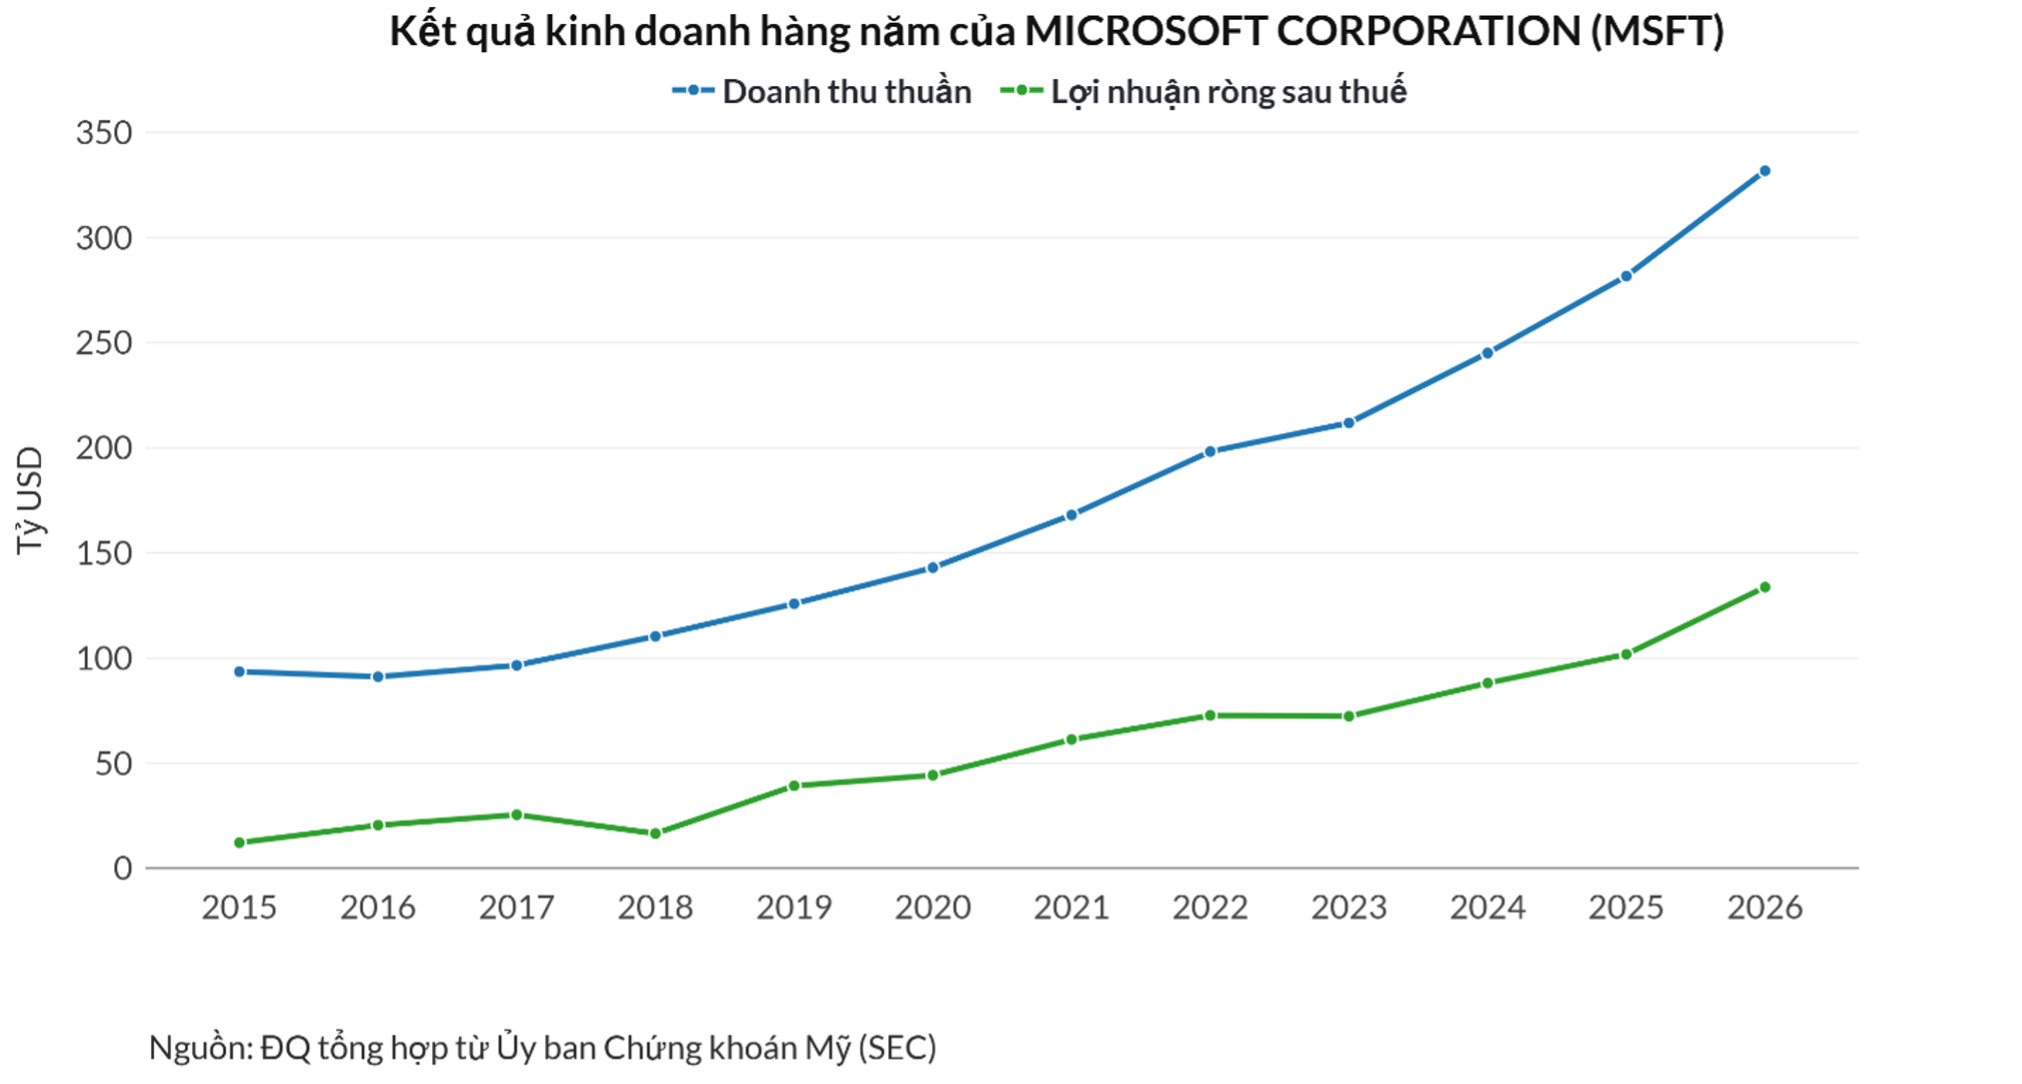
Trái ngược với tình trạng thâm hụt kéo dài của khu vực công, Microsoft xây dựng cấu trúc tài chính vững chắc bằng dòng tiền kinh doanh. Theo báo cáo thường niên năm tài chính 2026, Microsoft vẫn duy trì gần 77 tỷ USD tiền mặt và đầu tư tài chính ngắn hạn. Dù chi tiêu vốn cho trí tuệ nhân tạo tăng vọt gần 80% lên gần 116 tỷ USD, tập đoàn vẫn tạo ra dòng tiền tự do 67 tỷ USD.
Biên lợi nhuận ròng của Microsoft xấp xỉ 34-35% nhờ vị thế áp đảo trong mảng phần mềm văn phòng và dịch vụ đám mây với các hợp đồng trả trước. Nợ ròng luôn âm, nghĩa là tiền và khoản đầu tư ngắn hạn vượt trội toàn bộ nợ vay. Mô hình kinh doanh tạo tiền đều đặn giúp tập đoàn đứng vững trước mọi biến động.
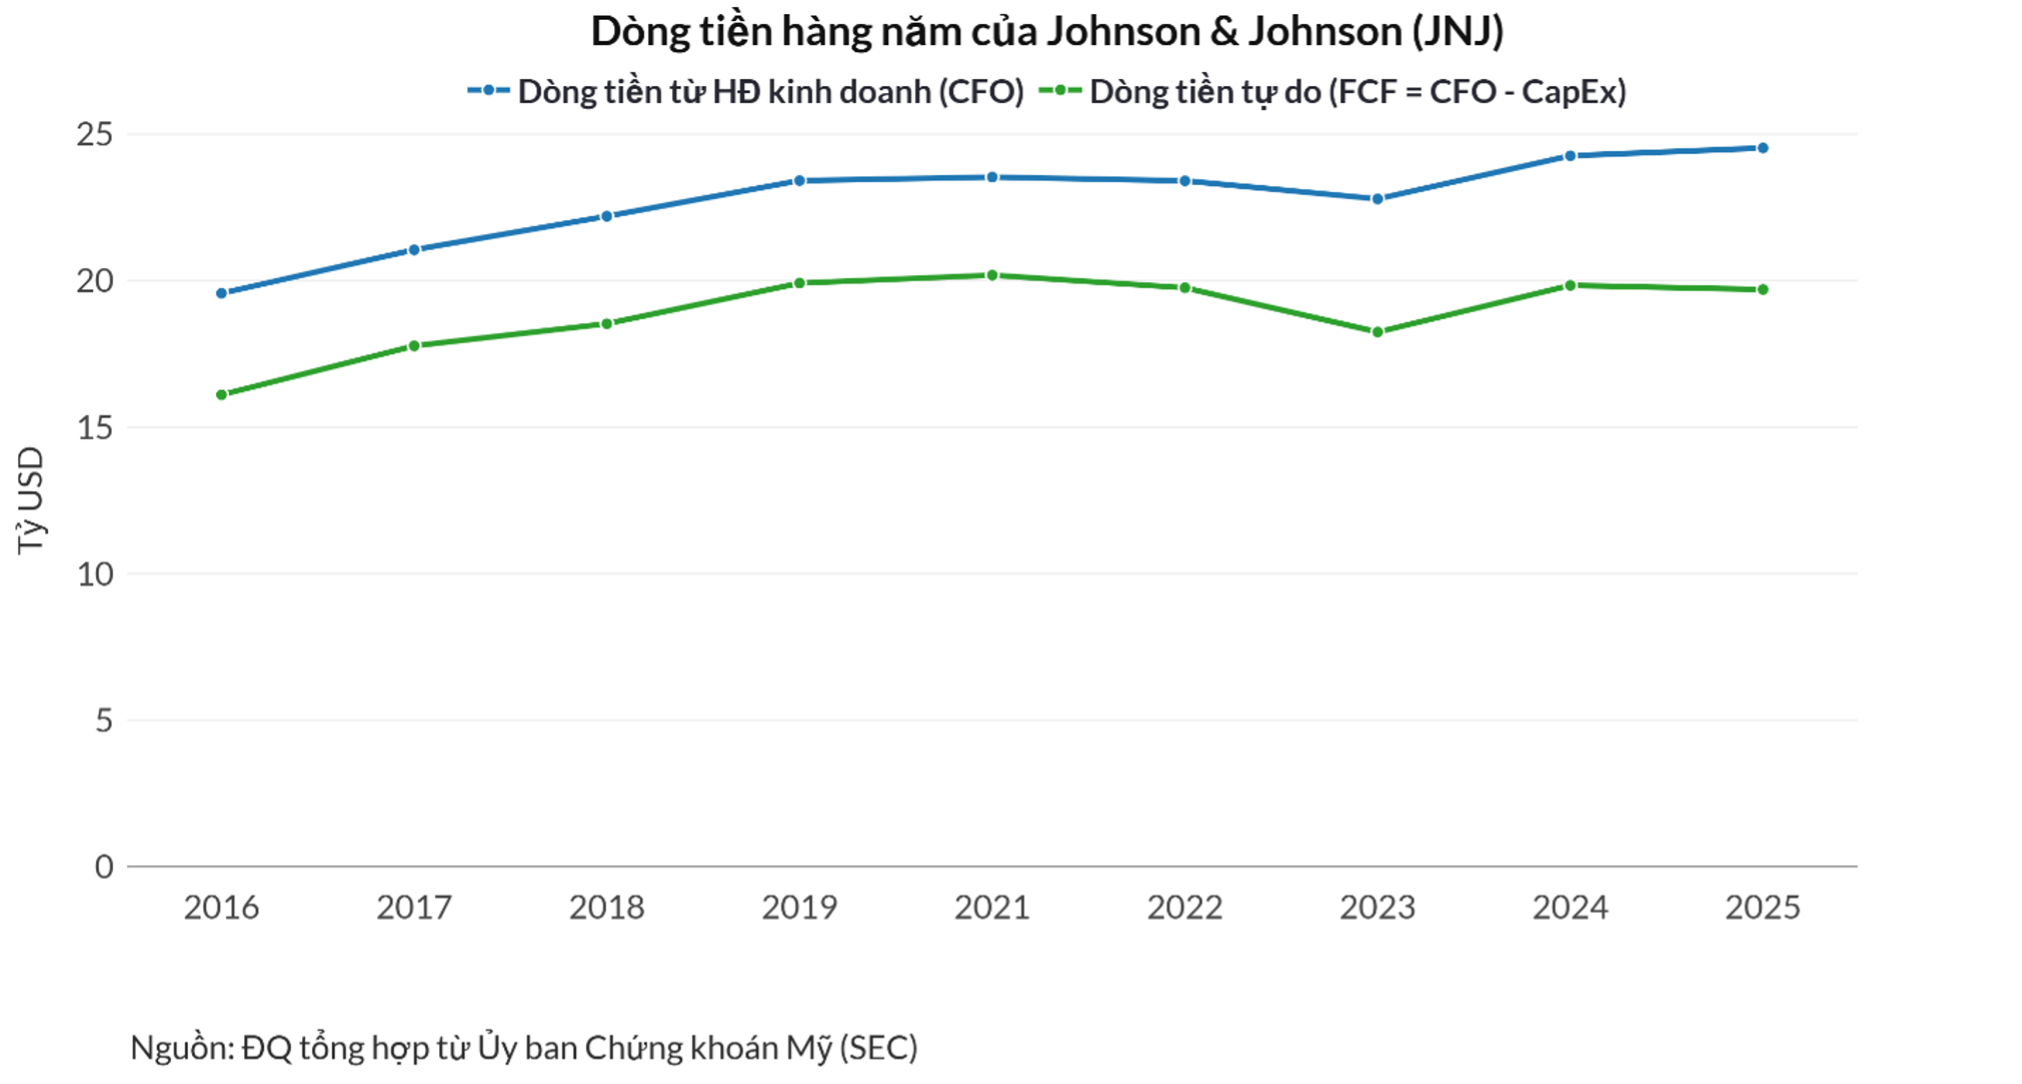
Tương tự, Johnson & Johnson duy trì đánh giá tín nhiệm AAA trong nhiều thập kỷ nhờ sự đa dạng hóa trong lĩnh vực dược phẩm và thiết bị y tế. Dòng tiền kinh doanh từ các sản phẩm thiết yếu giúp doanh nghiệp có 64 năm liên tục tăng tỷ lệ chi trả cổ tức cho cổ đông.
Trong phương pháp luận xếp hạng, các cơ quan đánh giá thường áp dụng nguyên tắc trần quốc gia để giới hạn mức tín nhiệm của doanh nghiệp không vượt quá chính phủ. Nhà nước nắm sức mạnh vũ trang, có quyền đánh thuế, ban hành sắc lệnh kiểm soát vốn hoặc tái cơ cấu nợ khi xảy ra khủng hoảng. Doanh nghiệp dù lớn tới đâu cũng không thể có quyền lực như nhà nước, nên mức xếp hạng tín nhiệm không được cao hơn chính phủ.
Tuy nhiên, Microsoft và Johnson & Johnson vượt qua bài kiểm tra vỡ nợ quốc gia nhờ có 43 – 49% doanh thu phát sinh ngoài nước Mỹ. S&P xác định rằng ngay cả khi Washington bế tắc về thanh toán, nguồn thu dồi dào từ nước ngoài và lượng tiền dự trữ độc lập của hai tập đoàn vẫn đảm bảo khả năng trả nợ. Hai doanh nghiệp tư nhân nhờ đó được xếp hạng cao hơn.
Xếp hạng tín nhiệm cao vẫn phải đi vay đắt
Cấu trúc tài chính lành mạnh giúp hai tập đoàn tư nhân chiến thắng trên hồ sơ phân tích của các cơ quan xếp hạng. Thế nhưng, khi bước chân vào thị trường nợ thực tế, cái mác AAA không đồng nghĩa với việc doanh nghiệp được vay tiền với chi phí rẻ hơn nhà nước. Giao dịch trái phiếu doanh nghiệp trên thị trường thứ cấp tại Mỹ cho thấy thực tế hoàn toàn trái ngược.
Vào cuối tháng 9/2026, khi lợi suất Trái phiếu Kho bạc Mỹ kỳ hạn 10 năm chạm mức 5.2%, các lô trái phiếu của Microsoft và Johnson & Johnson vẫn giao dịch quanh mức 5.45% đến 5.55%. Khoản chênh lệch lợi suất này thường xuyên duy trì từ 25 đến 35 điểm cơ bản. Thị trường tài chính kiên quyết đòi hỏi mức lãi suất cao hơn từ doanh nghiệp dù về lý thuyết, doanh nghiệp an toàn hơn.
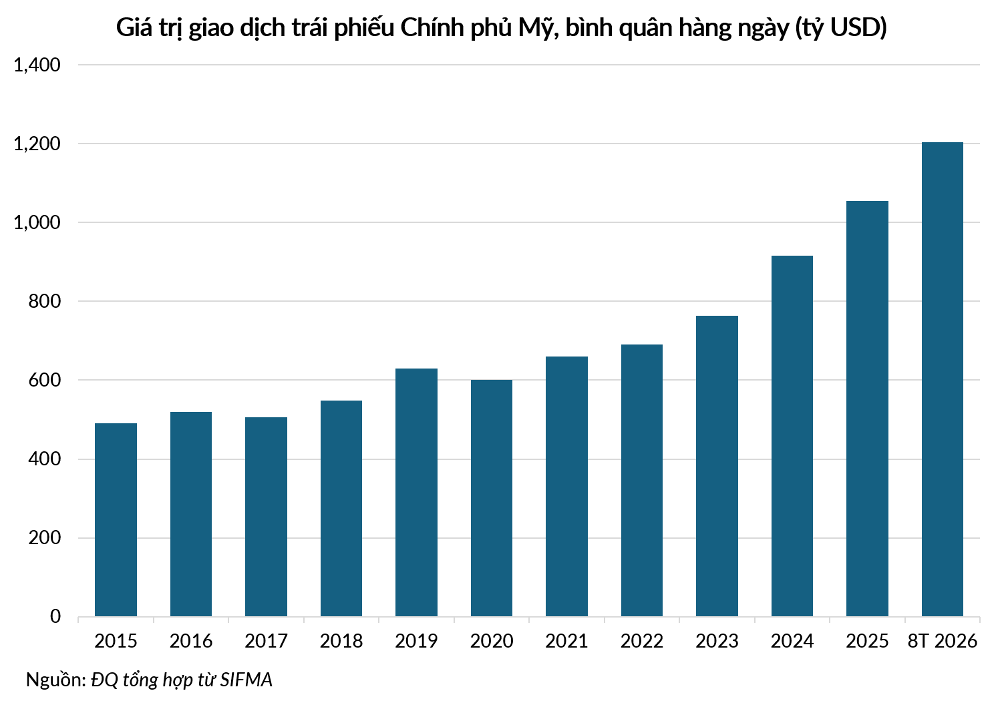
Nguyên nhân thứ nhất dẫn đến sự chênh lệch này là phần bù thanh khoản giữa hai loại tài sản nợ. Thị trường Trái phiếu Kho bạc Mỹ có quy mô lưu hành khoảng 31.8 ngàn tỷ USD với khối lượng giao dịch mỗi ngày hàng trăm tỷ USD. Các quỹ đầu tư có thể mua bán hàng tỷ USD trái phiếu chính phủ trong thời gian ngắn mà ít làm giá suy chuyển.
Ngược lại, tổng giá trị trái phiếu lưu hành của Microsoft hay Johnson & Johnson chỉ đạt vài chục tỷ USD cho mỗi doanh nghiệp. Dù rủi ro tín dụng rất thấp, giao dịch nợ thứ cấp diễn ra ít thường xuyên hơn nhiều. Nhà đầu tư khi nắm giữ trái phiếu doanh nghiệp phải chịu rủi ro khó thanh lý tài sản nhanh chóng, kéo theo phần bù lợi suất cao hơn.
Nguyên nhân thứ hai mang tính quyết định đến từ sự bất đối xứng trong chính sách thuế thu nhập tại Mỹ. Thu nhập từ lãi Trái phiếu Kho bạc Mỹ được pháp luật bảo vệ bằng quy chế miễn thuế thu nhập cấp bang và địa phương. Trong khi đó, toàn bộ tiền lãi nhận được từ trái phiếu của Microsoft và Johnson & Johnson đều phải chịu đầy đủ mọi tầng thuế thu nhập.
Tại các trung tâm tài chính có thuế bang cao như New York hay California với mức thuế từ 10% đến 12.3%, lợi thế thuế của nợ công trở nên rõ nét. Mức lãi suất 5.2%/năm trong năm 2026 khiến khoản miễn thuế bang tương đương việc tăng thêm 0.52-0.68%/năm vào lợi suất sau thuế. Trái phiếu doanh nghiệp vì thế phải có lãi suất danh nghĩa cao hơn.
Thị trường từng ghi nhận thời điểm lợi suất một số lô trái phiếu AAA của Microsoft thấp hơn Trái phiếu Kho bạc cùng kỳ hạn 2–5 điểm cơ bản. Nhưng đây chỉ là sự lệch pha kỹ thuật ngắn hạn, khi nguồn cung nợ doanh nghiệp AAA quá khan hiếm giữa các đợt Kho bạc Mỹ đẩy mạnh phát hành tín phiếu.
Có nhiều tiền vẫn chịu thua quyền in tiền
Sự phân kỳ giữa mức tín nhiệm và chi phí vay vốn thực tế chỉ ra một ranh giới căn bản: sức mạnh tích lũy vốn của doanh nghiệp không thể thay thế cho chủ quyền về tiền tệ. Các cơ quan xếp hạng đánh giá rủi ro dựa trên khả năng thanh toán kỹ thuật, nơi số dư tiền mặt của doanh nghiệp vượt trội nợ vay. Nhưng thị trường nợ lại vận hành theo quyền tài phán.
Chính phủ Mỹ sở hữu một đặc quyền mà không tập đoàn tư nhân nào có được: quyền kiểm soát đồng tiền định giá nợ. Dù gánh khoản nợ vượt 40 ngàn tỷ USD, một quốc gia phát hành nợ bằng chính đồng nội tệ do mình in ra không bao giờ mất khả năng thanh toán danh nghĩa. Nguy cơ thực sự của nợ công Mỹ là lạm phát xói mòn sức mua, chứ không phải phá sản.
Bên cạnh quyền in tiền, Trái phiếu Kho bạc Mỹ còn là trụ cột của hệ thống tài chính quốc tế theo chuẩn Basel III. Cơ quan quản lý ngân hàng gán trọng số rủi ro bằng 0% cho Trái phiếu Kho bạc và công nhận đây là tài sản thanh khoản chất lượng cao cấp 1. Trái phiếu nợ công là tài sản thế chấp nền tảng trong thị trường liên ngân hàng.
Ngược lại, dù Microsoft và Johnson & Johnson đạt mức tín nhiệm AAA tuyệt đối, trái phiếu doanh nghiệp vẫn bị xếp vào nhóm nợ tư nhân. Khi một ngân hàng thương mại nắm giữ trái phiếu doanh nghiệp, tổ chức đó vẫn phải trích lập dự phòng vốn an toàn theo quy định khắt khe hơn. Chi phí vốn quy định ngăn các định chế tài chính dùng nợ tư nhân thay nợ công.
Dù tài sản và bằng sáng chế phân bổ toàn cầu, pháp nhân và thị trường cốt lõi của Microsoft và Johnson & Johnson vẫn chịu sự chi phối từ thể chế nước Mỹ. Suy thoái hoặc khủng hoảng tài khóa của quốc gia có thể làm tăng chi phí vốn, giảm đầu tư, gây gián đoạn hoạt động, ảnh hưởng tới doanh thu, khả năng huy động vốn và phản ứng chính sách của doanh nghiệp. Mối quan hệ cộng sinh này khẳng định ranh giới không thể vượt qua giữa tư nhân và nhà nước.
Đức Quyền
FILI
– 14:24 13/10/2026
Các Sàn forex Uy Tín:
Icmarkets
Exness
Source link

Comments are closed, but trackbacks and pingbacks are open.