

BID, PVT và PDR có gì hấp dẫn?
Các công ty chứng khoán (CTCK) khuyến nghị khả quan BID nhờ tăng vốn củng cố nền tảng tăng trưởng; mua PVT nhờ giá cước neo cao và mở rộng đội tàu; theo dõi PDR do áp lực nhu cầu vốn.
Khả quan BID với giá mục tiêu 45,100 đồng/cp
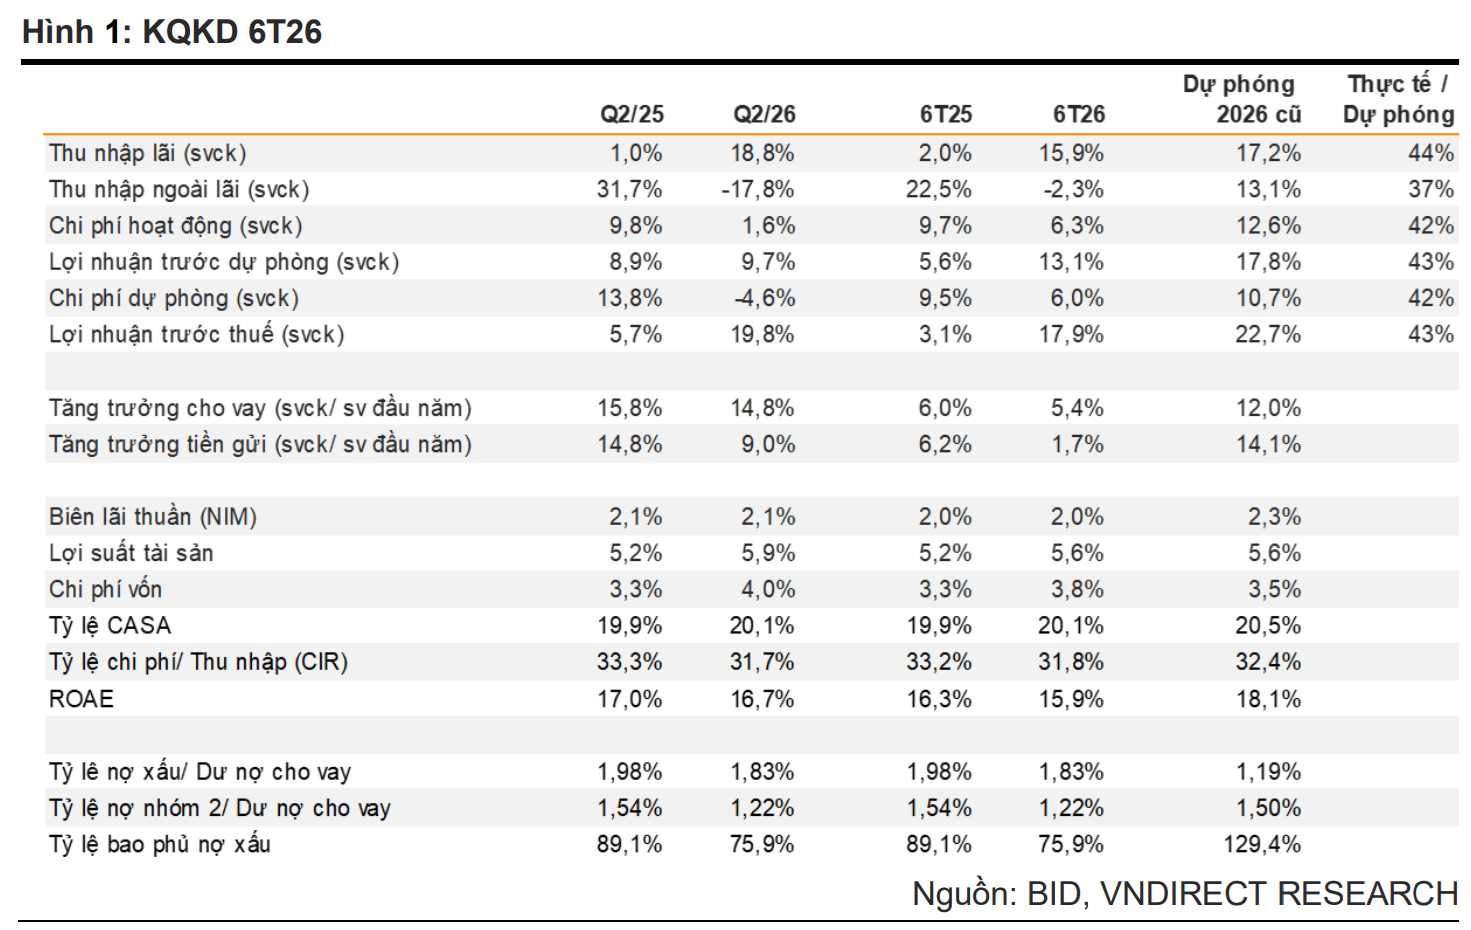
CTCK VNDIRECT (VNDIRECT) cho biết, Ngân hàng TMCP Đầu tư và Phát triển Việt Nam (BIDV, HOSE: BID) ghi nhận tổng thu nhập hoạt động quý 2/2026 tăng 7% so với cùng kỳ năm trước, chủ yếu nhờ thu nhập lãi thuần tăng mạnh 18.8% so với cùng kỳ, được hỗ trợ bởi mức tăng trưởng tín dụng 5.4% so với đầu năm. Chi phí hoạt động được kiểm soát tốt cùng với chi phí dự phòng giảm 4.6% so với cùng kỳ giúp lợi nhuận trước thuế quý 2 tăng 19.8%. Bên cạnh đó, hoạt động thu hồi nợ xấu diễn biến tích cực khi thu về 5,255 tỷ đồng trong 6 tháng đầu năm (gấp 2.1 lần so với cùng kỳ).
VNDIRECT đánh giá động lực tăng trưởng tín dụng của BID trong giai đoạn 2026-2027 tiếp tục được dẫn dắt bởi nhóm khách hàng doanh nghiệp, đặc biệt là nhu cầu tài trợ vốn cho các dự án hạ tầng trọng điểm quốc gia.
Về dài hạn, BID đang đẩy mạnh kế hoạch tăng vốn điều lệ lên mức tối đa 99,558 tỷ đồng thông qua 3 cấu phần, trong đó việc Ngân hàng Nhà nước chấp thuận cấu phần tăng vốn từ quỹ dự trữ bổ sung thêm 4,982 tỷ đồng sẽ giúp củng cố tỷ lệ an toàn vốn (CAR), tạo dư địa mở rộng cho vay và đáp ứng tốt các chuẩn mực Basel.
Kết hợp phương pháp so sánh P/B mục tiêu 1.6 lần và mô hình thu nhập thặng dư, VNDIRECT duy trì khuyến nghị khả quan đối với cổ phiếu BID với giá mục tiêu 45,100 đồng/cp, tương ứng tiềm năng tăng giá 24.1% so với giá thị trường 36,350 đồng/cp ngày 23/09/2026.
Xem thêm tại đây
Mua PVT với giá mục tiêu 30,140 đồng/cp
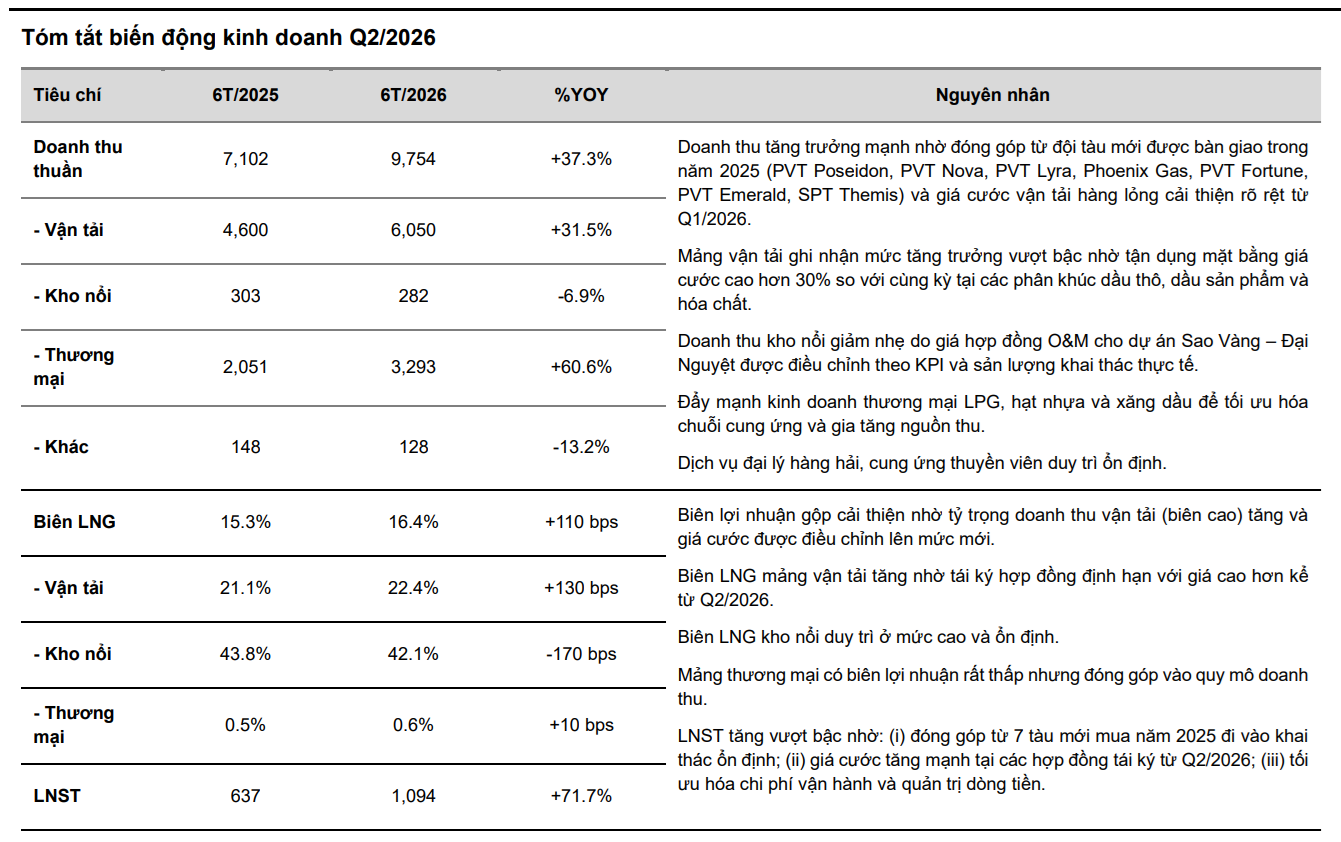
CTCK Vietcombank (VCBS) cho biết, Tổng CTCP Vận tải Dầu khí (HOSE: PVT) ghi nhận kết quả kinh doanh 6 tháng đầu năm 2026 tăng trưởng mạnh với doanh thu thuần đạt 9,754 tỷ đồng, tăng 37.3% so với cùng kỳ và lợi nhuận sau thuế đạt 1,094 tỷ đồng, tăng 71.7%. Động lực tăng trưởng đến từ việc đưa vào khai thác ổn định 7 tàu mới tiếp nhận trong năm 2025 kết hợp với mặt bằng giá cước vận tải hàng lỏng trên thị trường quốc tế tăng mạnh do tác động từ căng thẳng địa chính trị tại Trung Đông và rủi ro gián đoạn tuyến hàng hải qua eo biển Hormuz.
VCBS kỳ vọng lợi nhuận của PVT sẽ tiếp tục bùng nổ trong nửa cuối năm 2026 và năm 2027 khi các hợp đồng cho thuê tàu định hạn (Time Charter) cũ lần lượt đáo hạn và được tái ký với mức giá cước mới cao hơn khoảng 30% so với hợp đồng cũ. Hiện phân khúc vận tải hàng lỏng (dầu thô, dầu sản phẩm, hóa chất và khí hóa lỏng) chiếm hơn 70% tổng tải trọng đội tàu của doanh nghiệp với quy mô 65 chiếc. Cả năm 2026, doanh thu thuần và lợi nhuận ròng dự phóng đạt lần lượt 21,122 tỷ đồng (tăng 32%) và 2,047 tỷ đồng (tăng 97%).
Dựa trên phương pháp định giá so sánh P/E mục tiêu 7.6 lần, VCBS đưa ra khuyến nghị mua đối với cổ phiếu PVT với giá mục tiêu 30,140 đồng/cp, tương ứng tiềm năng tăng giá 30.8% so với giá đóng cửa 23,100 đồng/cp ngày 24/09/2026.
Nguồn: VCBS
|
Xem thêm tại đây
Theo dõi PDR với giá mục tiêu 13,100 đồng/cp
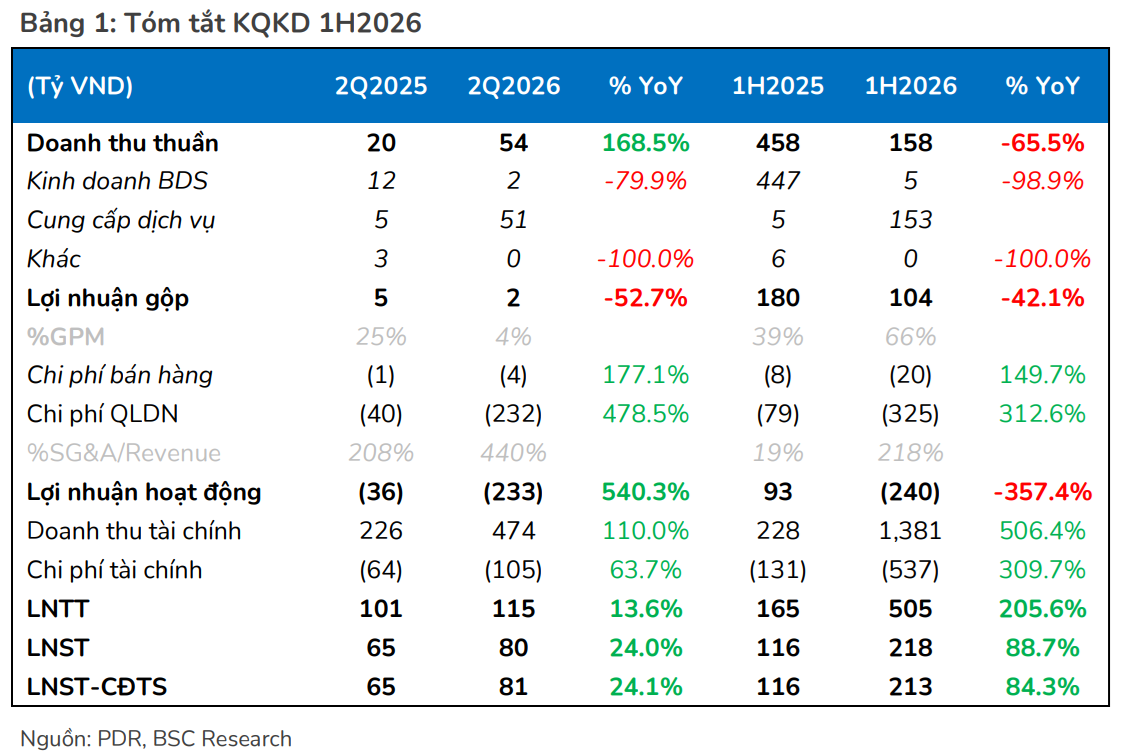
CTCK BIDV (BSC) cho biết, CTCP Phát triển Bất động sản Phát Đạt (HOSE: PDR) ghi nhận kết quả kinh doanh 6 tháng đầu năm 2026 với doanh thu thuần đạt 158 tỷ đồng, giảm 65.5% so với cùng kỳ, nhưng lợi nhuận ròng đạt 213 tỷ đồng, tăng 84.3% so với cùng kỳ. Lợi nhuận chủ yếu đến từ hoạt động thoái vốn tại 3 dự án (Thuận An 1, Tam Hiệp và Serenity Phước Hải) mang về dòng tiền thực 4,713 tỷ đồng, giúp bù đắp 504 tỷ đồng chi phí trích lập dự phòng tại các dự án xây dựng – chuyển giao (BT) và nợ phải thu khó đòi.
PDR đang trải qua đợt tái cấu trúc mạnh mẽ khi xử lý dứt điểm các tồn đọng kéo dài tại dự án The EverRich 2 và dồn toàn bộ nguồn lực tham gia dự án Lotte Eco Smart City Thủ Thiêm (đã hoàn tất chuyển nhượng 35% vốn góp với giá trị 7,666 tỷ đồng). Tuy nhiên, BSC đánh giá quy mô đầu tư rất lớn tại dự án này cùng các dự án gối đầu như Hàn Riverside, 239 Cách Mạng Tháng 8 sẽ tạo ra áp lực thu xếp vốn và rủi ro gia tăng nợ vay đáng kể trong môi trường lãi suất duy trì ở mức cao. Cả năm 2026, lợi nhuận ròng dự phóng giảm 41% so với cùng kỳ năm trước xuống còn 302 tỷ đồng khi hoạt động bán hàng các dự án hiện hữu diễn ra chậm.
Sau khi đánh giá lại danh mục dự án và phản ánh rủi ro chi phí vốn, BSC hạ khuyến nghị từ mua xuống theo dõi đối với cổ phiếu PDR với mức giá mục tiêu 13,100 đồng/cp, tương ứng tiềm năng tăng giá 16% so với giá đóng cửa 11,300 đồng/cp ngày 25/09/2026.
Xem thêm tại đây
Mai Quốc
FILI
– 10:32 28/09/2026
Các Sàn forex Uy Tín:
Icmarkets
Exness
Source link

Comments are closed, but trackbacks and pingbacks are open.