
Nhà nước mua lại dự án bất động sản mắc kẹt: Giải phóng nguồn lực hay trở thành “người mua cuối cùng”?

Nhà nước mua lại dự án bất động sản mắc kẹt: Giải phóng nguồn lực hay trở thành “người mua cuối cùng”?
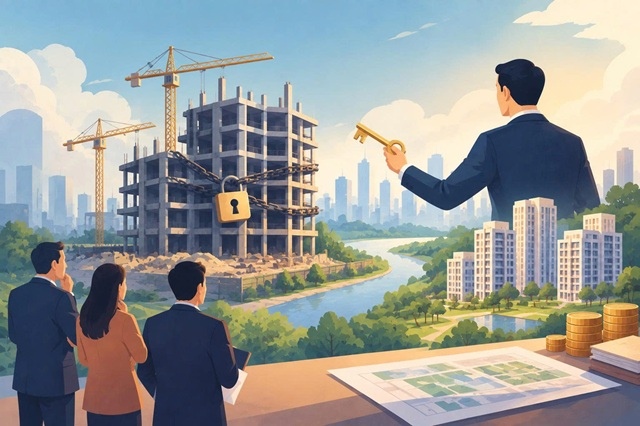
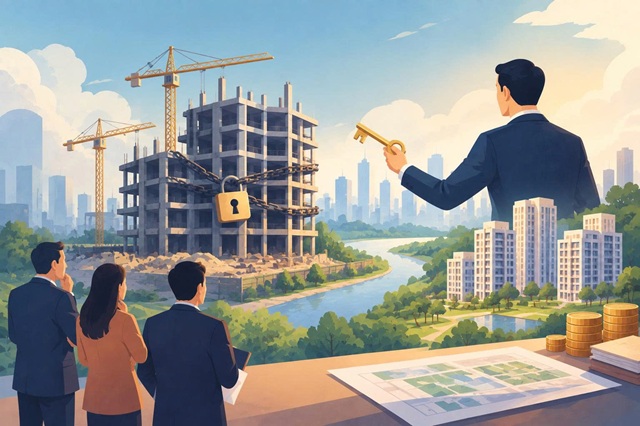
Đề xuất thí điểm Nhà nước mua lại các dự án nhà ở thương mại mắc kẹt có thể giúp giải phóng một lượng lớn vốn và tài sản khổng lố đang nằm im, đồng thời bổ sung nguồn cung nhà ở. Nhưng khi Nhà nước bước vào một thị trường đang khó khăn về thanh khoản, vấn đề không chỉ là mua dự án nào, mà còn là mua với giá nào và ai sẽ chịu phần tổn thất đã phát sinh. Nếu ranh giới này không rõ, cơ chế giải cứu dự án có thể vô tình biến Nhà nước thành “người mua cuối cùng” của những tài sản mà thị trường không còn sẵn sàng hấp thụ ở mức giá hiện tại.
Khi dự án mắc kẹt không chỉ là chuyện của doanh nghiệp
Theo thống kê của Ban Chỉ đạo 751 được Bộ Xây dựng công bố, cả nước có khoảng 4,500 dự án bất động sản gặp vướng mắc, với hơn 3.3 triệu tỷ đồng vốn được mô tả là đang “đóng băng”. Đến giữa năm 2026, hơn 1,000 dự án đã được tháo gỡ, qua đó khơi thông hơn 800,000 tỷ đồng vốn đầu tư.
Con số 3.3 triệu tỷ đồng là rất lớn nhưng không nên hiểu đơn giản chỉ là lượng hàng tồn kho không bán được. Phía sau một dự án đình trệ là vốn của chủ đầu tư, tín dụng ngân hàng, tiền của người mua nhà, công nợ nhà thầu và nguồn lực đất đai chưa được đưa vào sử dụng.
Vì thế, việc nghiên cứu cơ chế Nhà nước mua lại những dự án nhà ở thương mại mà chủ đầu tư không còn khả năng thực hiện hoặc không thể chuyển nhượng liên quan đến một logic kinh tế đáng chú ý. Một doanh nghiệp không thể tiếp tục dự án không nhất thiết có nghĩa là bản thân dự án không còn giá trị. Nếu có thể tách số phận của tài sản khỏi số phận của doanh nghiệp, công trình dang dở có thể được hoàn thiện, đất đai được đưa trở lại sử dụng và dòng vốn mắc kẹt được giải phóng.
Nhưng vấn đề sẽ trở nên phức tạp hơn khi người đứng ra phá thế bế tắc không phải một nhà đầu tư khác, mà là Nhà nước.
Từ câu chuyện “người cho vay cuối cùng” đến “người mua cuối cùng”
Trong tài chính có một khái niệm quen thuộc là “người cho vay cuối cùng” (lender of last resort). Trong những tình huống đặc biệt, ngân hàng trung ương cung cấp thanh khoản nhằm ngăn khó khăn của một số định chế tài chính theo cơ chế lây lan trở thành bất ổn hệ thống.
Mua lại dự án bất động sản lại là câu chuyện khác. Nhà nước không chỉ cung cấp thanh khoản tạm thời mà tiếp nhận tài sản cùng những quyền lợi, nghĩa vụ và rủi ro gắn với nó.
Vì thế, có thể tạm mượn hình ảnh “người mua cuối cùng” để mô tả vai trò này. Nhưng nếu người cho vay cuối cùng chủ yếu xử lý thiếu hụt thanh khoản, người mua cuối cùng phải trả lời một câu hỏi khó hơn: tài sản thực sự đáng giá bao nhiêu?
Mua với giá nào và ai chịu phần lỗ?
Hãy hình dung một dự án đã có tổng chi phí đầu tư 10,000 tỷ đồng. Sau nhiều năm đình trệ, cùng với thay đổi của thị trường và chi phí cần bỏ thêm để hoàn thiện, giá trị kinh tế hiện tại chỉ còn khoảng 6,000-7,000 tỷ đồng.
Nếu Nhà nước mua gần 10,000 tỷ đồng, một phần tổn thất của nhà đầu tư tư nhân có nguy cơ được chuyển sang khu vực công. Nếu mua theo giá trị kinh tế hiện tại, cổ đông, chủ đầu tư và có thể cả các chủ nợ phải ghi nhận phần tổn thất đã phát sinh.
Hai cách xử lý tạo ra những hệ quả hoàn toàn khác nhau dù cùng được gọi là “mua lại dự án”. Bởi một khoản lỗ kinh tế đã phát sinh sẽ không biến mất khi Nhà nước xuất hiện. Điều thay đổi chỉ là ai sẽ gánh khoản lỗ ấy.
Việt Nam đã từng đứng trước một bài toán có nét tương đồng, dù trong một lĩnh vực rất khác. Năm 2015, trong quá trình xử lý các ngân hàng yếu kém, Ngân hàng Nhà nước đã mua bắt buộc toàn bộ cổ phần của Ngân hàng Xây dựng, OceanBank và GPBank với giá 0 đồng. Mục tiêu là tái cơ cấu ngân hàng, bảo vệ quyền lợi hợp pháp của người gửi tiền và hạn chế nguy cơ bất ổn lan sang hệ thống. Nhưng bảo vệ ngân hàng và người gửi tiền không đồng nghĩa với bảo vệ cổ đông cũ. Khi Ngân hàng Nhà nước tiếp quản, quyền và lợi ích của các cổ đông hiện hữu bị chấm dứt.
Bất động sản tất nhiên không phải ngân hàng và không thể máy móc áp dụng cơ chế xử lý ngân hàng vào các dự án nhà ở. Nhưng kinh nghiệm từ “Ngân hàng 0 đồng” gợi ra một nguyên tắc đáng suy nghĩ: Nhà nước có thể cứu một tài sản hay một chức năng có ý nghĩa đối với nền kinh tế mà không nhất thiết cứu phần vốn của những người đã đầu tư vào nó.
Điều này cũng nên áp dụng khi suy nghĩ về các dự án bất động sản mắc kẹt. Giải cứu dự án không đồng nghĩa với giải cứu giá trị vốn của chủ đầu tư. Nếu giá trị kinh tế của tài sản đã giảm, phần tổn thất ấy cần được nhận diện trước khi Nhà nước bước vào. Nếu không, khoản lỗ trên bảng cân đối của doanh nghiệp và chủ nợ có thể được chuyển sang bảng cân đối khu vực công.
Ở đây còn có vấn đề rủi ro đạo đức (moral hazard). Nếu doanh nghiệp kỳ vọng những dự án đủ lớn hoặc đủ phức tạp cuối cùng sẽ được Nhà nước mua lại, họ có thể ít thận trọng hơn khi mua đất, sử dụng đòn bẩy hoặc phát triển dự án. Chủ nợ cũng có thể ít thận trọng hơn khi cấp vốn.
Một cơ chế nhằm xử lý những sai lệch trong quá khứ vì thế không nên tạo động cơ cho những sai lệch mới trong tương lai.
Khơi thông dự án, nhưng với giá nào?
Khơi thông các dự án mắc kẹt có thể bổ sung nguồn cung, qua đó giảm áp lực lên giá nhà và cải thiện khả năng tiếp cận nhà ở. Nhưng nếu thị trường tin rằng Nhà nước sẵn sàng mua lại dự án khó khăn với mức giá tương đối thuận lợi, chủ đầu tư và chủ nợ sẽ có ít động lực chấp nhận bán tài sản với giá thấp hơn. Quá trình xác lập giá thị trường có thể bị trì hoãn. Chính sách muốn giảm giá nhà cho người dân khi đó lại có nguy cơ góp phần bảo vệ giá tài sản bất động sản trên bảng cân đối của doanh nghiệp.
Vì vậy, giá mua trở thành điểm thảo luận cốt lõi. Giá quá thấp có thể không đủ để tháo gỡ dự án, nhưng giá quá cao lại có thể tạo ra một dạng “giá sàn” ngầm và làm chậm quá trình điều chỉnh của thị trường. Một căn nhà rẻ hơn đối với người có nhu cầu ở thực là mục tiêu xã hội; duy trì mức giá cao của đất và dự án mà nhà đầu tư đã mua trong quá khứ lại là câu chuyện phân bổ tổn thất tài chính.
Cơ chế mua lại vì thế cần một “cánh cửa hẹp”: dự án có khả năng xử lý pháp lý, có nhu cầu sử dụng thực, có thể hoàn thành trong thời gian hợp lý và được thẩm định độc lập. Giá mua phải phản ánh giá trị kinh tế của tài sản tại thời điểm xử lý, thay vì chi phí lịch sử hay kỳ vọng lợi nhuận trước đây của chủ đầu tư. Việc tiếp quản càng có cơ sở nếu dự án sau đó có thể bổ sung nhà ở xã hội, nhà cho thuê hoặc quỹ nhà thuộc sở hữu Nhà nước.
Nói cách khác, cần phân biệt cứu dự án với cứu doanh nghiệp, bảo vệ người mua nhà với bảo vệ cổ đông, và giải phóng nguồn lực với bảo vệ mức giá cũ của tài sản.
Nếu mua đúng dự án, đúng mục tiêu và đúng giá, Nhà nước có thể giải phóng nguồn lực, tăng nguồn cung nhà ở và hạn chế rủi ro lan truyền sang hệ thống tài chính. Nhưng nếu giá mua vô tình bảo toàn những quyết định đầu tư không hiệu quả, cơ chế ấy có thể chuyển tổn thất tư nhân sang khu vực công, tạo rủi ro đạo đức và làm chậm quá trình điều chỉnh của thị trường.
PGS Trương Quang Thông – Trường Kinh doanh – Đại học Kinh tế TP.HCM
FILI
– 08:05 28/09/2026
Các Sàn forex Uy Tín:
Icmarkets
Exness
Source link

Comments are closed, but trackbacks and pingbacks are open.