

Nhà cái thật và nhà cái dởm trên thị trường tài chính
Bộ trưởng Tài chính Mỹ tự nhận mình là “nhà cái” khi không có lợi thế về xác suất thắng cuộc, cũng không có nguồn lực dồi dào để can thiệp vào thị trường ngoại hối và trái phiếu. Canh bạc can thiệp của Bộ Tài chính Mỹ tạo cơ hội cho dòng vốn đầu cơ trên thị trường thử thách giới hạn chịu đựng của Chính phủ.
Ảnh minh hoạ: AI
|
“Tôi là nhà cái”
Đầu tháng 9/2026, Bộ trưởng Tài chính Mỹ Scott Bessent phát đi cảnh báo nhằm thẳng vào giới đầu cơ đang bán khống đồng Yên Nhật.
“Khi chúng tôi can thiệp vào tỷ giá Yên, tôi biết khá rõ Ngân hàng Trung ương Nhật Bản (BOJ) sắp làm gì, các nhà hoạch định chính sách Nhật Bản sắp làm gì”, ông Bessent phát biểu. “Tôi có thông tin bất đối xứng, tôi chính là nhà cái. Có giỏi thì cứ đặt cược ngược chiều với tôi đi”.
Tuyên bố này xuất hiện không lâu sau chiến dịch can thiệp ngoại hối phối hợp giữa Mỹ và Nhật Bản vào cuối tháng 7/2026. Đợt can thiệp đã kéo tỷ giá đồng Yên từ đỉnh 40 năm xuống mức 153 Yên/USD.
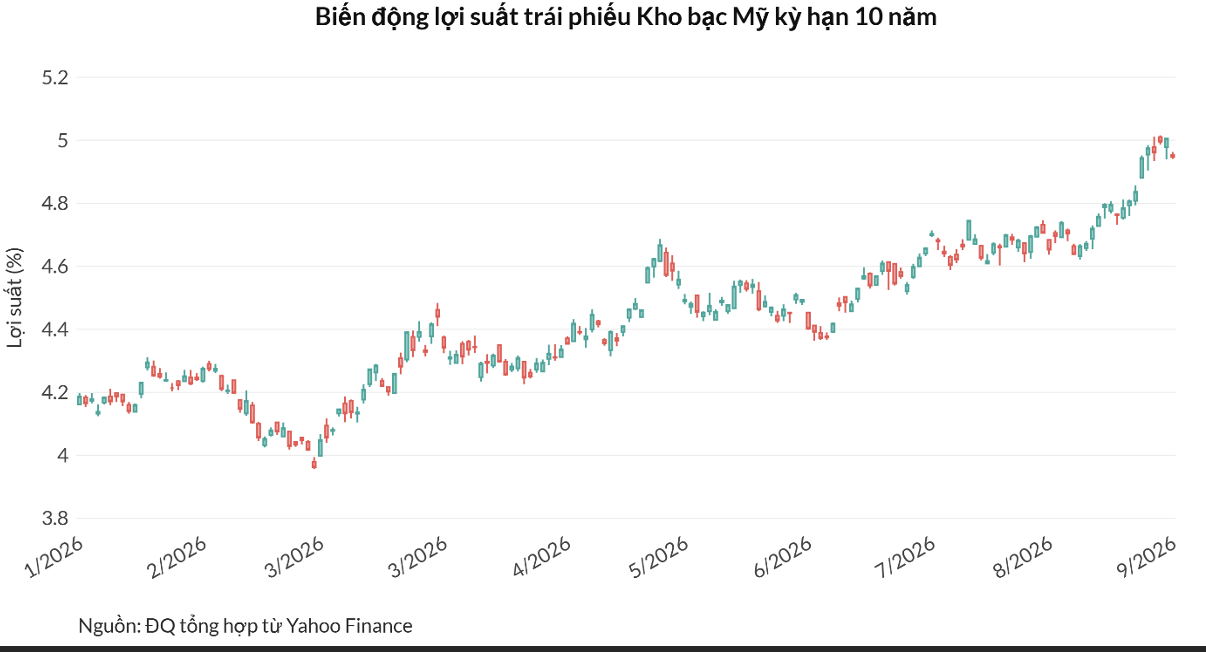
Song song đó, Bộ Tài chính Mỹ can thiệp trực tiếp vào thị trường nợ công của mình bằng cách nâng quy mô mua lại trái phiếu Kho bạc dài hạn từ 2 tỷ lên 4 tỷ, rồi lên 6 tỷ USD/đợt từ hôm 10/9. Mục tiêu là kiềm chế chi phí vay nợ khi lợi suất trái phiếu 10 năm đang ở đỉnh hai thập kỷ, quanh 4.7%.
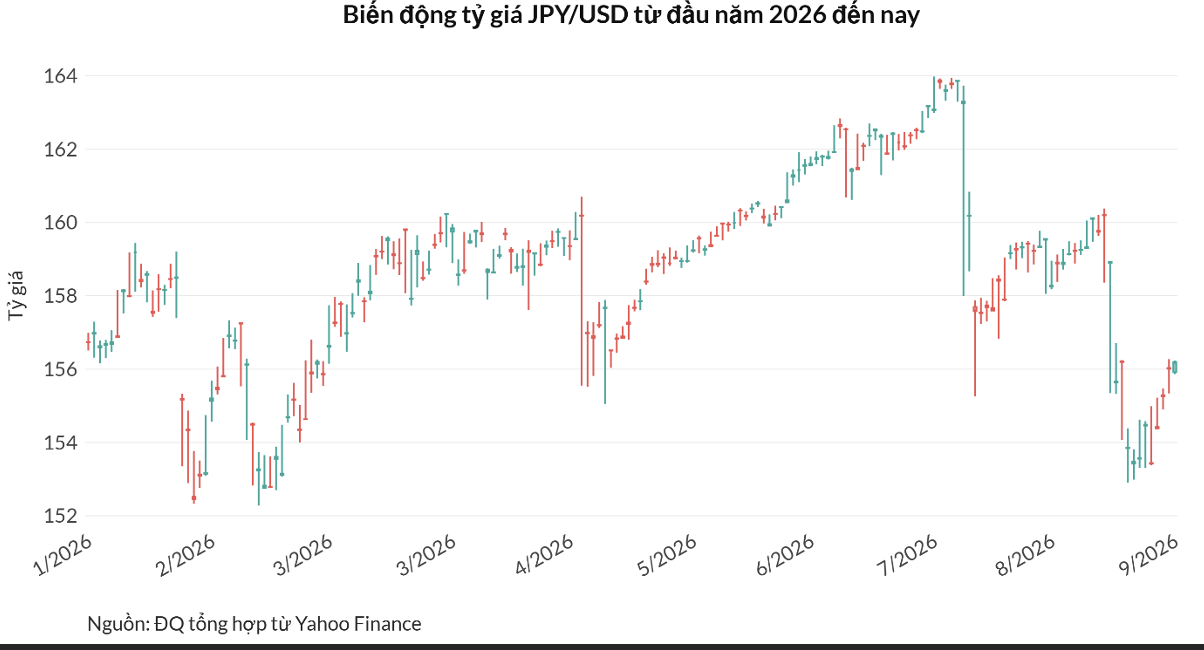
Sau các can thiệp này, thị trường chỉ duy trì được sự bình ổn trong vài phiên ngắn ngủi. Lợi suất trái phiếu kho bạc 10 năm nhanh chóng leo lên 5%. Đà tăng giá của đồng Yên cũng chững lại khi giới giao dịch nhận ra sự thiếu hụt cam kết tiền tệ dài hạn.
Động thái can thiệp vào cả tỷ giá lẫn nợ công cho thấy sự mở rộng bất thường trong điều hành của Bộ Tài chính Mỹ. Mối liên kết ngầm giữa thị trường nợ công Mỹ và sự ổn định của đồng Yên chính là căn nguyên thúc đẩy các bước đi của Washington.
Mối liên thông giữa hai thị trường
Quan hệ giữa đồng Yên và trái phiếu kho bạc Mỹ bị ràng buộc bởi vị thế chủ nợ lớn nhất của Tokyo. Nhật Bản hiện nắm giữ hơn 1,100 tỷ USD nợ chính phủ Mỹ. Khi đồng Yên mất giá kỷ lục, Tokyo phải bán tài sản định danh bằng đồng USD và mua Yên để cứu tỷ giá. Nguồn thanh khoản ngoại tệ quy mô lớn duy nhất mà Nhật Bản có thể dùng ngay là lượng trái phiếu Mỹ đang nắm giữ.
Khi Nhật Bản bán tháo trái phiếu kho bạc Mỹ trên thị trường mở, lượng cung lớn này sẽ đẩy lợi suất nợ công của Mỹ tăng vọt. Trong bối cảnh ngân sách liên bang Mỹ thâm hụt 1,800 tỷ USD mỗi năm và nhu cầu phát hành mới lên tới hàng trăm tỷ USD mỗi tháng, chi phí trả lãi của ngân khố Mỹ sẽ tăng nhanh. Sự suy yếu của đồng Yên đặt ra rủi ro tài khóa trực diện đối với Washington, cứu đồng Yên chính là biện pháp phòng vệ từ xa cho thị trường trái phiếu Mỹ.
Thay vì để Nhật Bản tự bán tài sản nợ, Washington phải gánh vác một phần áp lực ngoại hối bằng cách bán 13 tỷ Euro dự trữ trong Quỹ Bình ổn Tỷ giá (ESF) để mua Yên. Quyết định can thiệp diễn ra bất ngờ và không thông báo trước cho Ngân hàng Trung ương Châu Âu (ECB), làm sứt mẻ mối quan hệ giữa hai bờ Đại Tây Dương.
Cách thức xử lý này bộc lộ rõ tính chất giật cục trong quản trị nợ và ngoại hối của nước Mỹ. Cơ quan quản lý ngân khố phải tiêu tốn dự trữ ngoại tệ để kìm hãm áp lực bán tháo nợ công từ các chủ nợ nước ngoài. Can thiệp tiền tệ gắn chặt với các gói mua lại trái phiếu nhằm tạo lực cầu giả tạo cho thị trường nợ. Tuy nhiên, sự phụ thuộc vào giải pháp kỹ thuật ngắn hạn không thể biến cơ quan điều hành thành một thực thể nắm giữ quyền năng tuyệt đối.
Giả mạo nhà cái
Việc Bộ trưởng Scott Bessent tự nhận mình là “nhà cái” (house) là sự cố ý đánh tráo hai khái niệm: Lợi thế thông tin nội gián và lợi thế xác suất toán học.
Trong một sòng bạc, nhà cái không giành chiến thắng nhờ vào việc che giấu thông tin hay sở hữu tài liệu mật, mà dựa trên lợi thế về xác suất đã được cài đặt sẵn trong mỗi trò chơi và quy luật số lớn.
Ví dụ trong trò Roulette kiểu Châu Âu (vòng quay có 37 ô), xác suất thắng của nhà cái là 51.35%, còn của người chơi là 48.65%. Lợi thế 2.7% này nghe có vẻ nhỏ bé, và thực tế là nhà cái không thể đảm bảo chắc thắng trong mỗi ván cược, nhưng khi hàng vạn người chơi hàng hàng triệu ván, nhà cái chắc chắn thắng nhiều hơn thua.
Việc biết trước một nước đi của Ngân hàng Trung ương Nhật Bản, nếu đúng, chỉ biến Bộ Tài chính Mỹ thành một tay to có thông tin nội bộ (insider whale), chứ không cho tạo ra lợi thế chắc chắn về xác suất chiến thắng. Dòng tiền thị trường luôn sẵn sàng đánh sập các vị thế can thiệp nếu nền tảng kinh tế vĩ mô không ủng hộ.
Sự chênh lệch quy mô tiếp tục phơi bày bản chất “giật gấu vá vai” trong các gói can thiệp của Bộ Tài chính Mỹ. Tổng nợ công của Mỹ hiện là hơn 40,000 tỷ USD, trong đó số nợ có thể tự do giao dịch là gần 31,000 tỷ USD. Hành động mua lại trái phiếu dài hạn 4-6 tỷ USD mỗi lần là quá nhỏ bé so với quy mô thị trường, và số tiền dùng để mua lại cũng đến từ việc đi vay qua phát hành trái phiếu. Tương tự, vài chục tỷ Euro trong Quỹ Bình ổn Tỷ giá (ESF) của Mỹ cũng không thấm vào đâu so với thanh khoản 1,600 tỷ USD mỗi ngày của đồng Yên.
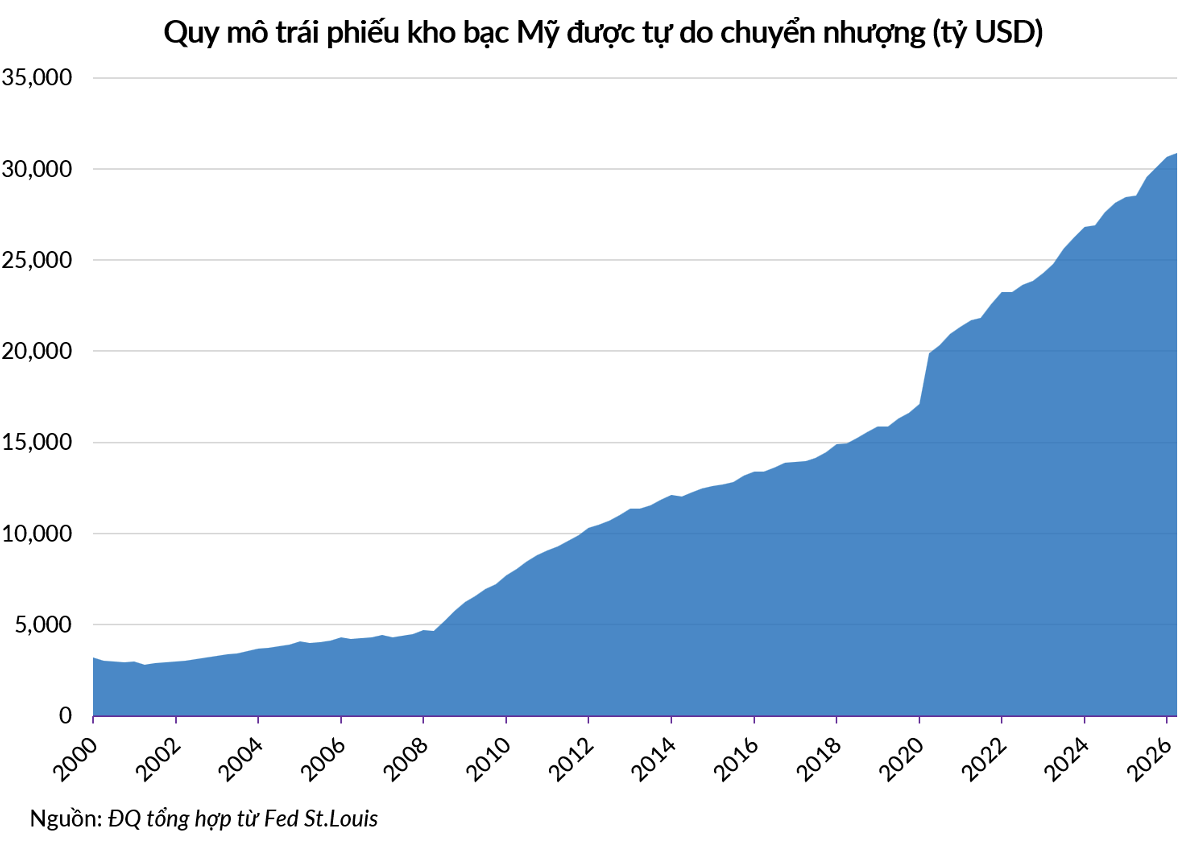
Nguồn lực hữu hạn khiến các can thiệp hành chính dễ dàng bị thị trường vô hiệu hóa sau phản ứng tâm lý ban đầu. Sự tự tin thái quá vào quyền lực can thiệp của chính quyền trở thành nghịch lý trớ trêu khi nhìn lại sự nghiệp trước đây của chính Bộ trưởng Tài chính.
Bài học lịch sử đảo chiều
Trước khi bước vào chính trường, Scott Bessent từng là nhà quản lý danh mục kỳ cựu dưới trướng tỷ phú George Soros. Chính quỹ Soros Fund Management vào năm 1992 đã thực hiện thương vụ bán khống lịch đánh sập đồng Bảng Anh trong sự kiện Thứ Tư Đen Tối. Khi đó, Ngân hàng Trung ương Anh (BOE) sở hữu đầy đủ quyền lực nhà nước, nắm giữ dự trữ ngoại hối USD và DEM (Mác Đức), và có đủ loại thông tin mật. Dù vậy, BOE vẫn thất bại và buộc phải rút đồng Bảng khỏi cơ chế tỷ giá châu Âu.
Bài học năm 1992 đã chứng minh rằng chính quyền dù có nguồn lực lớn đến đâu cũng không thể duy trì mức giá nhân tạo đi ngược lại cân bằng kinh tế. Giới đầu cơ nhận ra điểm yếu chí mạng về sự bất cân xứng giữa cam kết tỷ giá và sức khỏe thực của kinh tế Anh, và thị trường toàn cầu có khả năng huy động nguồn vốn vượt trội hơn bất kỳ ngân khố quốc gia nào.
Sự trớ trêu xuất hiện khi Scott Bessent chuyển từ vị thế kẻ tấn công tiền tệ sang vị thế người bảo hộ tiền tệ. Từng tham gia bẻ gãy các can thiệp hành chính của nhà nước, nay ông lại đứng ra dùng vài tỷ USD công quỹ để đe dọa giới đầu cơ toàn cầu. Việc một cựu giám đốc quỹ đầu cơ tin rằng thông tin mật của chính phủ có thể khuất phục quy luật cung cầu là sự phủ nhận chính kinh nghiệm quá khứ của bản thân.
Thị trường tài chính không sợ các lời đe dọa hùng hồn nhưng lệch lạc với yếu tố vĩ mô căn bản. Canh bạc can thiệp của Bộ Tài chính Mỹ tạo cơ hội cho thị trường thử thách giới hạn chịu đựng của chính phủ. Bản chất của cuộc đối đầu này bắt nguồn từ sự phân định quyền lực tiền tệ nghiêm ngặt trong cấu trúc thể chế nước Mỹ.
Giới hạn của quyền lực nhà nước
Quay lại ví dụ về trò chơi Roulette, xác suất thắng của nhà cái là 51.35%, còn của người chơi là 48.65%. Nhà cái chỉ chắc thắng khi chơi trò này hàng trăm ngàn lần, đủ để lợi thế xác suất phát huy tác dụng. Nếu chỉ chơi 5 lần, nhà cái hoàn toàn có khả năng thua cả 5, và nếu vốn không đủ dày, thì nhà cái sẽ sập tiệm.
Trong hệ thống kinh tế Mỹ, Bộ Tài chính chỉ có thể lấy tiền từ thu thuế, phí hoặc vay nợ. Cơ quan này không sở hữu quyền năng tạo ra tiền pháp định để can thiệp vô hạn vào giá tài sản. Chiếc ví của Bộ Tài chính chịu sự ràng buộc nghiêm ngặt bởi giới hạn trần nợ công và kỷ luật ngân sách do Quốc hội phê chuẩn. Do vậy, dù “nhà cái” này có lợi thế về xác suất chiến thắng thì vốn cũng không đủ dày để vượt qua thử thách của thị trường.
Vị thế “nhà cái” thực sự trong hệ thống tài chính thuộc về Cục Dự trữ Liên bang Mỹ (Fed), cơ quan nắm quyền phát hành tiền tệ và cung ứng thanh khoản cho nền kinh tế.
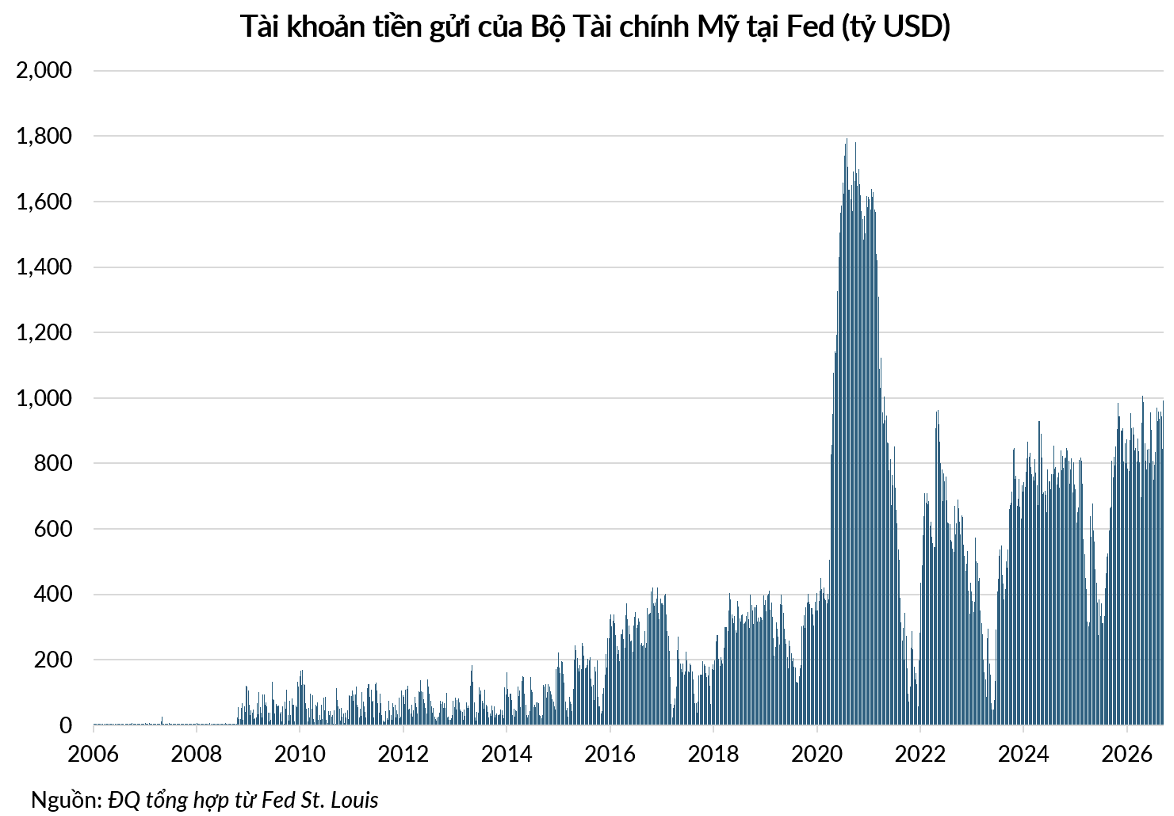
Khi triển khai các chiến dịch nới lỏng định lượng (QE), Fed có khả năng tạo ra hàng ngàn tỷ USD dự trữ mới để thu mua tài sản mà không cần xin ý kiến Quốc hội hay đợi Tổng thống phê chuẩn, chỉ cần các quan chức Fed thống nhất là được.
Trong khủng hoảng 2008, Fed in ra 1,300 tỷ USD trong hai tháng; trong những tháng đầu Covid, bảng cân đối kế toán của Fed phình ra thêm 3,000 tỷ USD trong vòng 4 tháng.
Hiện nay, tài khoản tiền gửi của Bộ Tài chính Mỹ tại Fed là 990 tỷ USD, phải dùng để nuôi bộ máy công chức, trang trải cho chiến tranh Iran, … con số có thể dùng để mua lại trước hạn trái phiếu là rất hạn chế. Thiếu đi sự nới lỏng từ Fed, mọi nỗ lực can thiệp lợi suất của Bộ Tài chính đều sẽ “sớm nở tối tàn”.
Giới đầu tư trái phiếu và các quỹ đầu cơ tiền tệ nhận thức rất rõ ranh giới quyền lực giữa hai cơ quan. Khi các lực lượng thị trường nhận thấy giá cả đồng Yên và trái phiếu Mỹ đang bị nắn chỉnh nhân tạo, áp lực đầu cơ sẽ tăng lên. Các động thái can thiệp mà không có sự hậu thuẫn của cung tiền đi kèm sẽ nhanh chóng bị dòng vốn vĩ mô bẻ gãy khi thâm hụt tài khóa tiếp tục mở rộng.
Các biện pháp can thiệp của Bộ trưởng Scott Bessent chỉ mang lại khoảng thời gian hạ nhiệt ngắn ngủi trước khi các biến số cơ bản tái lập trật tự. Việc dựa vào thông tin bất đối xứng không thể thay thế cho việc giải quyết thâm hụt ngân sách khổng lồ và khoảng cách lãi suất thực giữa hai nền kinh tế. Thị trường tự do với quy luật cung cầu khách quan mới là thực thể nắm giữ quyền phán quyết cuối cùng đối với giá tài sản.
Đức Quyền
FILI
– 08:00 20/09/2026
Các Sàn forex Uy Tín:
Icmarkets
Exness
Source link

Comments are closed, but trackbacks and pingbacks are open.