

Nghịch lý tháng 10 của Fed: Giữ nguyên lãi suất dù lạm phát chưa hạ nhiệt
Vừa đồng thuận nâng lãi suất tháng 9, Cục Dự trữ Liên bang Mỹ (Fed) lại tạm nghỉ chân vào tháng 10/2026 dù số liệu giá cả và việc làm đều chỉ về hướng tiếp tục nâng lãi suất. Chủ tịch Kevin Warsh cố ý không giải thích lý do cụ thể. Đằng sau sự né tránh này là bẫy tín hiệu thị trường và sự lệch pha chính sách.
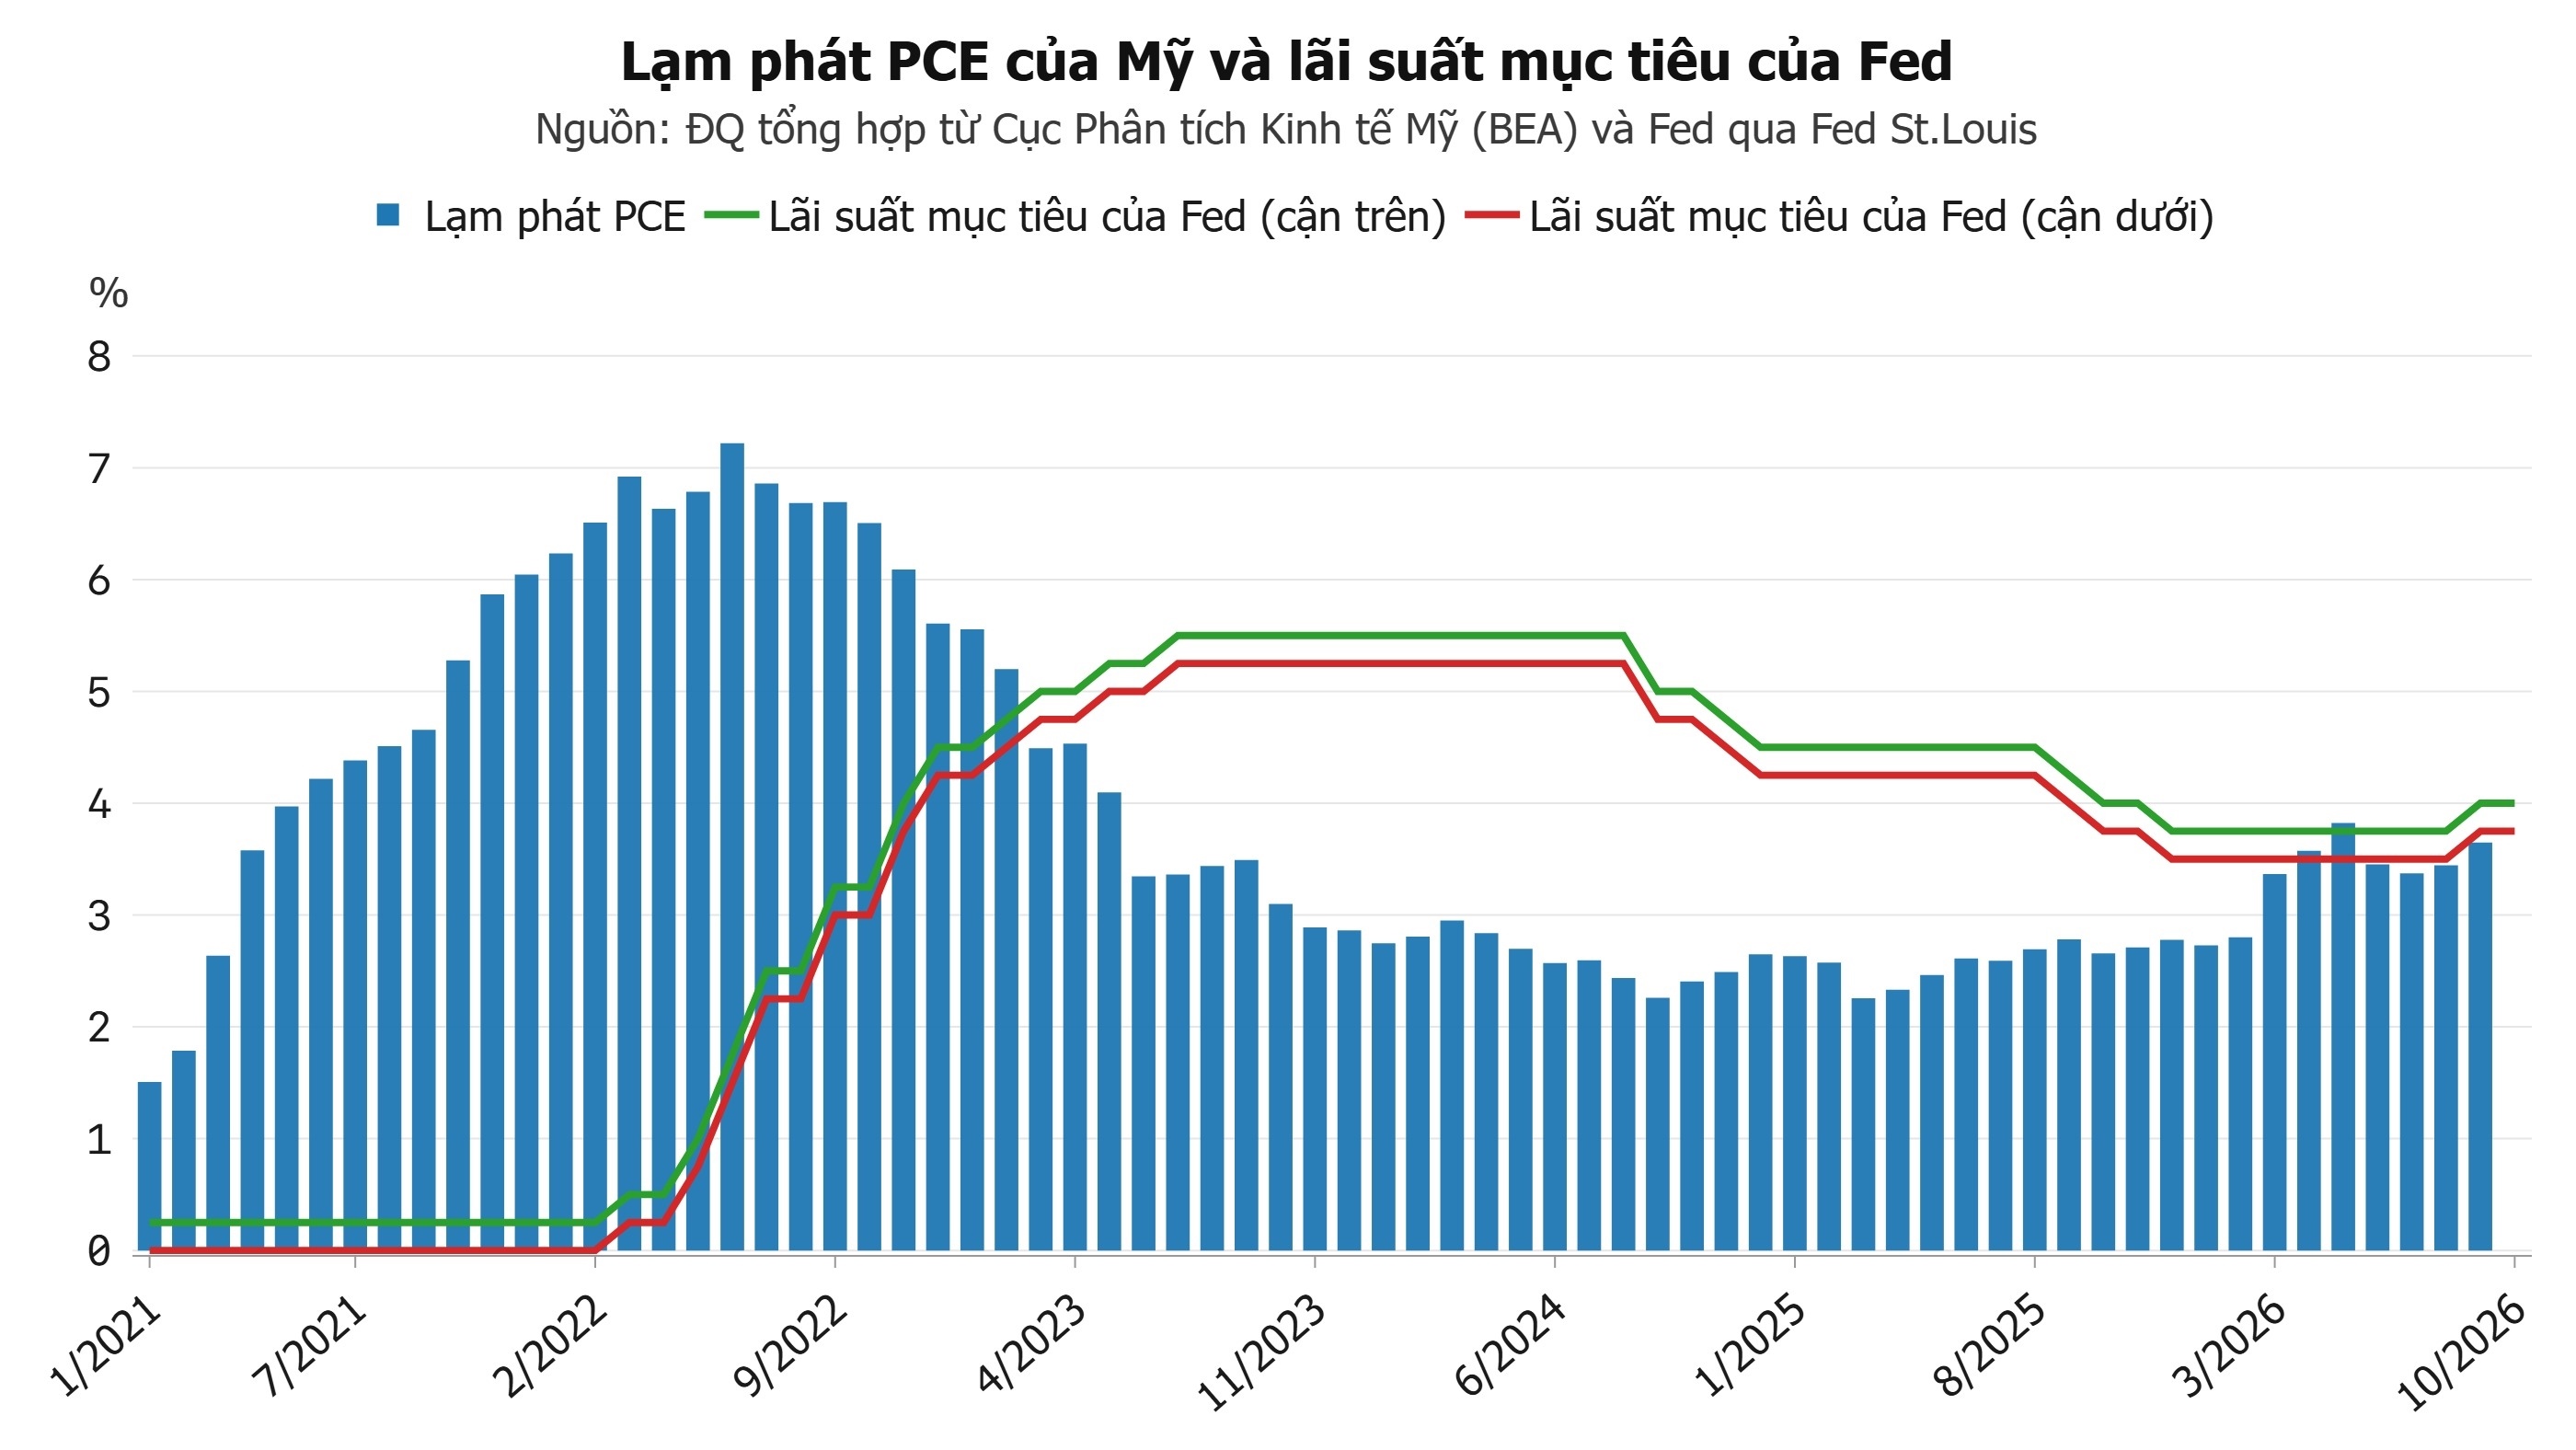
Nếu chỉ đặt các con số kinh tế lên bàn cân, quyết định ngày 28/10 của Cục Dự trữ Liên bang Mỹ (Fed) là một nghịch lý. Chỉ 6 tuần trước đó, vào cuộc họp tháng 9, toàn bộ 12 thành viên có quyền biểu quyết của Ủy ban Thị trường Mở Liên bang (FOMC) đã đồng thuận nâng lãi suất thêm 0.25 điểm phần trăm lên khoảng 3.75% – 4.00%, lần tăng đầu tiên từ năm 2023.
Trong khoảng thời gian giữa hai kỳ họp tháng 9 và tháng 10/2026, lạm phát tại Mỹ không hạ nhiệt mà còn nóng thêm. Báo cáo của Cục Thống kê Lao động Mỹ (BLS) cho thấy chỉ số giá tiêu dùng (CPI) lõi tháng 9 tăng 0.3% so với tháng trước, còn chỉ số giá sản xuất (PPI) toàn phần tăng 1.3%, trong đó hơn 80% mức tăng giá hàng hoá đến từ năng lượng khi giá xăng nhảy vọt 20.3%; PPI lõi (loại trừ thực phẩm và năng lượng) cũng tăng 0.7%.
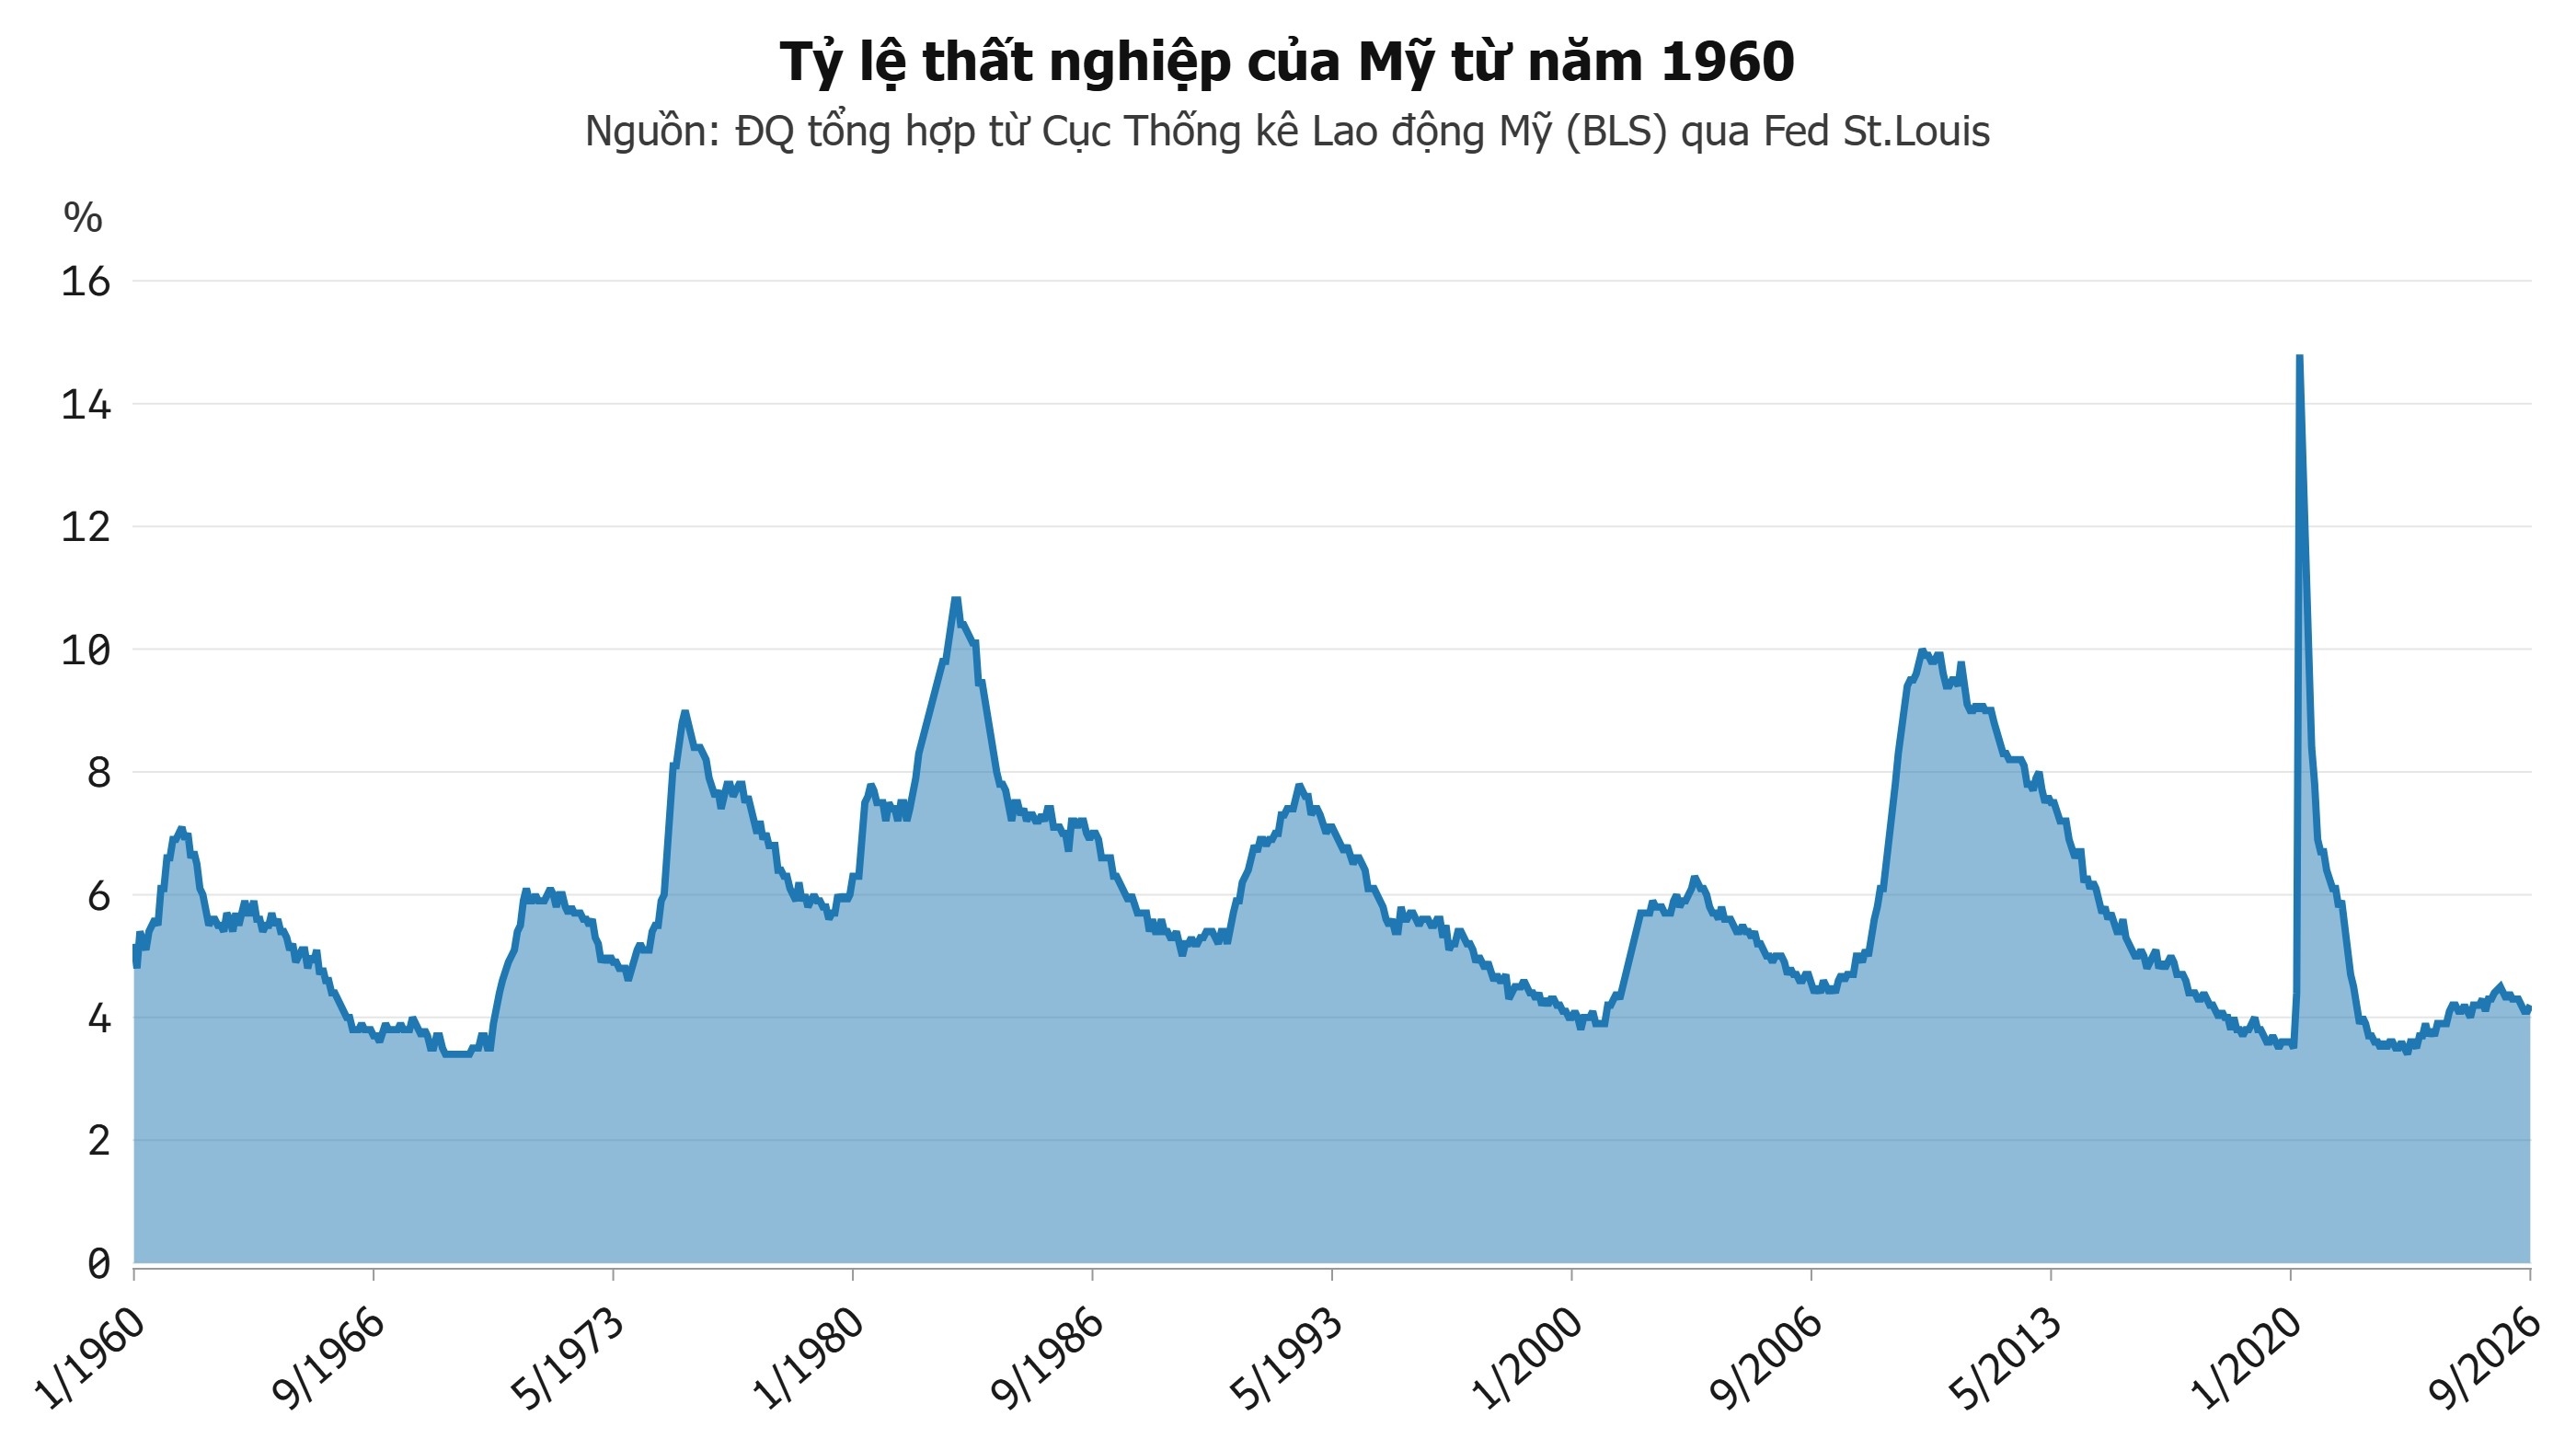
Ở chiều ngược lại, thị trường lao động vẫn vững vàng với tỷ lệ thất nghiệp tháng 9/2026 ở mức 4.2%, duy trì ở mức không vượt quá 4.5% suốt 60 tháng liên tiếp, dài hơn kỷ lục 57 tháng của thập niên 1960. Việc Fed dừng tăng lãi suất đúng 6 ngày trước cuộc bầu cử giữa kỳ tháng 11/2026 khiến dư luận nghi ngờ ngân hàng trung ương này cố tình án binh bất động để tránh gây bất lợi cho Tổng thống Donald Trump và Đảng Cộng hòa.
Xuất hiện tại cuộc họp báo chiều 28/10, Chủ tịch Fed Kevin Warsh kiên quyết bác bỏ nghi vấn chính trị và khẳng định không một ai trong phòng họp FOMC nhắc tới bầu cử. Thế nhưng khi phóng viên của tờ New York Times hỏi thẳng tại sao Fed không nâng lãi suất ngay cả khi tình hình lạm phát chưa cải thiện so với cuộc họp tháng 9, ông Warsh lại nói vòng vo, cười trừ, rồi nói sang chuyện áp dụng phương thuốc tiền tệ mới, nhìn ra cửa sổ thực tại và chờ giai đoạn giàu thông tin trong 6 tuần tới nhằm tìm phác đồ phù hợp.
Sự lúng túng của ông Warsh càng lộ rõ chỉ 24 giờ sau khi họp báo khép lại. Sáng 29/10, Cục Phân tích Kinh tế Mỹ (BEA) công bố tổng sản phẩm quốc nội (GDP) thực tế quý 3 tăng 3.4% (đã điều chỉnh theo cơ sở hàng năm), bỏ xa mức 2.2% của quý 2, còn chỉ số giá chi tiêu tiêu dùng cá nhân (PCE) tháng 9/2026 tăng 0.5% theo tháng và 3.6% theo năm, gần gấp đôi mục tiêu 2%. Nói cách khác, những con số mới nhất này củng cố nhận định rằng hoạt động kinh tế đang vững mạnh trong khi lạm phát vẫn cao, và lẽ ra Fed phải nâng lãi suất.
Thế kẹt từ tín hiệu dọn đường của cấp dưới
Nguyên nhân đầu tiên khiến ông Kevin Warsh phải nói vòng vo nằm ở chỗ ông không thể thừa nhận mình đã kẹt trong bẫy tín hiệu của cấp dưới. Từ khi nhậm chức ngày 22/5/2026, ông Warsh luôn phản đối việc báo trước lộ trình lãi suất cho thị trường, thậm chí bỏ câu chữ hứa hẹn khỏi thông cáo tháng 6/2026 và từ chối nộp dự báo cá nhân vào biểu đồ chấm (dot plot) hàng quý.
Tại hội nghị của Quỹ Tiền tệ Quốc tế (IMF) ở Bangkok ngày 16/10, ông Warsh tuyên bố Fed đã sang chương mới và dừng đưa ra các thông báo dẫn dắt thị trường. Trớ trêu thay, trước kỳ cấm phát ngôn của cuộc họp tháng 10/2026, hai nhân vật quyền lực nhất sát cánh cùng ông trong bộ ba lãnh đạo (Troika) là Phó Chủ tịch Philip Jefferson và Chủ tịch Fed New York John Williams đã làm ngược lại.
Hai quan chức này liên tục phát tín hiệu rằng Fed không cần vội nâng lãi suất ở hai kỳ họp liên tiếp, khiến thị trường đặt cược 93% khả năng giữ nguyên lãi suất ngày 28/10. Khi lạm phát tháng 9/2026 nóng lên, ông Warsh rơi vào thế kẹt: Nếu tăng lãi suất thì gây sốc thị trường và làm mất mặt cấp dưới, còn nếu nhận làm theo tín hiệu cũ thì xung đột với tuyên bố của chính mình ở Bangkok.
Độ lệch giữa quyết định của Fed và dữ liệu thực tế được chuyên gia Jason Furman tại Viện Kinh tế Quốc tế Peterson (PIIE) lượng hóa trong báo cáo ngày 27/10/2026. Hồi tháng 12/2025, FOMC dự báo lạm phát PCE lõi năm 2026 ở mức 2.5% và thất nghiệp 4.4%, nhưng đến tháng 9/2026 phải nâng dự báo lạm phát lõi lên 3.4%, hạ thất nghiệp xuống 4.1% và nâng lãi suất trung lập lên 3.2%.
Chiếu theo quy tắc Taylor, việc nâng dự báo lạm phát lõi thêm 0.9 điểm % và lãi suất trung lập thêm 0.2 điểm % đòi hỏi Fed phải tăng lãi suất 1.55 điểm %. Tính cả việc hạ dự báo thất nghiệp, quy tắc Taylor đòi hỏi FOMC nâng dự báo lãi suất cuối năm khoảng 1.85 điểm %, nhưng ủy ban chỉ nâng 0.7 điểm %, tức hụt khoảng 1.15 điểm %.
Để khỏa lấp khoảng trống đó, ông Warsh giải thích điều kiện tài chính đã tự thắt chặt sau đợt tăng tháng 9/2026 nên Fed có thể chờ xem tác động. Tuy nhiên, các chuyên gia kinh tế chỉ ra rằng thị trường chỉ tự thắt chặt khi tin Fed sẽ mạnh tay; ngay khi ông Warsh ngập ngừng chiều 28/10, lợi suất trái phiếu kỳ hạn 2 năm đã tụt xuống 4.72%.
Lãi suất cao bất lực trước cơn sốt AI
Vướng mắc trong cách phát tín hiệu truyền thông mới chỉ là phần nổi của câu chuyện tại kỳ họp tháng 10/2026. Đi sâu vào cấu trúc nền kinh tế Mỹ, nguyên nhân thực chất khiến 10 trên 12 thành viên biểu quyết của FOMC chùn tay không dám nâng lãi suất liên tiếp nằm ở chỗ công cụ lãi suất truyền thống đang đánh trượt mục tiêu trước những động lực tăng trưởng kiểu mới.
Theo cơ chế thông thường, khi ngân hàng trung ương nâng lãi suất, chi phí vay đắt đỏ sẽ làm nguội thị trường nhà đất và đầu tư doanh nghiệp, kéo tổng cầu đi xuống. Thế nhưng phân tích ngày 29/10 của công ty quản lý tài sản Lord Abbett chỉ rõ khu vực nhạy cảm nhất với lãi suất là bất động sản nhà ở tại Mỹ đã đóng băng từ giai đoạn 2022 – 2023 và đứng im suốt ba năm qua.
Khi ngành nhà ở không thể giảm thêm, động lực chính kéo GDP quý 3/2026 tăng 3.4% và đẩy doanh số bán hàng cho người mua tư nhân trong nước tăng 4.9% nằm ở làn sóng đầu tư trí tuệ nhân tạo (AI). Theo BEA, đầu tư thiết bị tăng chủ yếu nhờ máy tính và thiết bị ngoại vi; trước đó ông Warsh ước tính đầu tư doanh nghiệp tăng ở mức hai chữ số.
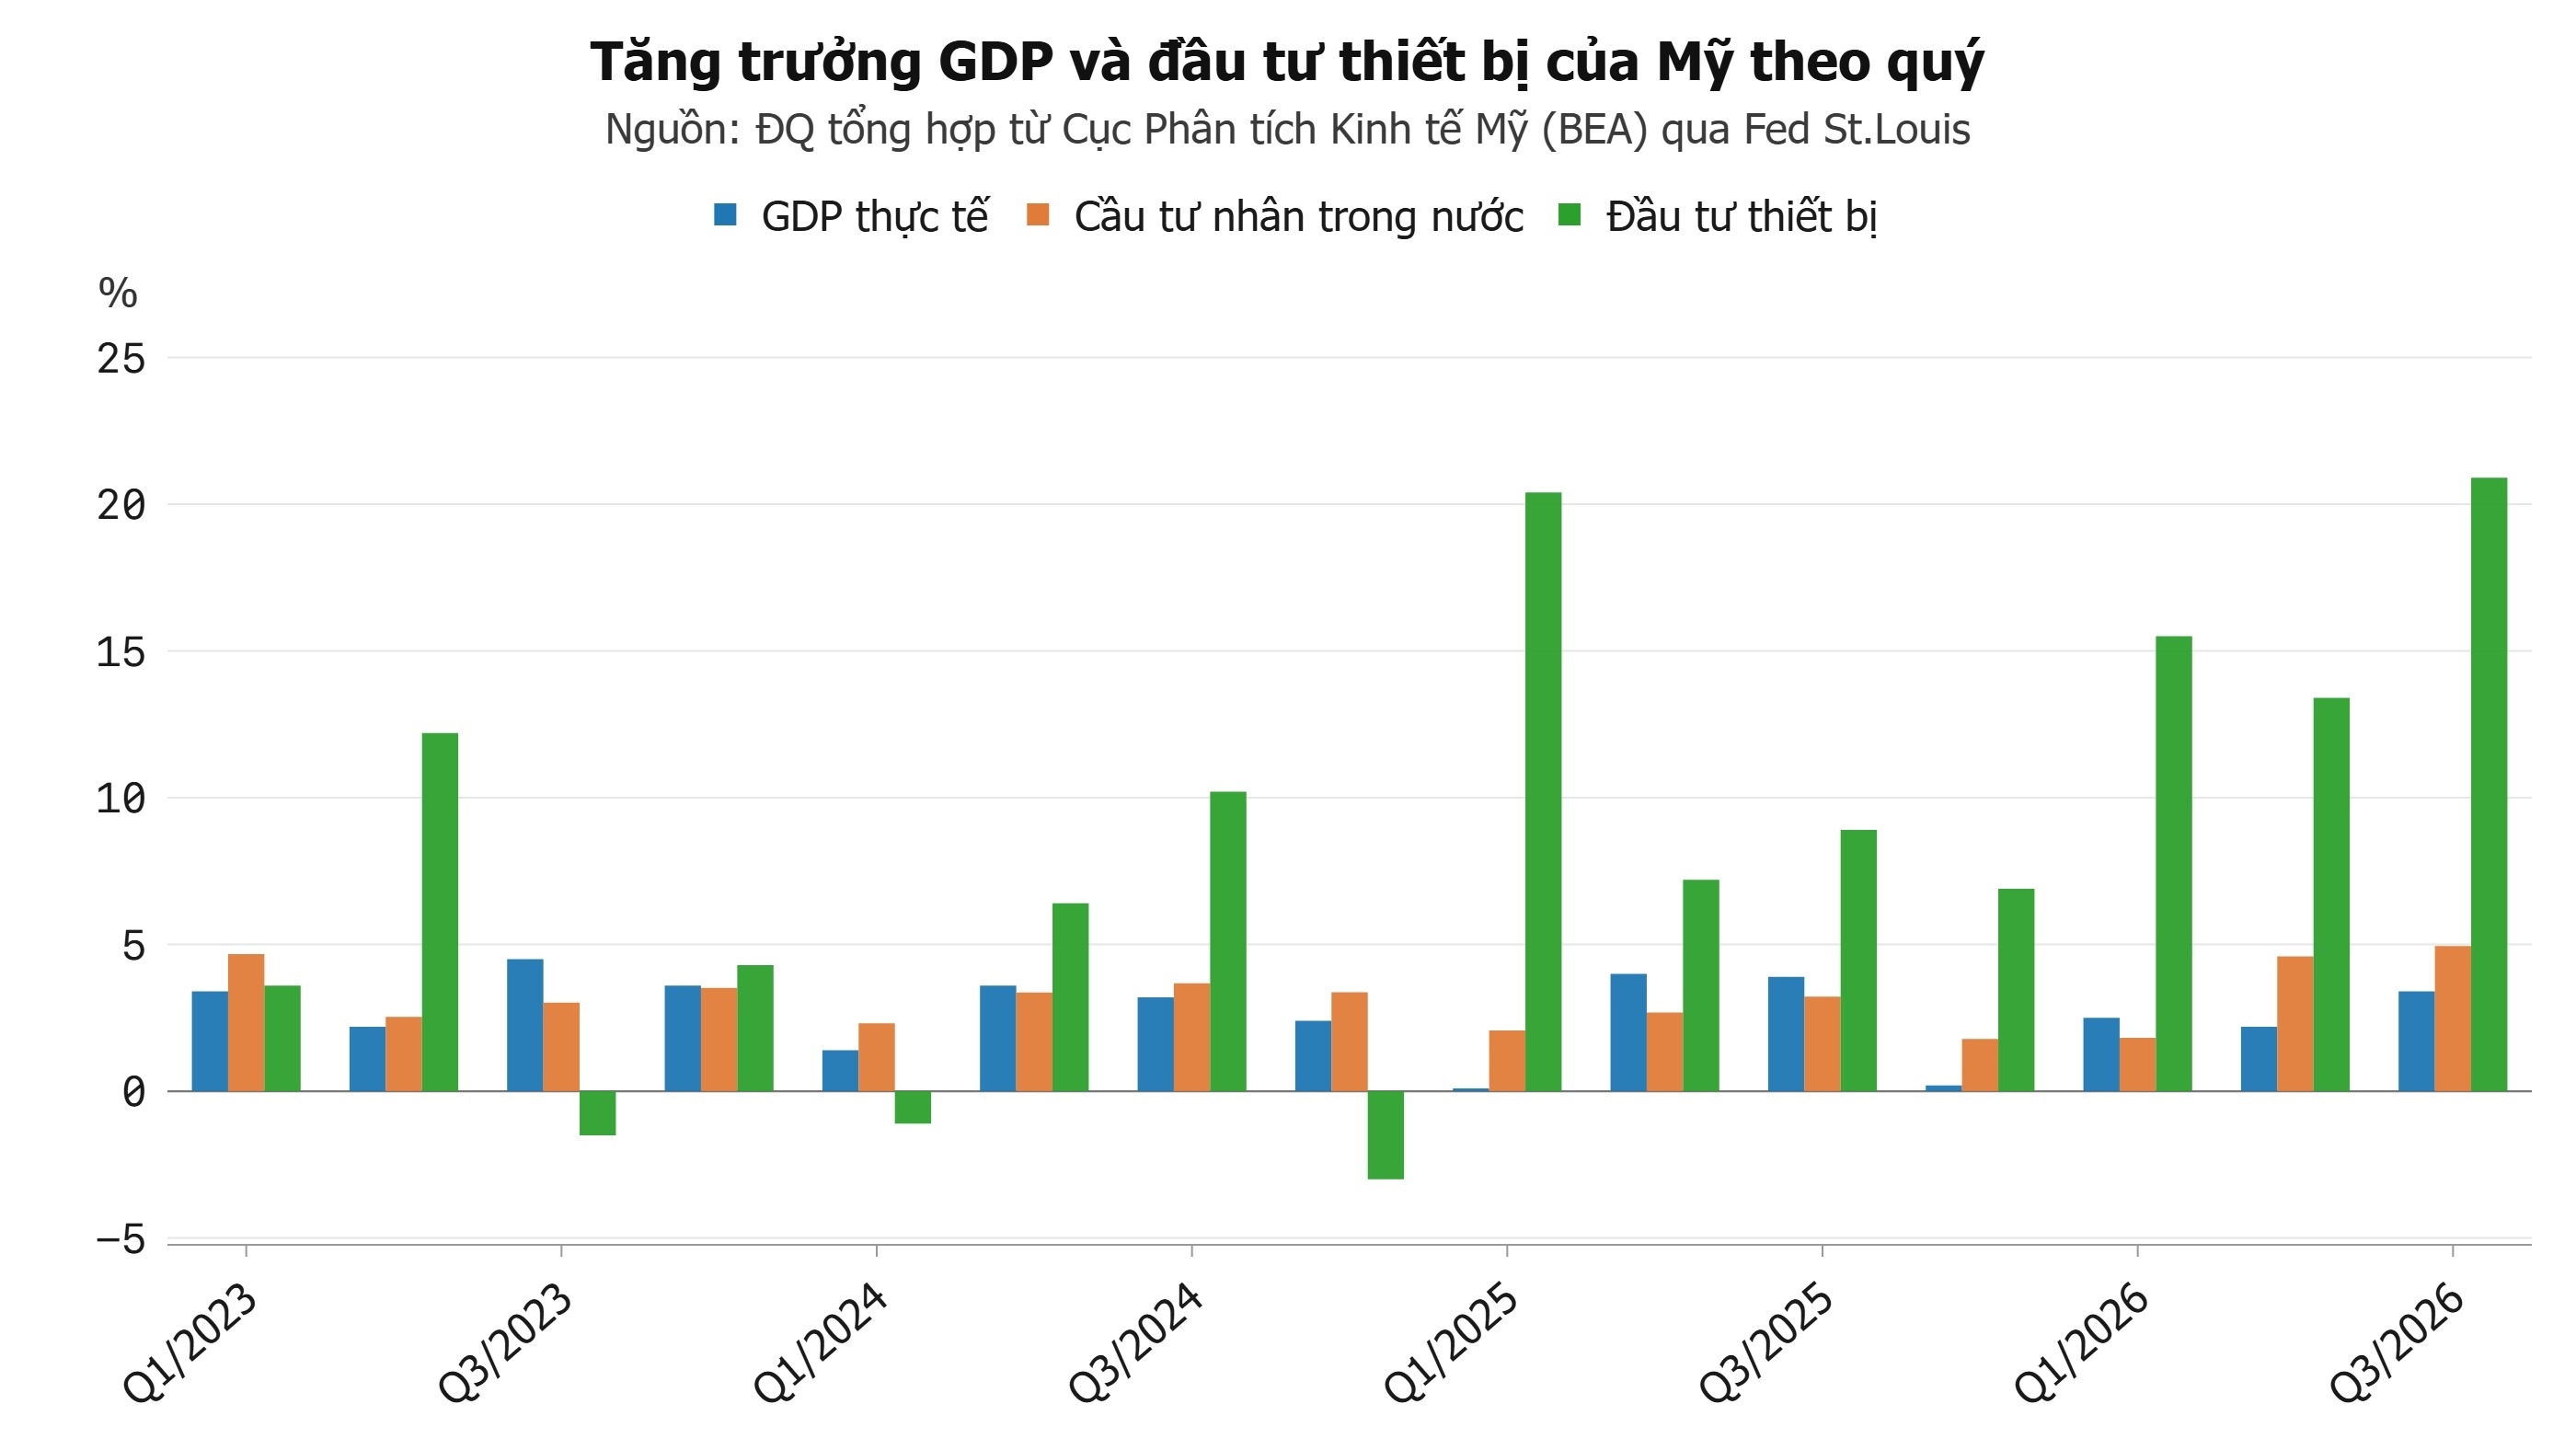
Tại buổi họp báo, khi các phóng viên chất vấn về việc cơn sốt AI miễn nhiễm với lãi suất, ông Warsh lập luận đợt tăng lãi suất tháng 9/2026 đã làm chênh lệch tín dụng của một số hãng công nghệ giãn rộng. Dù vậy, kỳ vọng lợi nhuận lớn từ AI khiến mức lãi suất 4% chưa đủ làm các tập đoàn chùn bước.
Bên cạnh đầu tư công nghệ, động lực thứ hai giữ cho tiêu dùng cá nhân tháng 9 tăng 113.1 tỷ USD bất chấp giá xăng dầu đắt đỏ là tài sản của giới nhà giàu. Theo dữ liệu của Fed, trong 4 quý tính đến tháng 6/2026, tài sản ròng của các hộ gia đình Mỹ đã tăng khoảng 20,000 tỷ USD nhờ chứng khoán khởi sắc.
Phần lớn khoản tài sản tăng thêm 20,000 tỷ USD này tập trung ở nhóm hộ gia đình thu nhập cao, tức nhóm chi phối phần lớn chi tiêu toàn quốc và ít phụ thuộc vào vay tiêu dùng. Trong khi đó, nhóm lao động bình dân lại chứng kiến tiền lương thực tế theo giờ giảm 0.7% trong một năm qua và thu nhập khả dụng thực tế tháng 9/2026 giảm 0.3% vì giá xăng dầu.
Bất đồng trong nội bộ Fed
Khi công cụ lãi suất khó chạm tới gốc rễ lạm phát do dầu mỏ và công nghệ còn áp lực chính trị ngày một lớn, phòng họp FOMC đã xuất hiện nhiều chia rẽ. Trong cuộc họp báo chiều 28/10, ông Warsh tiết lộ ủy ban vừa trải qua “cuộc cãi vã nảy lửa trong gia đình” trước khi chốt kết quả giữ nguyên lãi suất với 10 phiếu thuận và 2 phiếu chống.
Hai thành viên bỏ phiếu đòi tăng ngay lãi suất thêm 0.25 điểm % tại kỳ họp tháng 10/2026 là Chủ tịch Fed Cleveland Beth Hammack và Thống đốc Lisa Cook. Đây là lần đầu bà Cook bỏ phiếu chống lại đa số kể từ khi gia nhập Hội đồng Thống đốc năm 2022, đồng thời là lần đầu một Thống đốc tại Washington công khai bất đồng với Chủ tịch Kevin Warsh kể từ khi ông nhậm chức.
Lá phiếu của bà Cook mang ý nghĩa đặc biệt vì bà là Thống đốc đầu tiên trong lịch sử 111 năm của Fed bị Tổng thống ký lệnh sa thải tháng 8/2025 với cáo buộc khai sai hồ sơ mua nhà năm 2021. Ngày 29/6/2026, Toà án Tối cao Mỹ đã chặn lệnh của Tổng thống Trump, từ chối cho thi hành lệnh sa thải của Tổng thống Trump vì bà Cook chưa được thông báo và tạo cơ hội giải trình, đồng thời cho rằng lý do cách chức phải đủ nghiêm trọng và liên quan tới nhiệm vụ Thống đốc.
Sau phán quyết của tòa án tối cao, Nhà Trắng mở cuộc điều tra hành chính riêng nhằm xúc tiến quy trình bãi nhiệm bà Cook. Theo Viện Brookings, mục đích của Tổng thống Trump khi gây sức ép lên Hội đồng Thống đốc là kéo lãi suất về 1% nhằm giảm gánh nặng trả lãi ròng 1,000 tỷ USD mỗi năm (chiếm 14% tổng chi tiêu liên bang) của khối nợ công khổng lồ.
Việc bà Cook bỏ phiếu đòi nâng lãi suất giữa lúc Nhà Trắng ráo riết chuẩn bị thủ tục cách chức là thông điệp cứng rắn bảo vệ tính độc lập của Fed. Cùng lúc đó, ông Warsh thông báo rút số cuộc họp có biểu quyết lãi suất từ 8 xuống 7 cuộc năm 2027 và 6 cuộc năm 2028, chuyển các phiên còn lại thành họp chiến lược không ra thông cáo.
Tuy nhiên, việc cắt giảm thông tin và trì hoãn nâng lãi suất tháng 10/2026 lại đặt Fed trước rủi ro trả giá đắt vào năm 2027. Cựu Chủ tịch Fed Atlanta Raphael Bostic cảnh báo sau gần 6 năm lạm phát vượt mục tiêu 2%, giá cao có thể thành bình thường mới; nhà kinh tế Claudia Sahm của Sahm Consulting thì lo doanh nghiệp sẽ mạnh tay tăng giá vào tháng 1/2027.
Đức Quyền
FILI
– 19:00 03/11/2026
Các Sàn forex Uy Tín:
Icmarkets
Exness
Source link

Comments are closed, but trackbacks and pingbacks are open.