

Từng là một kênh hút vốn rất mạnh từ Thái Lan gián tiếp đổ vào Việt Nam, nay chứng chỉ lưu ký (DR) của các ETF Việt Nam lại bị các nhà đầu tư xứ Chùa Vàng bán “không thương tiếc”.
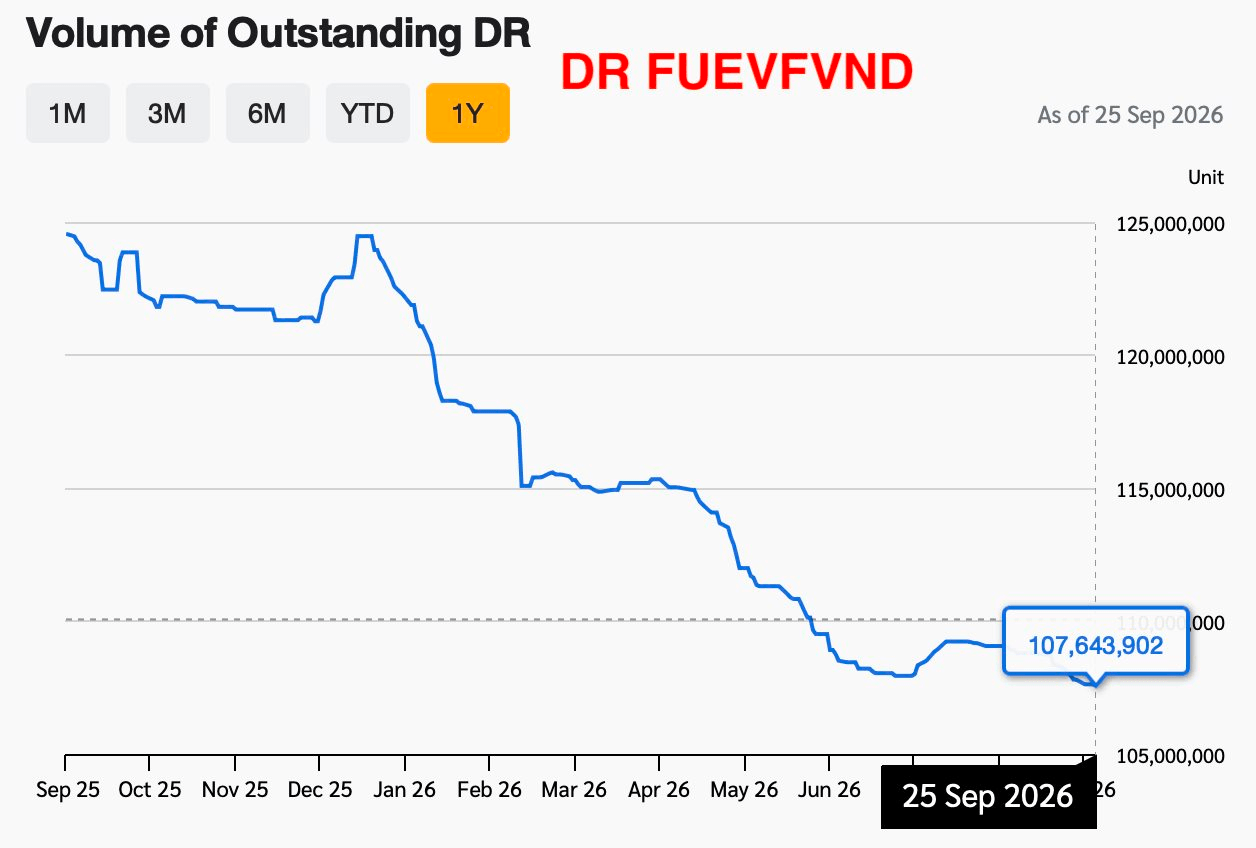
Tính đến ngày 25/9, lượng DR FUEVFVND (mô phỏng chứng chỉ quỹ của DCVFM VNDiamond ETF) chỉ còn khoảng 107,6 triệu đơn vị, mức thấp nhất kể từ khi ra mắt năm 2022. Tính đỉnh hồi quý 1/2023, lượng DR FUEVFVND đã giảm hơn 40%. Với tỷ lệ chuyển đổi là 1:1, các nhà đầu tư Thái Lan đã bán ròng khoảng 77 triệu chứng chỉ quỹ FUEVFVND trong 3 năm rưỡi.
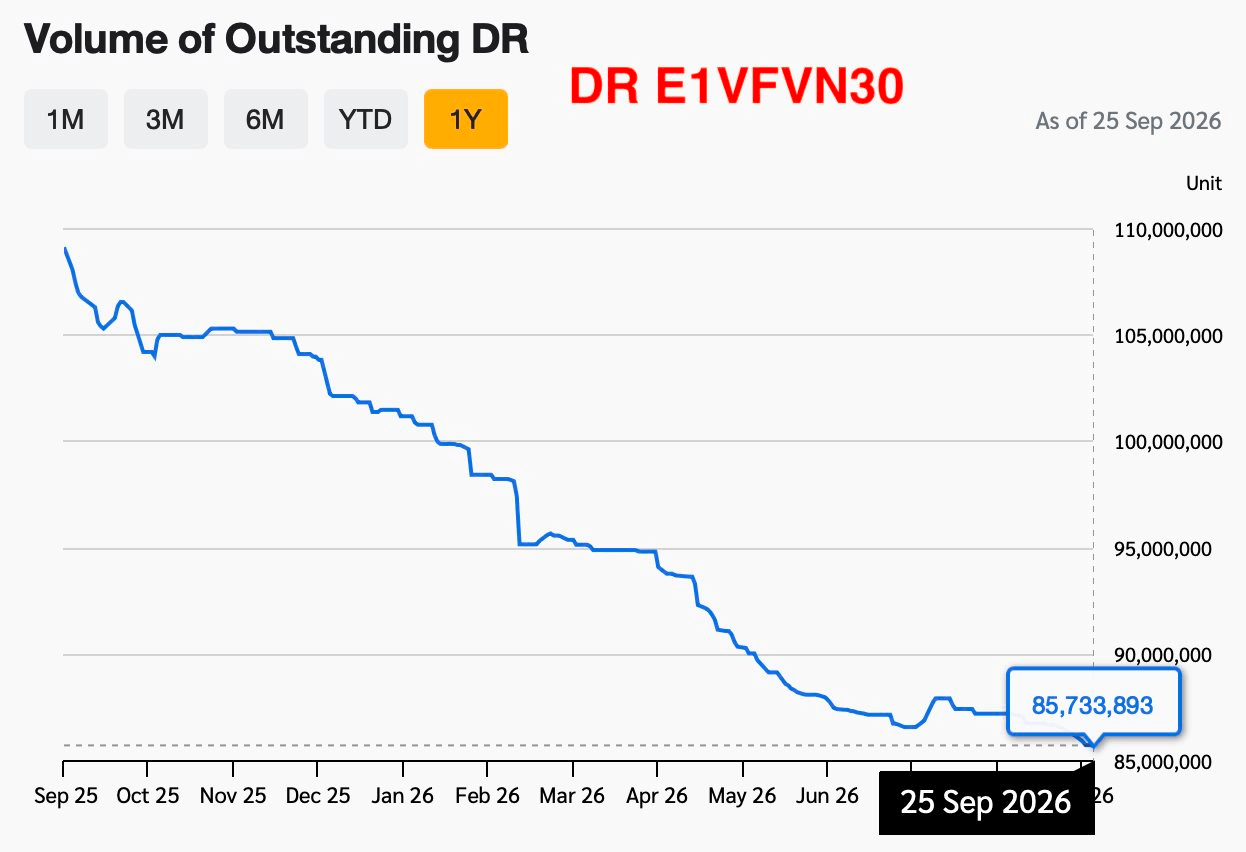
Tương tự, nhà đầu tư Thái Lan cũng liên tục bán mạnh chứng chỉ quỹ E1VFVN30 của DCVFM VN30 ETF. Lượng DR E1VFVN30 đã “bốc hơi” 2/3 từ đỉnh xác lập vào quý 1/2023 và hiện chỉ còn khoảng 85,7 triệu đơn vị, mức thấp nhất trong nhiều năm. Với tỷ lệ chuyển đổi cũng là 1:1, khoảng gần 169 triệu chứng chỉ quỹ E1VFVN30 đã bị người Thái bán ròng trong 3 năm rưỡi.
Ngoài 2 chứng chỉ quỹ kể trên, còn một số ETF trên thị trường chứng khoán Việt Nam đang niêm yết DR trên Thái Lan như DR VNFIN24 của VNFINLEAD ETF (FUESSVFL) ra mắt cuối năm 2025 hay bộ đôi DR V3011 của KIM Growth VN30 ETF và VDIAMON 11 của KIM Growth VNDiamond ETF mới ra mắt hồi tháng 7 năm nay. Tuy nhiên, quy mô của các DR này khá khiêm tốn. Các ETF có hút được vốn khá khi mới niêm yết nhưng sau đó đều đã chững lại gần đây.
Việc nhà đầu tư Thái Lan bán mạnh chứng chỉ lưu ký (DR) mô phỏng các ETF Việt Nam có thể xuất phát từ nhiều yếu tố:
Một trong những yếu tố đáng chú ý là hoạt động chốt lời sau khi thị trường chứng khoán Việt Nam tăng mạnh, đặc biệt trong khoảng gần 2 năm trở lại đây. Động thái này càng đáng chú ý hơn khi nhìn vào việc DCVFMVN30 ETF bị rút ròng rất mạnh bởi danh mục của quỹ có nhiều điểm tương đồng với VN30 – chỉ số mà nhóm Vingroup có tỷ trọng lớn.
Ngoài biến động giá, nhà đầu tư còn quan tâm đến triển vọng lợi nhuận doanh nghiệp, định giá, thanh khoản và khả năng duy trì đà tăng. Nếu kỳ vọng lợi nhuận không theo kịp mức tăng giá, một số nhà đầu tư có thể giảm tỷ trọng để hạn chế rủi ro. Tuy nhiên, không đủ dữ liệu để khẳng định nhà đầu tư Thái Lan bán DR vì đánh giá tiêu cực về triển vọng dài hạn của chứng khoán Việt Nam.
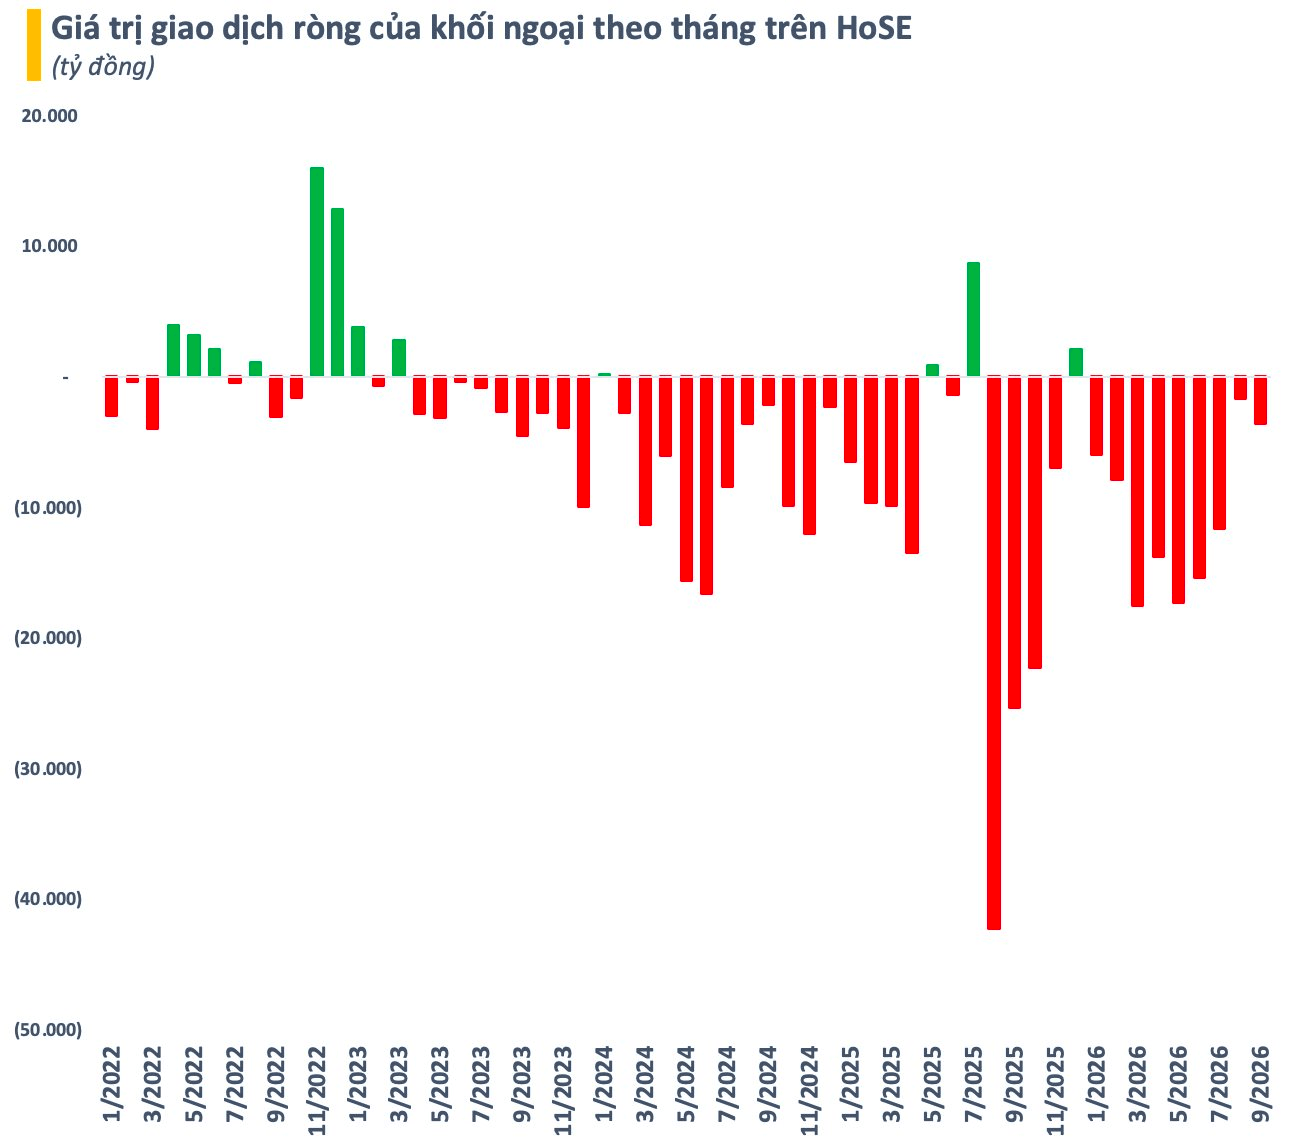
Bên cạnh đó, dòng vốn quốc tế đang có xu hướng giảm mức độ tiếp xúc với một số thị trường mới nổi. Áp lực bán DR cần được đặt trong bối cảnh dòng vốn đầu tư toàn cầu. Thực tế, khối ngoại vẫn bán ròng khá mạnh cổ phiếu Việt Nam ngay cả khi chúng ta được nâng hạng lên thị trường mới nổi thứ cấp của FTSE Russell.
Rủi ro tỷ giá là một yếu tố quan trọng. DR cho phép nhà đầu tư Thái Lan tiếp cận cổ phiếu hoặc ETF nước ngoài thông qua sàn giao dịch trong nước, với giao dịch bằng đồng baht. Tuy nhiên, điều đó không loại bỏ rủi ro tỷ giá. Vì thế, lợi nhuận tính bằng baht chịu tác động của cả giá ETF cơ sở lẫn biến động tỷ giá. Ngay cả khi ETF tại Việt Nam không giảm mạnh, hiệu quả đầu tư quy đổi sang baht vẫn có thể kém kỳ vọng.
Cần nhấn mạnh rằng hoạt động bán DR trên thị trường thứ cấp không đồng nghĩa với việc rút vốn khỏi thị trường Việt Nam. Khi một nhà đầu tư bán DR cho nhà đầu tư khác, giao dịch đó tự nó không buộc ETF Việt Nam phải bán cổ phiếu. Mức độ ảnh hưởng đến thị trường cơ sở phụ thuộc vào cơ chế tạo lập, phòng hộ và phát hành hoặc thu hồi DR của tổ chức phát hành.
Chứng chỉ lưu ký (Depositary Receipts – DR) là loại chứng khoán do một tổ chức lưu ký nước ngoài (thường là ngân hàng trung gian) phát hành bên ngoài Việt Nam theo các quy định của nước sở tại trên cơ sở chứng khoán do công ty đại chúng Việt Nam phát hành.
DR là một chứng chỉ có giá trị tương đương như cổ phiếu thông thường đang được niêm yết trên thị trường Việt Nam nhưng khác ở chỗ nó được công ty đại chúng tại Việt Nam ủy quyền cho một tổ chức nước ngoài làm ngân hàng đại lý thực hiện việc niêm yết và giao dịch trên một sở giao dịch ở nước ngoài.
Các Sàn forex Uy Tín:
Icmarkets
Exness
IQOption
Deriv
Source link

Comments are closed, but trackbacks and pingbacks are open.