
[Longform] Giám đốc Vietcap: Công thức “Ba chữ Đúng” nâng IR trở thành năng lực cạnh tranh trên thị trường vốn

TẬP SAN IR AWARDS 2026: QUẢN TRỊ NIỀM TIN – KIẾN TẠO GIÁ TRỊ
Giám đốc Vietcap: Công thức “Ba chữ Đúng” nâng IR trở thành năng lực cạnh tranh trên thị trường vốn
Hoạt động Quan hệ Nhà đầu tư (IR) cần được nhìn nhận như một năng lực chiến lược trên thị trường vốn, không chỉ là nghĩa vụ công bố thông tin. Với cách tiếp cận đặt khách hàng ở vị trí trung tâm, IR giúp doanh nghiệp xác định đúng nhóm nhà đầu tư mục tiêu, xây dựng niềm tin dài hạn và thu hẹp khoảng cách giữa giá trị nội tại với cách thị trường nhìn nhận doanh nghiệp.
Trên nền tảng đó, Vietcap kết nối doanh nghiệp với cả nhà đầu tư tổ chức và nhà đầu tư cá nhân thông qua mạng lưới khách hàng, các hoạt động gặp gỡ và hệ sinh thái công nghệ, AI, qua đó mở rộng khả năng tiếp cận và nâng cao chất lượng tương tác. Tuy nhiên, công nghệ chỉ là công cụ; niềm tin vẫn được bồi đắp bằng sự minh bạch, nhất quán và đồng hành lâu dài.
Khi một doanh nghiệp dịch chuyển vị thế từ “chưa đại chúng” sang “đại chúng”, hầu hết ban lãnh đạo đều tự tin rằng họ đã chuẩn bị rất tốt các khía cạnh về sức khỏe tài chính hay mô hình kinh doanh. Thế nhưng, thực tế cho thấy “điểm mù” lớn nhất và cũng là thách thức cốt lõi khiến nhiều doanh nghiệp vấp ngã trên thị trường vốn lại không nằm ở những con số tài chính, mà nằm ở sự thay đổi trong tư duy đối thoại.
Để làm rõ thêm góc nhìn nghệ thuật đối thoại trên thị trường vốn, người viết đã có cuộc thảo luận chuyên sâu cùng bà Châu Thiên Trúc Quỳnh – Giám đốc điều hành Khối Tư vấn Đầu tư trong nước, Chứng khoán Vietcap. Với vị thế của một “thông dịch viên hai chiều” kết nối doanh nghiệp và giới đầu tư, bà Quỳnh sẽ chỉ ra cách vượt qua những “điểm mù” trong tư duy IR, đồng thời hé lộ công thức “Ba chữ Đúng” để định hình một câu chuyện vốn nhất quán và hấp dẫn.
IR trở thành năng lực cạnh tranh trên thị trường vốn
Điều gì sẽ thay đổi lớn nhất đối với hoạt động IR khi Việt Nam bước vào giai đoạn nâng hạng thị trường?
Bà Châu Thiên Trúc Quỳnh: Thay đổi lớn nhất là IR sẽ chuyển từ một chức năng thiên về tuân thủ quy định thành một năng lực cạnh tranh trên thị trường vốn. Việc FTSE Russell đánh giá Việt Nam là một thị trường mới nổi thứ cấp sẽ giúp mở rộng khả năng tiếp cận các bộ chỉ số và dòng vốn quốc tế, nhưng vốn sẽ không tự động phân bổ đồng đều cho mọi doanh nghiệp. Nhà đầu tư sẽ lựa chọn những doanh nghiệp có thông tin đáng tin cậy, thanh khoản phù hợp, quản trị tốt và khả năng tiếp cận ban lãnh đạo rõ ràng.
Vì vậy, Doanh nghiệp cần làm nhiều hơn việc công bố thông tin đúng hạn, gồm: “một lịch tương tác chủ động, tài liệu song ngữ, bộ KPI nhất quán qua các kỳ, cơ chế phản hồi câu hỏi của thị trường và kế hoạch truyền thông cả khi kết quả thuận lợi lẫn khi có biến động”. Ở cấp độ này, IR trở thành một phần của chiến lược thị trường vốn: giúp doanh nghiệp xác định đúng nhóm nhà đầu tư mục tiêu, xây dựng niềm tin dài hạn và thu hẹp khoảng cách giữa giá trị nội tại với cách thị trường nhìn nhận doanh nghiệp.
“
Doanh nghiệp cần làm nhiều hơn việc công bố thông tin đúng hạn,
gồm: “một lịch tương tác chủ động, tài liệu song ngữ,
bộ KPI nhất quán qua các kỳ, cơ chế phản hồi câu hỏi của thị trường
và kế hoạch truyền thông cả khi kết quả thuận lợi lẫn khi có biến động”.
Theo bà, đâu là khoảng cách lớn nhất giữa hoạt động IR của doanh nghiệp Việt Nam và kỳ vọng của nhà đầu tư quốc tế?
Khoảng cách lớn nhất không nằm ở việc doanh nghiệp Việt Nam thiếu thông tin, mà ở tính nhất quán, khả năng so sánh và tinh thần đối thoại. Nhiều doanh nghiệp vẫn thực hiện IR theo từng sự kiện: công bố báo cáo, tổ chức đại hội hoặc gặp nhà đầu tư khi có câu chuyện tích cực. Trong khi đó, nhà đầu tư quốc tế muốn nhìn thấy một chuỗi dữ liệu và thông điệp xuyên suốt qua cả chu kỳ kinh doanh, bao gồm mục tiêu, kết quả thực hiện, phân bổ vốn, rủi ro, quản trị và các yếu tố bền vững có ảnh hưởng tài chính.
Sự minh bạch thông tin không chỉ là nói nhiều hơn, mà là nói đúng những vấn đề trọng yếu, đúng thời điểm và nhất quán giữa các kênh; đồng thời sẵn sàng giải thích cả những diễn biến chưa thuận lợi. Khi ban lãnh đạo xem IR là một cuộc đối thoại thường xuyên, thay vì một hoạt động đối phó theo yêu cầu công bố, khoảng cách với kỳ vọng của nhà đầu tư quốc tế sẽ thu hẹp đáng kể.
Với yêu cầu rất cao từ các nhà đầu tư tổ chức quốc tế chuyên nghiệp như vậy, làm thế nào để doanh nghiệp trong nước có thể đáp ứng một cách cơ bản và có hệ thống?
IR không thể làm cho một doanh nghiệp có nền tảng yếu trở nên hấp dẫn trong dài hạn. Điểm xuất phát vẫn phải là sức khỏe tài chính lành mạnh, quản trị tốt, mô hình/chiến lược kinh doanh khả thi. Trên nền tảng đó, doanh nghiệp cần chuẩn bị bốn lớp.
Lớp thứ nhất là mức độ đáp ứng các điều kiện để được đầu tư. Đây là điều kiện cần đầu tiên, thể hiện qua tính thanh khoản của cổ phiếu, tỷ lệ sở hữu tối đa của khối ngoại và tỷ lệ cổ phiếu tự do chuyển nhượng (free-float).
Lớp thứ hai là một luận điểm đầu tư rõ ràng. Thể hiện qua sức khỏe tài chính, định hướng chiến lược kinh doanh rõ ràng và lợi thế cạnh tranh bền vững của doanh nghiệp trên thị trường.
Lớp thứ ba là hệ thống thông tin chuẩn hóa: Hệ thống dữ liệu phải được xây dựng chuẩn mực, có tính xuyên suốt và lưu giữ lịch sử dữ liệu đủ dài. Một số doanh nghiệp Việt Nam hiện chỉ cung cấp dữ liệu từ 1 đến 2 năm gần nhất, điều này hoàn toàn không đủ để nhà đầu tư ngoại thực hiện các bước thẩm định và phân tích sâu. Họ cần một cơ sở dữ liệu rộng hơn và thời gian lịch sử dài hơn.
“
Trong 3-5 năm tới, chuẩn mực IR cần được nâng từ
“đúng quy định” lên
“đủ chất lượng” để nhà đầu tư
toàn cầu ra quyết định.
Cuối cùng là khả năng đối thoại thực chất với thị trường: Đây là lớp trên cùng và vô cùng quan trọng. Ban lãnh đạo và bộ phận IR của doanh nghiệp phải chủ động đối thoại chứ không chỉ dừng lại ở việc thụ động công bố thông tin theo định kỳ hàng tháng, hàng quý hay hàng năm. Chúng ta cần chuyển dịch tư duy từ việc chỉ cung cấp thông tin một chiều sang hoạt động IR thực chất nhằm kết nối thị trường vốn và nâng tầm lên thành tư vấn chiến lược IR.
Trong 3-5 năm tới, doanh nghiệp Việt Nam cần hướng tới những chuẩn mực IR nào để nâng cao năng lực cạnh tranh trên thị trường vốn quốc tế?
Trong 3-5 năm tới, chuẩn mực IR cần được nâng từ ‘đúng quy định' lên ‘đủ chất lượng” để nhà đầu tư toàn cầu ra quyết định. Theo tôi, doanh nghiệp nên tập trung vào năm chuẩn mực.
Thứ nhất, công bố thông tin trọng yếu bằng song ngữ kịp thời và chính xác, đồng thời bảo đảm quyền tiếp cận bình đẳng. Thứ hai, sử dụng bộ chỉ tiêu nhất quán và có khả năng so sánh/kiểm chứng qua các kỳ, bao gồm mục tiêu, kết quả thực hiện và giải trình chênh lệch. Thứ ba, đưa IR vào cơ chế quản trị với sự bảo trợ của lãnh đạo cấp cao, lịch IR rõ ràng và quy trình truyền thông khủng hoảng. Thứ tư, chuyển từ truyền thông một chiều sang đối thoại có mục tiêu với từng nhóm nhà đầu tư, nhưng vẫn bảo đảm cùng một nền tảng thông tin trọng yếu. Thứ năm, từng bước chuẩn hóa công bố bền vững theo hướng có liên hệ với tài chính và có thể so sánh, có thể tham chiếu các chuẩn mực công bố thông tin bền vững như IFRS S1 và IFRS S2. Doanh nghiệp không cần áp dụng mọi chuẩn mực quốc tế trong một đêm; điều quan trọng là có lộ trình, xác định đúng vấn đề trọng yếu và thể hiện sự cải thiện qua thời gian.
Xây dựng câu chuyện vốn để định hình chiến lược IR
Trên thực tế, có những doanh nghiệp thuộc những ngành nghề khá đặc thù, rất khó để tìm kiếm hoặc làm mới câu chuyện truyền thông thường xuyên. Trong trường hợp đó, doanh nghiệp nên định hình chiến lược IR như thế nào để luôn thu hút được thị trường?
Tôi cho rằng doanh nghiệp nào cũng có câu chuyện của riêng mình, chỉ là tần suất xuất hiện các sự kiện lớn trong năm của mỗi bên sẽ khác nhau. Điểm cốt lõi ở đây là doanh nghiệp phải xây dựng được một câu chuyện vốn chuẩn xác và nhất quán. Câu chuyện vốn là một chủ điểm, một mục tiêu dài hạn mang tính xuyên suốt. Từ câu chuyện gốc đó, doanh nghiệp mới bóc tách và khai thác các khía cạnh khác nhau mang tính thời điểm.
Để triển khai hiệu quả chiến lược này, doanh nghiệp cần tuân thủ “Ba chữ Đúng”:
Thứ nhất, đúng ngữ cảnh: Xây dựng câu chuyện dựa trên đặc trưng ngành nghề và thế mạnh nội tại riêng biệt của doanh nghiệp.
Thứ hai, đúng thời điểm: Lựa chọn thời điểm phù hợp trong năm để công bố thông tin, không nhất thiết phải dồn dập nhưng phải đúng lúc thị trường cần.
Thứ ba, đúng đối tượng: Phương thức tiếp cận của nhà đầu tư tổ chức và nhà đầu tư cá nhân là hoàn toàn khác nhau. Do đó, cùng một thông tin gốc, doanh nghiệp cần có cách thức truyền tải và kênh phân phối phù hợp với đặc thù của từng nhóm đối tượng để đạt hiệu quả cao nhất.
Khi đạt được “Ba chữ Đúng” này, doanh nghiệp đã hoàn thành một phần quan trọng trong chiến lược IR dài hạn của mình.
01
Xây dựng câu chuyện dựa trên đặc trưng ngành nghề và thế mạnh nội tại riêng biệt của doanh nghiệp.
02
ĐÚNG
THỜI ĐIỂM
↗
Lựa chọn thời điểm phù hợp trong năm để công bố thông tin, không nhất thiết phải dồn dập nhưng phải đúng lúc thị trường cần.
03
ĐÚNG
ĐỐI TƯỢNG
↗
Cùng một thông tin gốc nhưng cần có cách thức truyền tải và kênh phân phối phù hợp với nhà đầu tư tổ chức và nhà đầu tư cá nhân.
Với vị thế là một trong những định chế tài chính tư vấn IB hàng đầu trên thị trường, Vietcap có định hướng và hỗ trợ như thế nào giúp các doanh nghiệp khai thác và xây dựng những câu chuyện vốn này?
Điểm mạnh của Vietcap nằm ở khả năng kết hợp hai chiều nhờ sở hữu mảng IB giúp chúng tôi tiếp cận sâu sắc, thấu hiểu tường tận tiếng nói và nội tại của doanh nghiệp. Ở chiều ngược lại, Vietcap với thị phần khách hàng tổ chức nước ngoài rất lớn cùng mạng lưới khách hàng cá nhân đa dạng. Nhờ đứng ở vị trí trung tâm, chúng tôi hiểu rõ nhu cầu và tiếng nói của cả hai bên để làm cầu nối trung gian hiệu quả.
Chúng tôi hỗ trợ doanh nghiệp thông qua hai vai trò chính:
Thứ nhất, phản hồi hai chiều: Thu thập ý kiến phản hồi từ thị trường và các nhà đầu tư để gửi lại doanh nghiệp, giúp ban lãnh đạo thấu hiểu thị trường đang mong đợi điều gì và có sự điều chỉnh phù hợp. Đồng thời giúp truyền tải những giá trị nội tại cốt lõi của doanh nghiệp mà trước đây thị trường có thể chưa hiểu đúng hoặc chưa đánh giá hết.
Thứ hai, tư vấn định hình chiến lược IR: Giúp doanh nghiệp cụ thể hóa nguyên tắc “Ba chữ Đúng” (đúng ngữ cảnh, đúng thời điểm, đúng đối tượng) để tối ưu hóa hiệu quả truyền thông tài chính.
Tôi thường hình dung Vietcap như một ‘thông dịch viên hai chiều' của thị trường vốn: không thay đổi sự thật, mà chuyển sự thật thành ngôn ngữ hữu ích cho từng đối tượng. Chính sự kết nối giữa khách hàng tổ chức và khách hàng cá nhân tạo nên lợi thế khác biệt, khó sao chép của Vietcap trong tư vấn chiến lược IR. Chúng tôi đặt lợi ích khách hàng lên trước và đồng hành với doanh nghiệp qua nhiều chu kỳ; tôi cho rằng niềm tin được xây dựng và tích lũy bằng sự minh bạch và nhất quán theo thời gian.
Với kinh nghiệm tư vấn tại Vietcap, khi một doanh nghiệp chuyển dịch vị thế từ “chưa đại chúng” sang “đại chúng” (IPO và niêm yết), đâu là “điểm mù” lớn nhất mà ban lãnh đạo thường vấp phải hoặc chưa nhận thức đầy đủ?
Khi chuyển dịch trạng thái sang công ty đại chúng, các vấn đề về sức khỏe tài chính, mô hình kinh doanh, hay việc chuẩn bị dữ liệu theo quy chuẩn công bố thông tin hầu hết các doanh nghiệp đều có thể chuẩn bị tốt.
Tuy nhiên, “điểm mù” lớn nhất và cũng là thách thức cốt lõi nhất chính là sự thay đổi về tư duy đối thoại và mức độ sẵn sàng lắng nghe phản hồi từ thị trường. Khi đã là công ty đại chúng, quy mô và cơ cấu cổ đông sẽ mở rộng hơn rất nhiều. Ban lãnh đạo buộc phải rũ bỏ thói quen quản lý khép kín trước đây để sẵn sàng mở lòng đối thoại thẳng thắn với cổ đông, lắng nghe những ý kiến phản biện đa chiều từ thị trường. Đây là yếu tố định tính vô cùng khó khăn nhưng lại là mấu chốt quyết định sự thành bại của hoạt động IR.
Trong các thương vụ tư vấn từ đầu năm 2026 đến nay của Vietcap, bà đánh giá mức độ sẵn sàng đối thoại của ban lãnh đạo các doanh nghiệp như thế nào?
Từ đầu năm đến nay, Vietcap đã thực hiện tư vấn nhiều thương vụ như IPO của Điện máy Xanh, Amy Grupo, Datviet VAC hay thương vụ phát hành ra công chúng (PO) của F88.
Đối với các doanh nghiệp thực hiện IPO, Vietcap đều đã đồng hành hướng dẫn và chuẩn bị rất kỹ lưỡng cho công tác IR tương lai. Đa phần ban lãnh đạo các doanh nghiệp này đều chủ động, tích cực và coi IR là trọng tâm chiến lược. Một minh chứng điển hình là trong đợt Roadshow của Điện máy Xanh, ngoài 2 buổi Roadshow lớn trực tiếp tại TP.HCM và Hà Nội, ban lãnh đạo còn chủ động tổ chức thêm các buổi hội thảo trực tuyến (Webinar) quy mô nhỏ hơn với từng công ty chứng khoán lớn để trực tiếp đối thoại, giải đáp cặn kẽ mọi thắc mắc và lắng nghe phản hồi từ các nhóm nhà đầu tư. Việc giúp thị trường “hiểu đúng” về giá trị doanh nghiệp là vô cùng quan trọng.
Sự trưởng thành của nhà đầu tư cá nhân thay đổi IR ra sao?
Chúng ta vừa trao đổi nhiều về các nhà đầu tư tổ chức. Vậy còn khối nhà đầu tư cá nhân thì sao? Bà đánh giá như thế nào về sự trưởng thành của nhóm nhà đầu tư cá nhân tại Việt Nam những năm gần đây và làm sao để doanh nghiệp cân bằng việc truyền thông thông tin tới cả hai nhóm đối tượng này?
Theo số liệu mới nhất từ Trung tâm Lưu ký Chứng khoán Việt Nam (VSD), thị trường hiện có hơn 13.5 triệu tài khoản nhà đầu tư cá nhân tính đến cuối tháng 7/2026, và hiện chiếm phần lớn giá trị giao dịch khớp lệnh trên toàn thị trường.. Rõ ràng, nhà đầu tư cá nhân đã trở thành lực lượng dòng tiền chính yếu của thị trường chứng khoán Việt Nam. Đồng thời, khoảng cách về khả năng tiếp cận thông tin giữa nhà đầu tư tổ chức và nhà đầu tư cá nhân đang ngày càng thu hẹp.
Về nguyên tắc cốt lõi, doanh nghiệp phải đảm bảo tính công bằng thông tin giữa hai nhóm đối tượng này. Bản chất thông tin cung cấp phải trung thực, nhất quán và giống nhau, tuyệt đối không có chuyện cung cấp thông tin A cho tổ chức và thông tin B cho cá nhân, hoặc thiên vị cung cấp trước cho bên nào. Tuy nhiên, hình thức và cách thức tiếp cận thì cần có sự tùy biến để phù hợp với từng đối tượng.
Đối với nhà đầu tư tổ chức, họ yêu cầu thông tin có chiều sâu, hệ thống số liệu lịch sử nhiều năm để phục vụ phân tích cơ bản và mô hình định giá phức tạp. Trong khi đó, nhà đầu tư cá nhân cần thông tin dễ tiếp cận, dễ hiểu, mang tính thị trường và cập nhật kịp thời.
Khi lượng thông tin trên thị trường ngày càng lớn, thách thức lớn nhất của nhà đầu tư là làm thế nào để lọc ra thông tin thực sự có giá trị. Làm sao để doanh nghiệp có thể truyền tải thông tin hiệu quả tới nhà đầu tư? Ở phương diện định chế tài chính, Vietcap đang giải quyết bài toán này như thế nào?
Trong môi trường dư thừa dữ liệu, việc có một bộ lọc phù hợp, cá nhân hóa là điều cần thiết cho cả doanh nghiệp lẫn nhà đầu tư trên thị trường. Thông tin từ doanh nghiệp nên bắt đầu từ tính trọng yếu: thông tin nào làm thay đổi cách nhà đầu tư đánh giá triển vọng, dòng tiền, rủi ro hoặc định giá. Sau đó, thông tin cần được kiểm chứng, đặt trong bối cảnh, so sánh được với quá khứ và truyền tải theo một cấu trúc nhất quán. Cùng một sự thật có thể được trình bày ở nhiều mức độ chi tiết khác nhau, nhưng không được thay đổi bản chất hay tạo ra tiếp cận chọn lọc.
Đây chính là bài toán mà Vietcap đang giải quyết tốt với vài trò là đơn vị tư vấn chiến lược cho hoạt động IR. Chúng tôi xây dựng một vòng phản hồi khép kín: lắng nghe câu hỏi từ nhà đầu tư tổ chức và cá nhân; xác định khoảng trống thông tin; tư vấn cho doanh nghiệp về thông điệp, lịch công bố, định dạng nội dung và kênh tiếp cận; sau đó tiếp tục ghi nhận phản hồi của thị trường để điều chỉnh.
Với nhà đầu tư cá nhân, vòng phản hồi này được chuyển hóa thành cơ hội tiếp cận doanh nghiệp qua các buổi gặp gỡ quy mô nhỏ (Ăn trưa cùng Chuyên gia, Hội nghị bàn tròn, Gặp gỡ nhà đầu tư qua hình thức điện đàm, Hội thảo độc quyền trực tuyến dành riêng nhà đầu tư Vietcap (Webinar) và Hội nghi Đầu tư dành cho khách hàng cá nhân (Vietcap Investment Day -VID), trong khuôn khổ phù hợp, trên cơ sở thông tin đã công bố và bảo đảm quyền tiếp cận bình đẳng. Giá trị không chỉ nằm ở việc “nghe trực tiếp” từ doanh nghiệp, mà còn ở khả năng đặt câu hỏi, hiểu bối cảnh và đối chiếu thông tin trước khi ra quyết định.
Trong bối cảnh nhà đầu tư cá nhân ngày càng có nhu cầu tiếp cận thông tin chuyên sâu, Vietcap đang ứng dụng công nghệ và AI như thế nào để thu hẹp khoảng cách tiếp cận và hỗ trợ khách hàng ra quyết định tốt hơn?
“
Mức độ thực hành IR của các doanh nghiệp Việt Nam hiện nay đã có
nhiều tiến bộ và đạt kết quả khá tốt. Tuy nhiên, khoảng cách khác
biệt lớn nhất nằm ở các yếu tố định tính. Hai điểm định tính quan
trọng mà doanh nghiệp Việt Nam cần cải thiện nhiều nhất là:
Tính đối thoại hai chiều và chủ động nhận phản hồi từ thị trường.
Khoảng cách đang thu hẹp nhanh về khả năng tiếp cận thông tin, nhưng chưa tự động thu hẹp về khả năng phân tích và sử dụng thông tin.
Công nghệ của chúng tôi không chỉ đưa thêm dữ liệu mà còn giúp nhà đầu tư tìm đúng thông tin, hiểu bối cảnh giúp ra quyết định và kiểm soát rủi ro tốt hơn.
Vietcap AI news giúp Nhà đầu tư tổng hợp và nhận diện các thông tin trọng yếu của Doanh nghiệp niêm yết. Chúng tôi đồng thời thiết kế nhiều lớp nội dung như: báo cáo phân tích chuyên sâu, và dữ liệu phân tích, bản tóm tắt, biểu đồ phân tích,… được tích hợp trên cùng một nền tảng Vietcap IQ & Trading. Đối với khâu ra quyêt định đầu tư, chúng tôi ứng dụng AI (AI trading) đưa ra các khuyến nghị giao dịch và đầu tư tùy thuộc vào khẩu vị nhà đầu tư mà chúng tôi nhận diện được.
Tất cả các khâu như: thu thập thông tin, phân tích & xử lý, và ra quyết định đầu tư, đều được thực hiện trên cùng một nền tảng, ngay khi khách hàng sử dụng hệ sinh thái của Vietcap.
Là thành viên Hội đồng Bình chọn của giải thưởng IR Awards đánh giá hoạt động IR của 36 doanh nghiệp được đề cử năm nay, bà nhìn nhận thế nào về thực trạng thực hành IR của các doanh nghiệp Việt Nam hiện tại? Điểm nào cần được cải thiện nhất?
Nhìn chung, mức độ thực hành IR của các doanh nghiệp Việt Nam hiện nay đã có nhiều tiến bộ và đạt kết quả khá tốt. Về mặt định lượng, tuân thủ các quy định pháp luật về công bố thông tin, các tiêu chí chấm điểm kỹ thuật, hầu hết các doanh nghiệp lọt vào vòng trong đều đáp ứng tốt và nắm rõ tiêu chí.
Tuy nhiên, khoảng cách khác biệt lớn nhất nằm ở các yếu tố định tính. Hai điểm định tính quan trọng mà doanh nghiệp Việt Nam cần cải thiện nhiều nhất là: Tính đối thoại hai chiều và chủ động nhận phản hồi từ thị trường.
Thời gian qua thị trường chứng khoán Việt Nam đã chứng kiến một số cuộc khủng hoảng truyền thông của các doanh nghiệp lớn. Dưới góc nhìn chuyên gia tư vấn IR, bà đánh giá thế nào về cách xử lý khủng hoảng truyền thông của các doanh nghiệp trong nước hiện nay?
Một yêu cầu quan trọng của IR chuyên nghiệp là có một quy trình xử lý khủng hoảng bài bản. Đáng tiếc là hiện nay, rất nhiều doanh nghiệp Việt Nam chưa ý thực được hậu quả của khủng hoảng và khuyết thiếu bộ quy trình này. Do đó, khi sự cố xảy ra, ban lãnh đạo thường bị bất ngờ, phản ứng chậm chạp, lúng túng hoặc xử lý chưa chỉn chu đối với thị trường. Để nâng tầm chất lượng IR từ mức “tuân thủ đúng quy định” lên “chất lượng chuẩn mực cao”, việc xây dựng quy trình xử lý khủng hoảng là bắt buộc
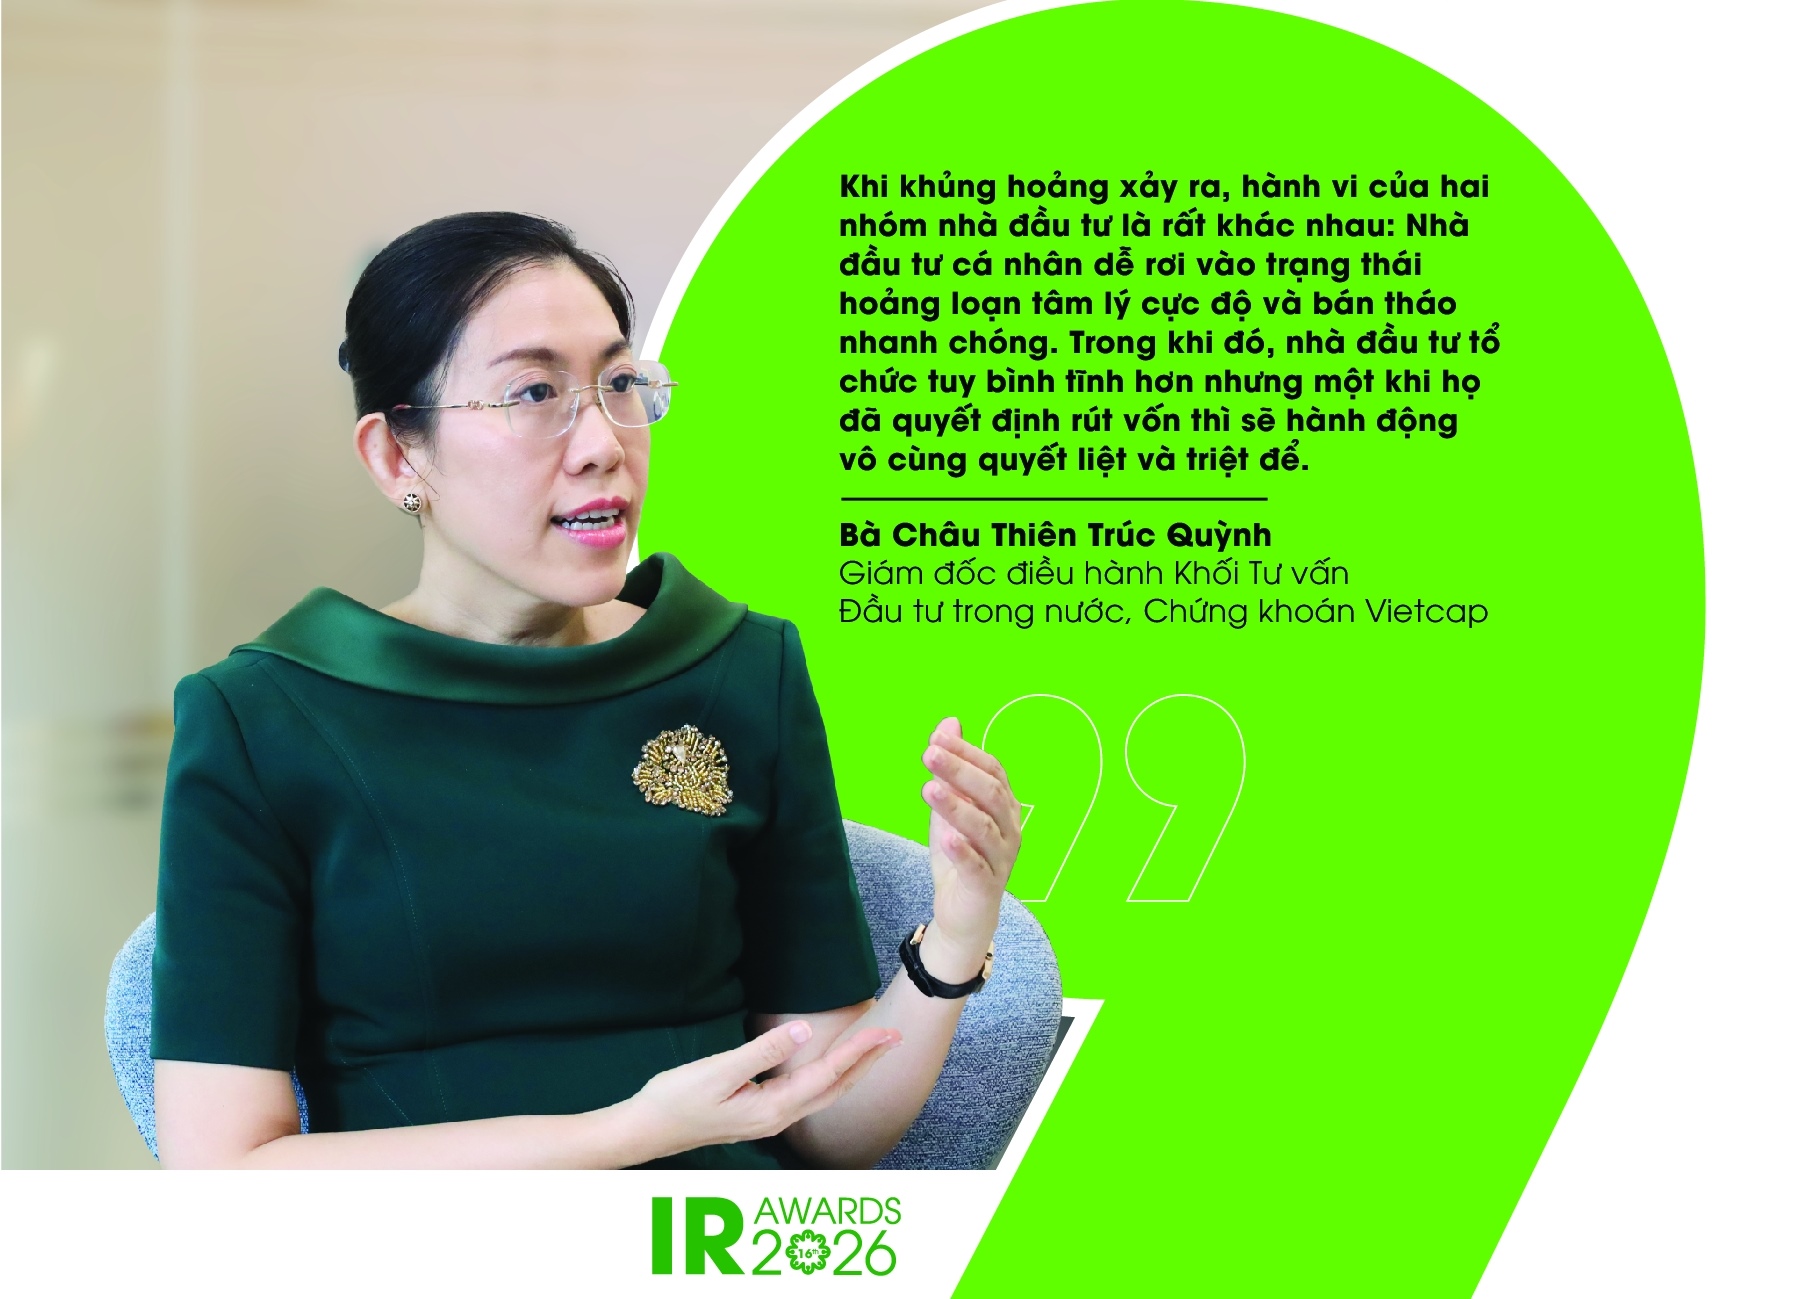
Khi khủng hoảng xảy ra, hành vi của hai nhóm nhà đầu tư là rất khác nhau: Nhà đầu tư cá nhân dễ rơi vào trạng thái hoảng loạn tâm lý cực độ và bán tháo nhanh chóng. Trong khi đó, nhà đầu tư tổ chức tuy bình tĩnh hơn nhưng một khi họ đã quyết định rút vốn thì sẽ hành động vô cùng quyết liệt và triệt để.
Do đó, doanh nghiệp cần có chiến lược xử lý khủng hoảng phân lớp nhưng đồng thời phải đảm bảo tính công bằng thông tin.
Đối với nhà đầu tư tổ chức, Ban lãnh đạo doanh nghiệp cần nhanh chóng thu xếp các buổi gặp trực tiếp để đối thoại trực tiếp. Mục tiêu là làm rõ bản chất sự việc, chứng minh sự thiện chí của ban lãnh đạo và các hành động khắc phục cụ thể để khẳng định sự cố này không làm thay đổi mô hình kinh doanh, chiến lược dài hạn hay giá trị nội tại cốt lõi của doanh nghiệp.
Với nhà đầu tư cá nhân, cách tiếp cận thông tin phải cực kỳ nhanh chóng, kịp thời, dễ hiểu và mang tính thời điểm. Doanh nghiệp không thể chọn giải pháp im lặng hoặc đợi đến khi có đầy đủ mọi thông tin hoàn hảo mới công bố. Sự chậm trễ sẽ gây phản tác dụng, đẩy khủng hoảng đi xa hơn do sự hoài nghi lan rộng, dẫn đến việc nhà đầu tư cá nhân hoảng loạn bán tháo vì không thể chờ đợi. Doanh nghiệp cần cập nhật liên tục tiến trình xử lý sự cố để họ nắm được chuyện gì đang xảy ra.
Dù tiếp cận theo hình thức nào, nội dung thông tin công bố về mặt bản chất, các yếu tố rủi ro và điều kiện đi kèm phải hoàn toàn đồng nhất và công bằng giữa nhà đầu tư cá nhân và tổ chức. Tuyệt đối không giấu rủi ro với nhóm này mà lại nói rõ với nhóm kia. Sự bất đối xứng thông tin sẽ hủy hoại niềm tin và khiến khủng hoảng trầm trọng hơn.
Xin cám ơn bà.
Chí Kiên
Thiết kế : Tuấn Trần
FILI
– 09:00 19/09/2026
Các Sàn forex Uy Tín:
Icmarkets
Exness
Source link

Comments are closed, but trackbacks and pingbacks are open.