

Fed tăng lãi suất tác động thị trường chứng khoán Việt Nam ra sao?
Cục Dự trữ Liên bang Mỹ (Fed) đã ra quyết định tăng lãi suất điều hành mục tiêu thêm 25 điểm cơ bản, tức vào mức 3.75% – 4% trong kỳ họp tháng 9 vừa qua, đánh dấu lần tăng lãi suất đầu tiên kể từ năm 2023.
Fed tăng lãi suất không tác động cơ học tới lãi suất trong nước
Đánh giá về sự kiện này, ông Võ Kim Phụng – Trưởng phòng Phân tích Công ty Chứng khoán BETA cho rằng việc Fed tăng lãi suất trước hết làm thay đổi mặt bằng lãi suất USD, từ đó tác động đến các nền kinh tế khác thông qua chênh lệch lãi suất, tỷ giá, dòng vốn và giá tài sản.
Đối với Việt Nam, tác động không mang tính cơ học và không đồng thời trên tất cả các kênh. Lãi suất điều hành của Fed là một trong nhiều yếu tố quyết định tỷ giá VND/USD, bên cạnh cán cân thương mại, dòng vốn quốc tế, nhu cầu ngoại tệ của doanh nghiệp và trạng thái hệ thống ngân hàng, cũng như kỳ vọng của thị trường. Khi lợi suất tài sản USD tăng, chênh lệch lợi suất giữa tài sản bằng USD và VND có thể thay đổi, tạo áp lực lên tỷ giá và dòng vốn. Tuy nhiên, mức độ truyền dẫn phụ thuộc vào trạng thái cung – cầu ngoại tệ và khả năng điều tiết của NHNN thông qua các công cụ thanh khoản, lãi suất và thị trường ngoại hối.
Fed Funds Rate là lãi suất điều hành ngắn hạn hay có thể coi giá vốn ngắn hạn của đồng USD, trong khi lãi suất VND được hình thành chủ yếu từ trạng thái cung – cầu vốn trong nền kinh tế Việt Nam. Vì vậy, một đợt Fed tăng lãi suất không tạo ra cơ chế tự động khiến lãi suất huy động và cho vay tại Việt Nam tăng cùng biên độ. Tác động của Fed trước hết có thể xuất hiện thông qua thay đổi tương quan lợi suất giữa VND và USD, áp lực lên tỷ giá và điều kiện thanh khoản, sau đó mới truyền dẫn vào thị trường tiền tệ trong nước. NHNN có thể sử dụng các công cụ điều hành thanh khoản, lãi suất và ngoại hối để hấp thụ một phần cú sốc bên ngoài, qua đó cho phép lãi suất VND vận động theo mục tiêu ổn định kinh tế trong nước thay vì phản ứng máy móc với từng thay đổi của Fed. Thực tế, NHNN cũng nhấn mạnh việc phối hợp các công cụ về lãi suất, thanh khoản VND và can thiệp ngoại tệ nhằm ổn định thị trường ngoại hối và hấp thụ một phần các cú sốc bên ngoài.
Điều quyết định Fed tăng lãi suất có thực sự tạo áp lực lớn lên chi phí vốn VND hay không nằm ở phản ứng của thị trường trong nước. Nếu hệ thống ngân hàng vẫn dồi dào thanh khoản, tăng trưởng tiền gửi đáp ứng được nhu cầu tín dụng và cầu tín dụng phù hợp, ngân hàng không nhất thiết phải nâng lãi suất huy động để thu hút thêm nguồn vốn, khi đó, tác động của Fed lên mặt bằng lãi suất VND có thể tương đối hạn chế.
Ngược lại, nếu tín dụng tăng nhanh trong khi huy động vốn không theo kịp, tỷ giá áp lực hơn, chi phí vốn trên thị trường liên ngân hàng có thể tăng trước, sau đó tạo áp lực lên lãi suất huy động và cuối cùng là lãi suất cho vay. “Đây là một trong những lý do cùng một mức tăng của Fed Funds Rate nhưng mức độ truyền dẫn sang lãi suất Việt Nam có thể rất khác nhau giữa các thời kỳ”, ông Phụng nhấn mạnh.
Báo cáo đánh giá của Chứng khoán ACBS nhận định việc Fed tăng lãi suất sẽ thu hẹp dư địa điều hành của NHNN thay vì tạo ra nhu cầu thắt chặt chính sách trong nước ngay lập tức.
Tăng trưởng kinh tế tháng 8 vẫn được hỗ trợ bởi sản xuất, FDI và đầu tư công, trong khi áp lực lạm phát chủ yếu đến từ nhiên liệu (CPI đạt 4.89% so với cùng kỳ) và chưa cho thấy sự lan rộng rõ rệt sang CPI lõi. Thanh khoản ngắn hạn cũng đã cải thiện, nhưng nguồn vốn kỳ hạn dài vẫn là hạn chế. Vì vậy, ACBS tiếp tục kỳ vọng NHNN ưu tiên điều tiết thanh khoản và cải thiện các kênh truyền dẫn của tín dụng, thay vì cắt giảm lãi suất chính sách.
Theo ACBS, quyết định của Fed chưa làm thay đổi động lực tăng trưởng cơ bản của kinh tế Việt Nam, nhưng làm tăng yêu cầu về hiệu quả sử dụng vốn và chi phí lãi vay. Điều này tiếp tục ủng hộ chiến lược lựa chọn cổ phiếu thay vì kỳ vọng một đợt tái định giá đồng loạt của thị trường.
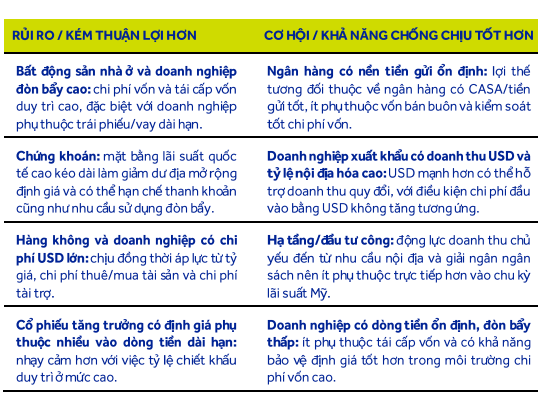
Cụ thể, tác động tiêu cực của quyết định Fed chủ yếu đi qua kênh chi phí vốn và tỷ lệ chiết khấu, thay vì phản ánh một sự suy yếu tức thời trong triển vọng lợi nhuận doanh nghiệp. Chu kỳ tăng trưởng hiện tại của Việt Nam vẫn được hỗ trợ bởi sản xuất, FDI và đầu tư công. Tuy nhiên, mặt bằng lãi suất toàn cầu cao hơn làm tăng hiệu suất sinh lời và phần bù rủi ro đối với cổ phiếu và chi phí lãi vay của các doanh nghiệp sử dụng đòn bẩy lớn.
Nguồn: ACBS
|
Lãi suất Fed tác động thế nào tới các kênh đầu tư?
Đánh giá quyết định tăng lãi suất của Fed, chuyên gia DNSE chỉ ra rằng có bốn kênh truyền dẫn chính: Tỷ giá, dòng vốn, chi phí vốn và thương mại. Điều cần theo dõi không chỉ là mức tăng 0.25 điểm phần trăm lần này, mà còn là khả năng lãi suất Mỹ tiếp tục tăng và duy trì ở mức cao trong bao lâu.
Với nhà đầu tư chứng khoán, tác động sớm thường nằm ở giá trị danh mục, trước khi thể hiện trong kết quả kinh doanh doanh nghiệp. Khi mức sinh lời yêu cầu tăng, nhà đầu tư có xu hướng trả mức giá thấp hơn cho cùng một dòng lợi nhuận tương lai. Doanh nghiệp vay nợ lớn, phụ thuộc vốn ngoại tệ hoặc nguyên liệu nhập khẩu có thể chịu thêm áp lực.
Người dùng margin nhạy cảm hơn vì giá cổ phiếu giảm có thể làm tỷ lệ tài sản bảo đảm suy giảm, kể cả khi lãi suất margin chưa tăng. Tuy nhiên, mức độ ảnh hưởng sẽ phân hóa; doanh nghiệp có dòng tiền tốt, ít nợ hoặc nguồn thu ngoại tệ ròng có khả năng chống chịu khác với doanh nghiệp đòn bẩy cao.
Với nhà đầu tư vàng, Chuyên gia DNSE cho rằng không nên suy luận rằng Fed tăng lãi suất thì vàng chắc chắn giảm. Lãi suất thực tăng và USD mạnh thường tạo sức ép lên vàng vì vàng không trả lãi. Nhưng nhu cầu trú ẩn trước rủi ro địa chính trị có thể hỗ trợ giá theo chiều ngược lại.
Tại Việt Nam, giá vàng còn phụ thuộc tỷ giá USD/VND và chênh lệch cung cầu trong nước. Vì vậy, vàng thế giới giảm chưa chắc vàng trong nước giảm tương ứng. Ví tiền của người mua còn chịu ảnh hưởng bởi chênh lệch giá mua – bán, đặc biệt khi giao dịch ngắn hạn.
Với người gửi tiết kiệm, lợi ích chỉ xuất hiện nếu ngân hàng trong nước tăng lãi suất huy động và người gửi mở khoản tiền gửi mới hoặc tái tục. Sổ tiết kiệm đang hưởng lãi suất cố định không tự động được nâng lãi chỉ vì Fed thay đổi chính sách. Người gửi cũng cần nhìn vào sức mua thực tế: Tiền lãi tăng nhưng giá sinh hoạt tăng nhanh hơn thì chưa chắc đời sống đã dư dả hơn.
Có thể còn 1 đợt tăng lãi suất trong năm 2026
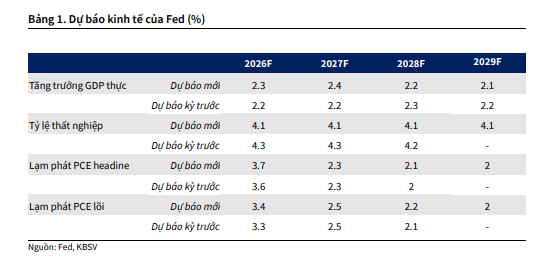
Chứng khoán KBSV dự báo trong 3 tháng cuối năm, nhiều khả năng Fed sẽ có thêm một lần tăng lãi suất 25 điểm cơ bản, dựa trên hai yếu tố chính.
Thứ nhất, Fed tiếp tục nâng dự báo lạm phát toàn phần và lạm phát lõi 2026 lên thêm 10 điểm cơ bản so với dự báo hồi tháng 6, đồng thời dự báo lạm phát sẽ quay về mức mục tiêu 2% vào năm 2029 (thay vì năm 2028 như dự báo trước đó), trong khi dự báo về tỷ lệ thất nghiệp và tăng trưởng GDP được điều chỉnh theo hướng tích cực hơn.
Thứ hai, giá dầu vẫn duy trì ở mức cao (dự kiến quay về vùng 9x USD/thùng vào quý 4) trong bối cảnh xung đột tại Trung Đông tiếp tục gây gián đoạn hoạt động vận chuyển và xuất khẩu dầu mỏ. Mặc dù Saudi Arabia đã tăng cường vận chuyển dầu qua Oman, qua đó giảm bớt lo ngại về thiếu hụt nguồn cung trong ngắn hạn, rủi ro gián đoạn vẫn hiện hữu khi xung đột chưa được giải quyết hoàn toàn.
Nguồn: KBSV
|
Chí Kiên
FILI
– 14:54 18/09/2026
Các Sàn forex Uy Tín:
Icmarkets
Exness
Source link

Comments are closed, but trackbacks and pingbacks are open.