
[Longform] Bà Daniela Peeva (ABIRD): ESG không còn là “chương riêng” trong hoạt động IR

Bà Daniela Peeva (ABIRD): ESG không còn là “chương riêng” trong hoạt động IR
Theo bà Daniela Peeva – Chủ tịch Hiệp hội các Giám đốc Quan hệ Nhà đầu tư Bulgaria (ABIRD), ESG (Môi trường – Xã hội – Quản trị) đang ngày càng được tích hợp sâu vào hoạt động Quan hệ nhà đầu tư (IR), từ chiến lược, quản trị đến cách doanh nghiệp xây dựng câu chuyện và đối thoại với nhà đầu tư.
Trong khuôn khổ IR Views, bà Daniela Peeva – Chủ tịch Hiệp hội các Giám đốc Quan hệ Nhà đầu tư Bulgaria (ABIRD), đã chia sẻ về chủ đề “Tác động của ESG đến định giá và hoạt động Quan hệ Nhà đầu tư (IR) tại châu Âu”.
Theo bà Peeva, kỳ vọng từ doanh nghiệp, thế hệ nhà đầu tư mới, đặc biệt là Gen Z, và những người làm quan hệ nhà đầu tư ngày càng cao. Điều này mở ra một kỷ nguyên mới, khi IR không còn chỉ là hoạt động truyền thông mà còn tích hợp ESG.
Trước đây, IR chủ yếu tập trung vào các chỉ tiêu tài chính như doanh thu, EBITDA, EPS, cổ tức, nợ, dòng tiền và dự báo, với câu chuyện doanh nghiệp xoay quanh kết quả kinh doanh theo quý và hiệu quả hoạt động ngắn hạn.
Tuy nhiên, khi ESG ngày càng được tích hợp vào IR, doanh nghiệp không chỉ cần nhìn nhận các rủi ro tài chính mà còn phải đánh giá rủi ro phi tài chính, đồng thời cho thấy chiến lược ESG gắn với kết quả kinh doanh và các vấn đề trọng yếu như thế nào. Câu chuyện đầu tư vì vậy mở rộng từ những con số ngắn hạn sang giá trị dài hạn, góp phần củng cố niềm tin của nhà đầu tư và khả năng chống chịu của doanh nghiệp.
Chẳng hạn, khi đối thoại với nhà đầu tư, doanh nghiệp không thể chỉ nói EBITDA tăng 8% mà cần làm rõ cả những khoản đầu tư vào năng lượng và hiệu quả mang lại trong dài hạn. Đây chính là bản chất của việc tích hợp ESG vào IR.
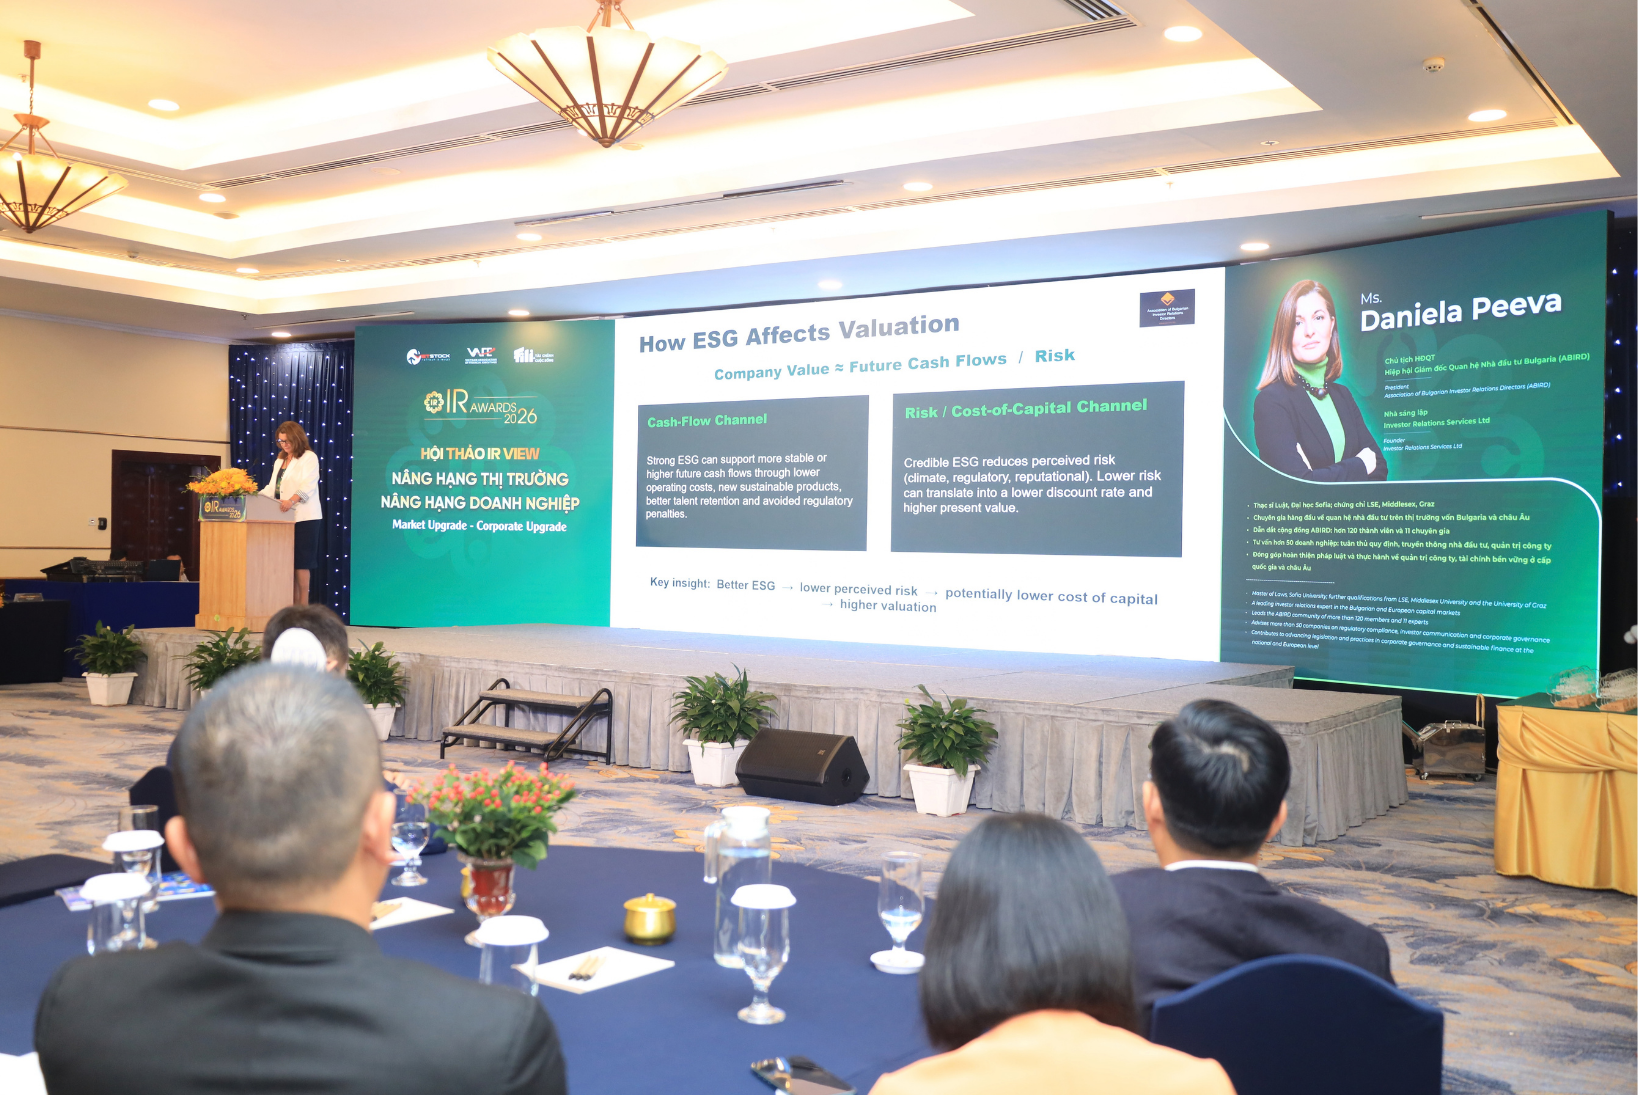
Thông điệp quan trọng khác là IR tích hợp ESG có thể ảnh hưởng mạnh mẽ đến định giá. Về lý thuyết, giá trị của một doanh nghiệp là giá trị hiện tại của dòng tiền trong tương lai, phản ánh qua công thức Giá trị doanh nghiệp ≈ Dòng tiền tương lai/Rủi ro, và IR tích hợp ESG có thể tác động đến cả hai kênh đó.
Cụ thể, một chiến lược ESG vững chắc có thể hỗ trợ tạo ra dòng tiền trong tương lai ổn định hơn hoặc cao hơn, thông qua việc giảm chi phí vận hành, phát triển các sản phẩm bền vững mới, giữ chân nhân tài tốt hơn và hạn chế nguy cơ bị xử phạt do vi phạm quy định.
Chiến lược ESG đáng tin cậy có thể giúp giảm mức độ rủi ro mà nhà đầu tư cảm nhận, bao gồm rủi ro về khí hậu, pháp lý và uy tín. Rủi ro thấp hơn có thể dẫn đến tỷ lệ chiết khấu thấp hơn, từ đó làm tăng giá trị hiện tại của doanh nghiệp.
Nhìn ra thế giới, cách thức truyền thông của doanh nghiệp, đặc biệt tại châu Âu, đã thay đổi mạnh mẽ trong những năm qua. ESG không còn được tách riêng mà trở thành một phần trong câu chuyện đầu tư.
“Châu Âu đang dẫn đầu thế giới về đầu tư bền vững. Những doanh nghiệp có chiến lược và câu chuyện ESG đáng tin cậy có thể tiếp cận nguồn vốn rộng hơn và dồi dào hơn”, bà Peeva nhấn mạnh.
Thay vì xem ESG là nội dung riêng trong báo cáo, doanh nghiệp châu Âu gắn các vấn đề ESG trọng yếu với mô hình kinh doanh, rủi ro và triển vọng tăng trưởng. Các mục tiêu ESG được tích hợp vào chiến lược phát triển, gắn với khả năng chống chịu và lợi thế cạnh tranh dài hạn.
Cách tiếp cận này được thể hiện xuyên suốt trong hệ thống báo cáo theo Tiêu chuẩn Báo cáo Bền vững châu Âu (ESRS), đồng thời duy trì thông điệp nhất quán trên báo cáo thường niên, tài liệu dành cho nhà đầu tư, website và các buổi roadshow.
Doanh nghiệp cũng chú trọng tránh “tẩy xanh” thông qua việc công bố các chỉ số hướng tới tương lai, có sự đảm bảo của bên thứ ba và thẳng thắn nhìn nhận những hạn chế. Qua đó, câu chuyện ESG có cơ sở dữ liệu rõ ràng, thay vì chỉ dừng ở các cam kết mang tính hình ảnh.
Bên cạnh công bố thông tin, doanh nghiệp chủ động đối thoại với các tổ chức xếp hạng ESG, tham gia sự kiện phát triển bền vững và trao đổi trực tiếp với nhà đầu tư. ESG vì vậy trở thành một phần trong quá trình tương tác thường xuyên với thị trường, thay vì chỉ xuất hiện khi công bố báo cáo.
Theo bà Peeva, các doanh nghiệp hàng đầu châu Âu xây dựng câu chuyện ESG theo chuỗi logic từ vấn đề, chiến lược đến kết quả tài chính và hàm ý đầu tư. Từ việc xác định rủi ro hoặc cơ hội ESG, ban lãnh đạo đưa ra chiến lược ứng phó, phân bổ nguồn lực qua các khoản đầu tư CapEx hoặc OpEx và thiết lập KPI đo lường kết quả.
Quan trọng hơn, doanh nghiệp cần chỉ ra hành động ESG tác động thế nào đến chi phí, doanh thu và các chỉ tiêu tài chính, qua đó giúp nhà đầu tư đánh giá khả năng sinh lời, mức độ rủi ro và định giá doanh nghiệp.
Chẳng hạn, trước rủi ro giá năng lượng và giá carbon, doanh nghiệp có thể đầu tư 300 triệu Euro CapEx vào các giải pháp nâng cao hiệu quả năng lượng, với KPI giảm 30% cường độ sử dụng năng lượng vào năm 2030. Nếu đạt mục tiêu, doanh nghiệp có thể giảm chi phí vận hành, hạn chế rủi ro biến động giá carbon, qua đó ổn định biên lợi nhuận và giảm mức bù rủi ro trong đánh giá của nhà đầu tư.
Tại châu Âu, doanh nghiệp truyền tải câu chuyện ESG qua nhiều kênh nhưng vẫn xoay quanh thông điệp thống nhất dành cho nhà đầu tư.
Báo cáo thường niên và báo cáo bền vững là nền tảng, với ESG được trình bày theo mô hình báo cáo tích hợp hoặc báo cáo chuyên biệt, phù hợp với CSRD/ESRS. Trong tài liệu dành cho nhà đầu tư và các sự kiện như Capital Markets Day, ESG tiếp tục được lồng ghép vào câu chuyện đầu tư.
Tại các cuộc họp công bố kết quả kinh doanh và roadshow, những vấn đề ESG ngày càng trở thành nội dung trao đổi thường xuyên giữa ban lãnh đạo với nhà đầu tư và nhà phân tích. Doanh nghiệp cũng tổ chức các sự kiện chuyên đề về ESG, phát triển bền vững để đi sâu vào từng vấn đề.
Website doanh nghiệp được sử dụng như kênh cung cấp thông tin liên tục, với các chuyên mục IR và ESG, đi kèm bộ dữ liệu KPI có thể tải xuống. Đồng thời, doanh nghiệp chủ động tương tác với các tổ chức xếp hạng ESG như MSCI, Sustainalytics và CDP.
Khuôn khổ pháp lý ESG của châu Âu gồm 6 trụ cột chính, định hình các tiêu chuẩn và yêu cầu về phát triển bền vững đối với doanh nghiệp và nhà đầu tư.
| Quy định của EU | Mục tiêu chính | Đối tượng chính |
|---|---|---|
| CSRD – Chỉ thị (EU) 2022/2464 | Báo cáo phát triển bền vững của doanh nghiệp | Doanh nghiệp |
| ESRS – Quy định ủy quyền (EU) 2023/2772 | Bộ tiêu chuẩn báo cáo ESG chi tiết | Doanh nghiệp |
| EU Taxonomy – Quy định (EU) 2020/852 | Xác định các hoạt động kinh tế được xem là bền vững về môi trường | Doanh nghiệp và nhà đầu tư |
| SFDR – Quy định (EU) 2019/2088 | Công bố thông tin về phát triển bền vững đối với các sản phẩm tài chính | Nhà đầu tư / công ty quản lý tài sản |
| CSDDD – Chỉ thị (EU) 2024/1760 | Thẩm định trách nhiệm về phát triển bền vững | Doanh nghiệp |
| Quy định Trái phiếu xanh châu Âu – Quy định (EU) 2023/2631 | Thiết lập khuôn khổ cho Trái phiếu xanh châu Âu | Tổ chức phát hành và nhà đầu tư |
Bà Daniela Peeva một lần nữa nhấn mạnh: “ESG không phải là một chương riêng biệt – mà là một phần trong luận điểm đầu tư.” Thị trường chỉ thực sự ghi nhận và đánh giá cao khi nhà đầu tư nhìn thấy tác động rõ ràng của ESG đến rủi ro, sự tăng trưởng và dòng tiền trong tương lai của doanh nghiệp.
Với Việt Nam, sau nâng hạng, nhà đầu tư không chỉ đòi hỏi doanh nghiệp “tốt hơn”, mà còn kỳ vọng doanh nghiệp vận hành theo những chuẩn mực có thể so sánh với các doanh nghiệp trong nhóm thị trường mới nổi. Khi dòng vốn quốc tế tham gia sâu hơn, khả năng thu hút và duy trì dòng vốn dài hạn không chỉ phụ thuộc vào tăng trưởng, mà còn ở chất lượng quản trị, minh bạch và khả năng dự báo.
Từ kinh nghiệm về quá trình nâng hạng thị trường và hội nhập với nguồn vốn quốc tế, bà Peeva cho rằng điều quan trọng hiện nay không chỉ là trở thành một doanh nghiệp tốt mà còn phải chú trọng quản trị. Với nhà đầu tư tổ chức, quản trị ngày càng là một yếu tố trong định giá, trong đó câu hỏi quan trọng là quyền lợi của nhà đầu tư có được bảo vệ hay không.
Minh bạch cũng cần được nhìn rộng hơn việc cung cấp nhiều thông tin. Doanh nghiệp phải cung cấp đúng thông tin mà nhà đầu tư cần để ra quyết định. Cùng với đó, khả năng dự báo ngày càng quan trọng, khi nhà đầu tư mới không đơn thuần quan tâm doanh nghiệp tăng trưởng bao nhiêu mà còn muốn biết các chương trình, kế hoạch và động lực tăng trưởng trong những năm tới.
Điều này đòi hỏi hoạt động IR chuyển từ truyền thông một chiều sang đối thoại hai chiều. Đội ngũ IR cần đủ năng lực và kiến thức để thấu hiểu, phân tích nhu cầu của nhà đầu tư, định vị thông điệp, truyền thông, lắng nghe phản hồi và điều chỉnh cách tiếp cận.
Vai trò của ban lãnh đạo cũng trở nên quan trọng hơn, đặc biệt là sự nhất quán giữa lời nói và hành động. Theo bà Peeva, đổi mới cần được đưa vào câu chuyện doanh nghiệp, qua đó tạo thêm sự yên tâm cho nhà đầu tư.
ESG cũng cần được đặt trong cùng câu chuyện đó. Thay vì chỉ là một phần của báo cáo thường niên, ESG cần gắn với quản trị rủi ro, chiến lược và khả năng tạo giá trị, để trở thành một phần của “equity story” của doanh nghiệp.
Tựu trung, sau nâng hạng, bài toán của doanh nghiệp không chỉ là thu hút thêm dòng vốn quốc tế mà còn là xây dựng quản trị, minh bạch, năng lực IR và câu chuyện đầu tư đủ rõ ràng để tạo niềm tin và duy trì dòng vốn trong dài hạn.
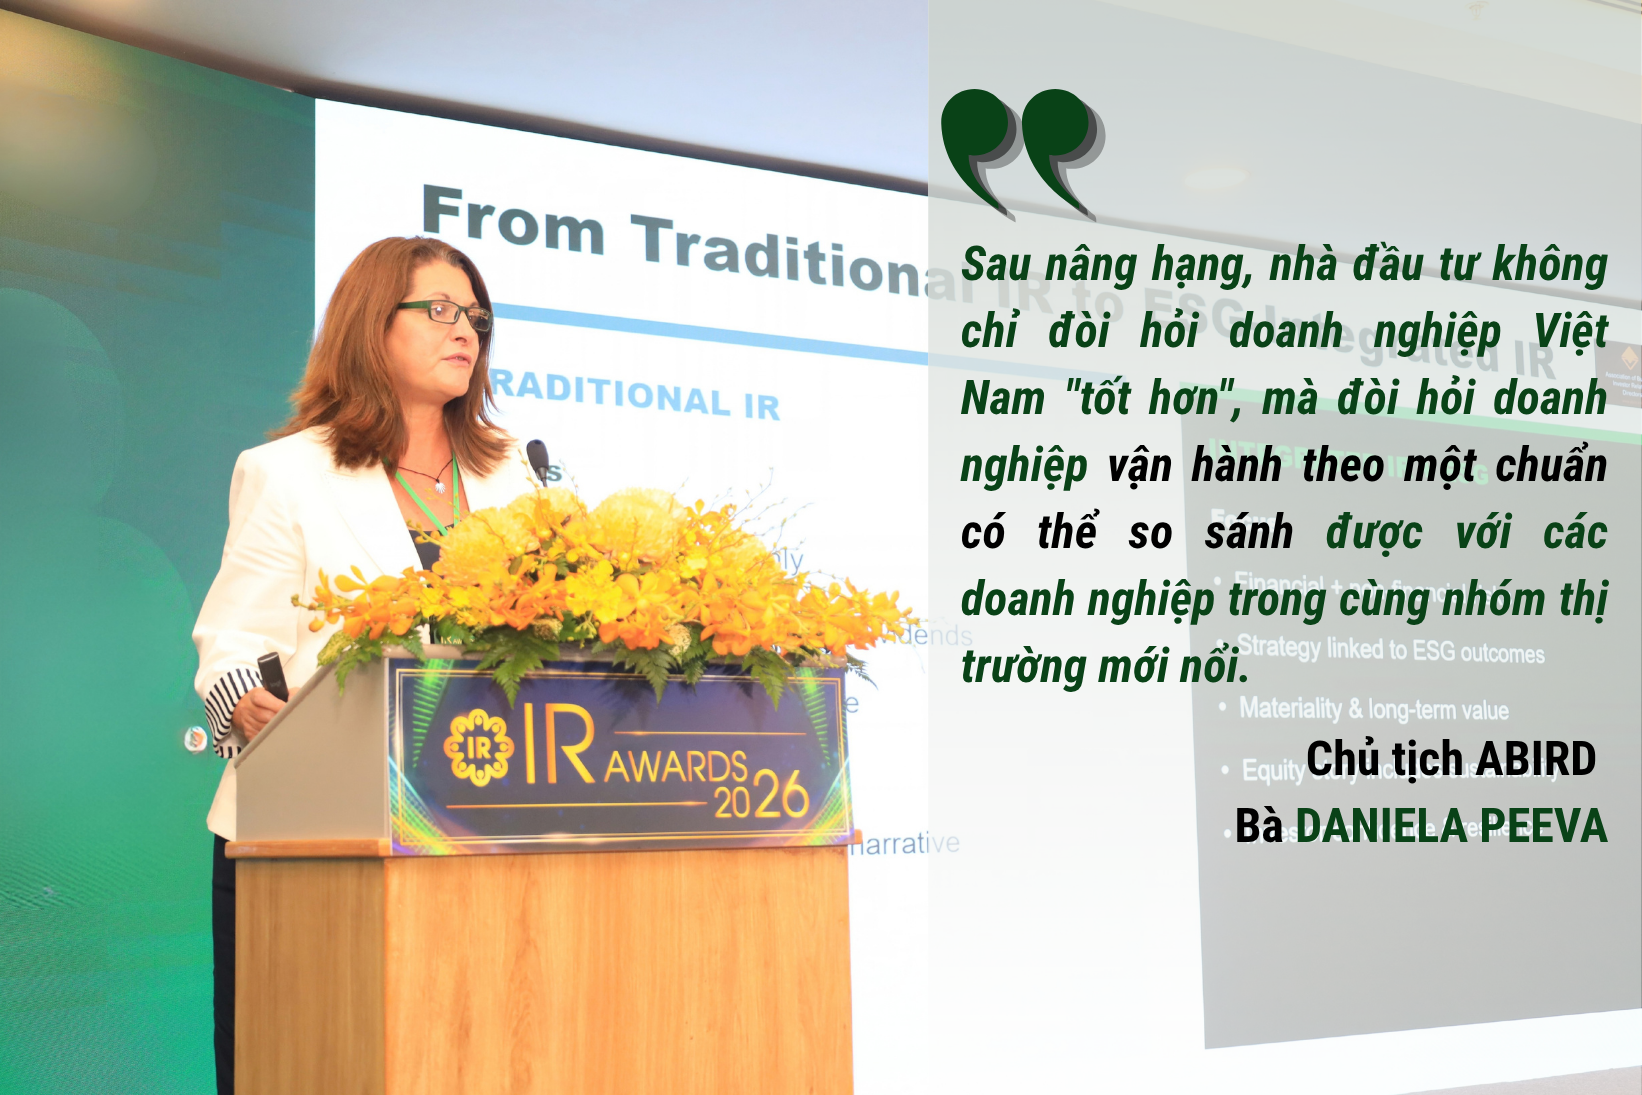
IR Views là Diễn đàn chuyên môn
trong khuôn khổ Lễ Vinh danh IR Awards 2026 do Vietstock phối hợp cùng
với Hiệp hội Các nhà quản trị tài chính Việt Nam (VAFE) và Tạp chí Điện tử
Tài chính & Cuộc sống (FiLi) đồng tổ chức. Sự kiện có sự tham dự của
đại diện Ban Tuyên giáo Trung ương, Ủy ban Chứng khoán Nhà nước,
Sở Giao dịch Chứng khoán TP.HCM, Tổng Công ty Lưu ký và Bù trừ Chứng khoán
Việt Nam; đại diện Đại sứ quán Bulgaria, Hiệp hội Giám đốc Quan hệ Nhà
đầu tư Bulgaria, Hiệp hội Quan hệ Nhà đầu tư Đài Loan (Trung Quốc), cùng
lãnh đạo các đơn vị thuộc Hội đồng Chuyên môn, Hội đồng Bình chọn, doanh
nghiệp được vinh danh và các cơ quan thông tấn, báo chí.
Huy Khải
FILI
– 13:00 26/09/2026

Các Sàn forex Uy Tín:
Icmarkets
Exness
Source link

Comments are closed, but trackbacks and pingbacks are open.