

Hơn 670 ngân hàng đóng cửa, Trung Quốc bước vào cuộc thanh lọc lớn chưa từng có
Trung Quốc đang đẩy mạnh hợp nhất hệ thống ngân hàng địa phương, với hơn 670 đơn vị đóng cửa trong năm 2025, nhằm tăng cường giám sát các ngân hàng quy mô nhỏ trong bối cảnh tăng trưởng kinh tế chậm lại và nhu cầu tín dụng suy yếu.
Quá trình này diễn ra trong hệ thống ngân hàng khổng lồ do Nhà nước kiểm soát, với tổng tài sản khoảng 64 ngàn tỷ USD. Theo dữ liệu của Cơ quan Quản lý Tài chính Quốc gia Trung Quốc (NFRA), số ngân hàng đóng cửa trong năm ngoái đạt mức cao kỷ lục, gần như toàn bộ thuộc khu vực nông thôn.
Theo Fitch, dựa trên dữ liệu của NFRA, số vụ đóng cửa nói trên đưa tổng số đơn vị ngân hàng tại Trung Quốc xuống còn 3,139, giảm 23% trong 4 năm tính đến năm 2025.
Cơ quan xếp hạng tín nhiệm Fitch cho rằng các ngân hàng quy mô nhỏ vẫn là mắt xích yếu trong hệ thống ngân hàng Trung Quốc. © Shang Ji/Future Publishing via Getty Images
|
Lãi suất thấp và tình trạng giảm phát cũng gây sức ép lên lợi nhuận ngân hàng, trong khi thị trường bất động sản Trung Quốc tiếp tục suy thoái kéo dài.
Jason Bedford, Chuyên gia nghiên cứu cao cấp tại Viện Đông Á thuộc Đại học Quốc gia Singapore, cho rằng quá trình hợp nhất nhằm “đơn giản hóa công tác quản lý” và “loại bỏ nguy cơ xảy ra các sự kiện thanh khoản tại những tổ chức quy mô nhỏ”.
“Chúng ta chưa từng chứng kiến hoạt động hợp nhất ở quy mô như thế này”, ông nói.
Fitch cho biết các ngân hàng nhỏ tại Trung Quốc, chủ yếu là ngân hàng nông thôn và ngân hàng cấp thành phố, “vẫn là mắt xích yếu nhất trong hệ thống, với chất lượng tài sản kém, mức vốn hóa thấp và những thiếu sót trong quản trị, đặc biệt tại các khu vực kém phát triển”.
Theo tổ chức xếp hạng tín nhiệm này, việc gia tăng các thương vụ sáp nhập và giải thể, trong đó các khoản nợ được một ngân hàng khác tiếp nhận, sẽ giúp “tăng cường công tác giám sát”.
Các ngân hàng nông thôn và ngân hàng cấp thành phố theo khu vực, thường được phân loại dựa trên cấp chính quyền hành chính mà họ trực thuộc, hiện chiếm tổng cộng hơn một phần tư tài sản của hệ thống ngân hàng Trung Quốc.
Trong khi các ngân hàng nông thôn chiếm gần như toàn bộ số vụ đóng cửa gần đây, các ngân hàng cấp thành phố cũng đang chịu sự giám sát chặt chẽ hơn.
Tháng 7/2026, chính quyền thành phố Vũ Hán, miền Trung Trung Quốc, đã tiếp quản Z-Bank đang gặp khó khăn. Đây là vụ tiếp quản đầu tiên thuộc loại này kể từ khi Baoshang Bank tại Nội Mông bị tiếp quản vào năm 2019.
Theo Moody’s, Z-Bank có 124 tỷ Nhân dân tệ tài sản vào cuối năm 2024 và sau đó được sáp nhập vào Hankou Bank, một ngân hàng khác tại Vũ Hán.
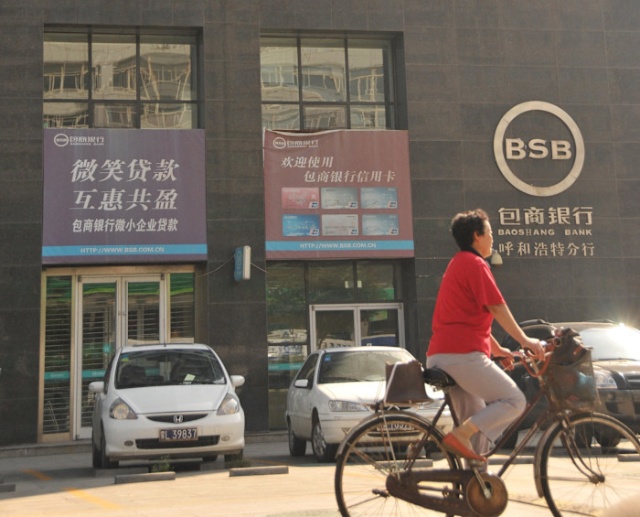
Giới chức Trung Quốc tiếp quản hoạt động của Baoshang Bank tại Nội Mông vào năm 2019. © Imaginechina Limited/Alamy
|
Moody’s cho rằng động thái này “cho thấy rõ những thách thức mà các tổ chức tài chính khu vực yếu hơn đang phải đối mặt”. Tổ chức xếp hạng tín nhiệm này dự báo quá trình hợp nhất sẽ tiếp diễn khi các cơ quan quản lý “tìm cách xử lý rủi ro tại những tổ chức khu vực nhỏ hơn và yếu hơn”.
Biên lãi thuần – chênh lệch giữa lãi suất ngân hàng trả cho tiền gửi và lãi suất thu được từ hoạt động cho vay – tại các ngân hàng lớn nhất Trung Quốc đã chịu sức ép trong những năm gần đây.
Tháng 9/2026, chính quyền Trung Quốc công bố kế hoạch bơm 54 tỷ USD vốn cho các công ty bảo hiểm, cũng như ICBC và Ngân hàng Nông nghiệp Trung Quốc, hai trong số những ngân hàng lớn nhất nước.
Động thái này nối tiếp kế hoạch năm ngoái nhằm bơm gần 70 tỷ USD vào 4 ngân hàng quốc doanh lớn khác thông qua phát hành cổ phiếu.
Karen Wu, Chuyên gia phân tích tại CreditSights, công ty tư vấn tín dụng thuộc Fitch, cho rằng triển vọng của các ngân hàng lớn Trung Quốc vẫn khá tích cực, nhưng các ngân hàng nhỏ dễ tổn thương hơn do biên lãi ròng yếu hơn.
“Đối với những ngân hàng nhỏ này, bạn phải tiến hành hợp nhất”, bà nói. “Hoặc phải yêu cầu các ngân hàng lớn sáp nhập những ngân hàng nhỏ hơn, hoặc hướng chính quyền địa phương bơm vốn cổ phần vào các tổ chức này. Bạn phải tránh bất kỳ dạng xáo trộn nào trên thị trường tài chính và đối với niềm tin của người gửi tiền”.
Bất động sản suy thoái làm thay đổi hệ thống tín dụng
Cuộc cải tổ các ngân hàng nông thôn diễn ra song song với sự thay đổi của các điều kiện kinh tế tại Trung Quốc, rõ nét nhất là sự đảo chiều của chu kỳ bất động sản sau giai đoạn bùng nổ kéo dài.
Ngân hàng Trung ương Trung Quốc (PBOC) cho biết “tổng tài trợ xã hội” – thước đo tổng tín dụng của nền kinh tế, bao gồm cả trái phiếu Chính phủ – vẫn tăng nhưng với tốc độ chậm hơn những năm trước.
Chỉ số này cũng ghi nhận một hiện tượng hiếm gặp khi lượng khoản vay Nhân dân tệ mới giảm so với cùng kỳ trong cả tháng 4 và tháng 7 năm nay.
“Do các hộ gia đình trên khắp Trung Quốc đang giảm đòn bẩy, chủ yếu thông qua việc trả bớt các khoản thế chấp, các ngân hàng hiện cho doanh nghiệp vay nhiều hơn”, Nicholas Zhu, Phó Chủ tịch tại Moody’s, cho biết.
Ông nói thêm rằng sự chuyển dịch trong hoạt động cho vay là một “mối lo ngại” đối với Moody’s. Tuy nhiên, theo đánh giá của tổ chức này, vấn đề “chưa đến mức trở thành mối lo ngại mang tính hệ thống đối với toàn bộ hệ thống ngân hàng”.
Những rủi ro ở cấp khu vực từng bộc lộ rõ trong vụ người gửi tiền đồng loạt rút tiền tại Baoshang Bank năm 2019. Ngân hàng này được hậu thuẫn bởi tỷ phú Xiao Jianhua, người hiện đang thụ án tù.
Bedford gọi sự kiện này là một “bước ngoặt không thể quay lại” đối với ngành ngân hàng Trung Quốc.
Theo ông, quá trình hợp nhất các ngân hàng nông thôn thường loại bỏ những ngân hàng yếu nhất. Nội Mông hiện chỉ còn 12 ngân hàng, giảm mạnh so với hơn 100 ngân hàng trước đây, sau quá trình hợp nhất năm ngoái dưới sự quản lý của Inner Mongolia Rural Commercial Bank.
Ông cho rằng việc hợp nhất sẽ làm giảm số lượng “sự kiện thanh khoản… mà giờ đây bạn phải lo lắng”, đồng thời cho biết trong những năm 2000, “chúng ta chưa bao giờ phải lo về rủi ro thanh khoản”.
Tại thành phố Thẩm Dương, tỉnh Liêu Ninh, Shengjing Bank đã hợp nhất một số ngân hàng khác, trong đó có một ngân hàng được Financial Times đến thăm và ghi nhận nhiều mức lãi suất tiền gửi thấp được niêm yết.
Một nhân viên cho biết Shengjing Bank hiện cung cấp các khoản vay thế chấp từ một chi nhánh duy nhất. Shengjing Bank không phản hồi yêu cầu bình luận.
Các mức lãi suất điều hành của Trung Quốc, gồm lãi suất cho vay cơ bản kỳ hạn 1 năm và 5 năm (LPR), đang được theo dõi sát sao để đánh giá khả năng tiếp tục nới lỏng chính sách trong năm nay, sau khi các số liệu kinh tế hàng tháng yếu đi.
“Toàn bộ hệ thống ngân hàng – chứ không chỉ các ngân hàng nông thôn – đang phải đối mặt với môi trường lãi suất thấp tại Trung Quốc”, Zhu nói.
Vũ Hạo
FILI
– 10:12 05/10/2026
Các Sàn forex Uy Tín:
Icmarkets
Exness
Source link

Comments are closed, but trackbacks and pingbacks are open.