
VN-Index đối mặt phép thử trong tuần đầu tháng, 4 nhóm cổ phiếu đáng chú ý sau mùa KQKD quý 3

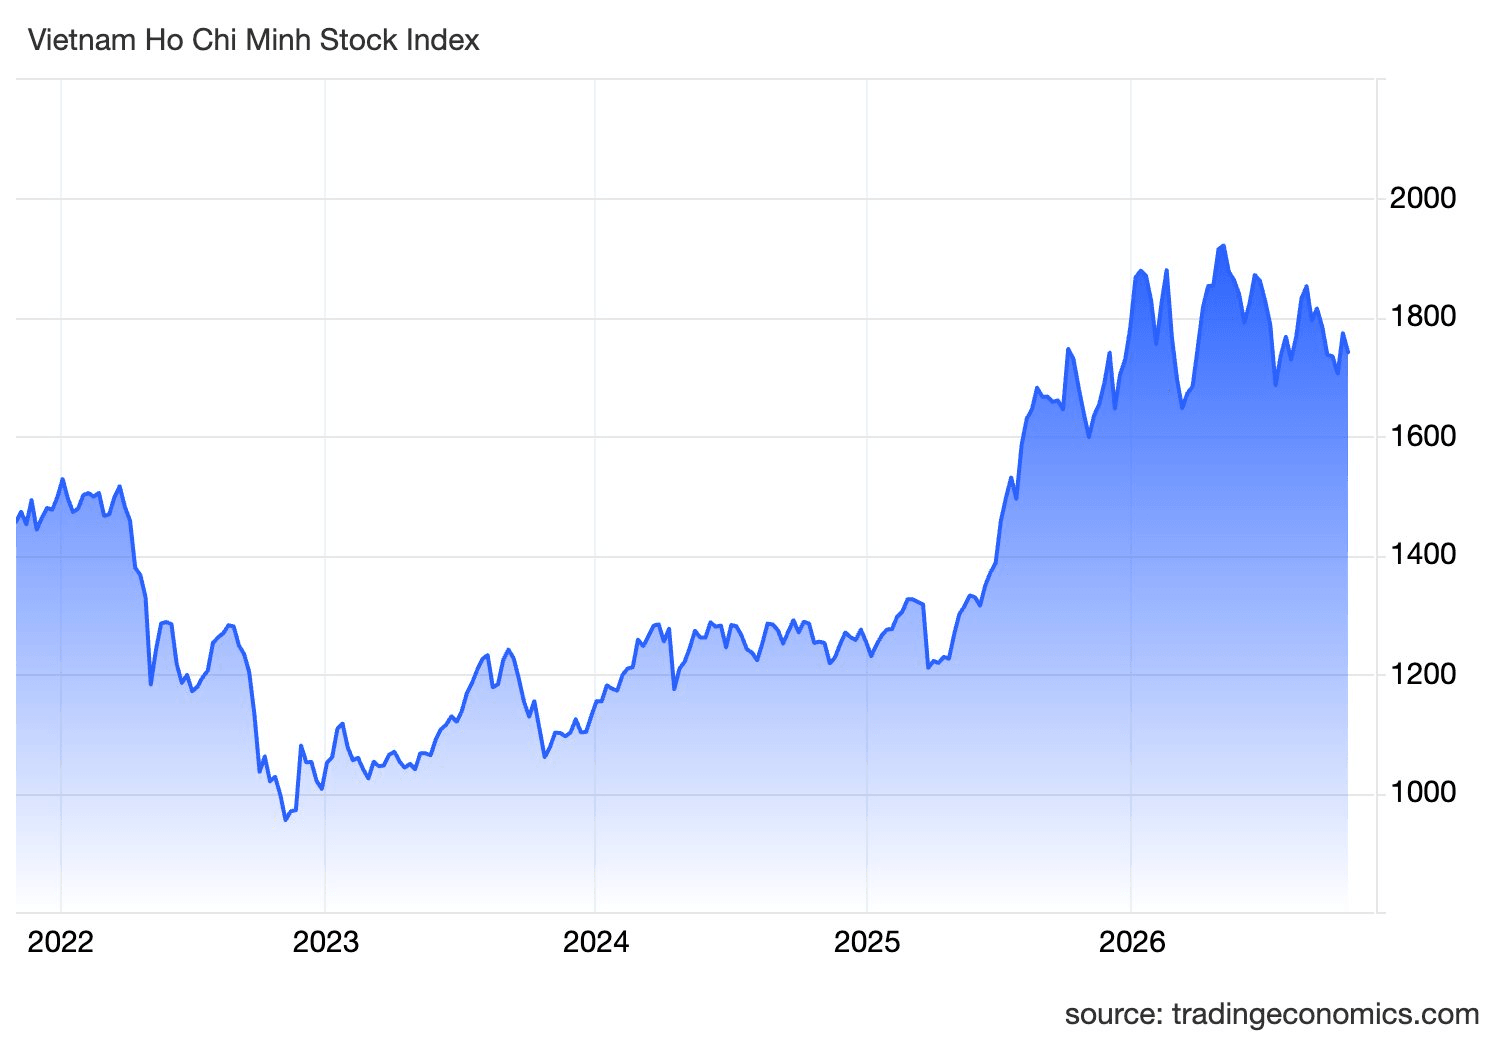
Sau tuần hồi phục hơn 4%, thị trường chứng khoán Việt Nam nhanh chóng đối mặt áp lực chốt lời trong những phiên cuối tháng 10. VN-Index khép lại tuần giao dịch 26–30/10 tại 1.741,62 điểm, giảm 32,53 điểm, tương đương 1,83%. Chỉ số nhiều lần không vượt được vùng cản 1.770–1.780 điểm, trước khi có lúc lùi về 1.727 điểm trong phiên cuối tuần.
Điểm đáng chú ý là thanh khoản không có sự cải thiện tương ứng với những nhịp hồi, trong khi khối ngoại tiếp tục duy trì trạng thái bán ròng. Diễn biến này khiến câu hỏi về khả năng hình thành vùng cân bằng mới của VN-Index trở thành tâm điểm khi thị trường bước sang tuần giao dịch 2–6/11.
VN-Index đối mặt rung lắc vùng 1.730 điểm
Theo ông Nguyễn Anh Khoa, Giám đốc Phân tích Công ty Chứng khoán Agribank (Agriseco), nguyên nhân chính khiến VN-Index điều chỉnh là áp lực chốt lời khi chỉ số tiến vào vùng kháng cự 1.775–1.800 điểm, trùng với đường trung bình động 50 phiên (MA50), sau tuần tăng mạnh trước đó. Bên cạnh đó, khối ngoại bán ròng gần 2.700 tỷ đồng trong tuần, tạo thêm sức ép lên thị trường. Thanh khoản các phiên đều thấp hơn mức bình quân 20 phiên cho thấy dòng tiền vẫn duy trì tâm lý thận trọng.
Nhìn sang tuần đầu tháng 11, ông Khoa cho rằng VN-Index nhiều khả năng tiếp tục giằng co khi thị trường chịu tác động đồng thời từ mùa báo cáo tài chính quý 3 và những biến động quốc tế. Nếu đường MA20 được giữ vững, cùng với sự cải thiện của độ rộng và thanh khoản, chỉ số có thể hình thành nền tích lũy mới. Ngược lại, việc đánh mất vùng hỗ trợ 1.730 điểm có thể khiến VN-Index lùi về kiểm định khu vực 1.680–1.700 điểm.
Đồng quan điểm thận trọng, Chứng khoán Vietcombank (VCBS) nhận định chỉ số cần thêm thời gian để tìm trạng thái cân bằng quanh 1.730–1.750 điểm. Trong trường hợp mốc 1.730 điểm không được giữ vững, VN-Index có nguy cơ trở lại khu vực 1.700 điểm, thậm chí sâu hơn là 1.680 điểm. VCBS khuyến nghị nhà đầu tư hạn chế mở vị thế mới khi tín hiệu đảo chiều chưa rõ ràng, đồng thời chủ động cơ cấu những cổ phiếu đã phá vỡ ngưỡng hỗ trợ quan trọng.
Trong khi đó, Chứng khoán ASEAN nghiêng về kịch bản VN-Index dao động trong vùng 1.720–1.770 điểm trong tuần 2–6/11. Khu vực 1.715–1.730 điểm được xem là hỗ trợ gần, còn 1.755–1.775 điểm là vùng cản cần vượt qua để khôi phục đà hồi phục. Nếu lực cầu cải thiện và chỉ số lấy lại vùng 1.760–1.775 điểm, khả năng trở lại kiểm định mốc 1.800 điểm sẽ được mở ra. Ngược lại, việc xuyên thủng 1.715–1.720 điểm có thể kéo chỉ số về vùng 1.680–1.700 điểm.
Ngoài các mốc kỹ thuật, diễn biến dòng tiền ở nhóm ngân hàng, chứng khoán và bất động sản, hoạt động giao dịch của khối ngoại cùng độ rộng thị trường sẽ là những tín hiệu cần quan sát. Trên thị trường quốc tế, cuộc bầu cử giữa nhiệm kỳ Mỹ diễn ra ngày 3/11 và căng thẳng tại Trung Đông cũng được giới phân tích lưu ý như các yếu tố có thể ảnh hưởng tới khẩu vị rủi ro của nhà đầu tư.
Bốn nhóm ngành đáng chú ý sau mùa báo cáo quý 3
Trong khi thị trường tiếp tục tìm kiếm điểm cân bằng, kết quả kinh doanh quý 3 đang tạo ra một bức tranh tích cực hơn so với diễn biến giá cổ phiếu. Theo ông Nguyễn Anh Khoa, tính đến ngày 30/10, có 880 doanh nghiệp công bố báo cáo tài chính quý 3/2026, với tổng lợi nhuận sau thuế thuộc cổ đông công ty mẹ tăng khoảng 48,5% so với cùng kỳ.
Tuy nhiên, phần lớn mức tăng đến từ hai doanh nghiệp thuộc nhóm Vingroup là VIC và VHM. Nếu loại trừ nhóm này, lợi nhuận của các doanh nghiệp còn lại trong mẫu thống kê vẫn tăng khoảng 22,5%. Điều đó cho thấy tăng trưởng lợi nhuận không chỉ tập trung ở hai doanh nghiệp lớn, nhưng mức độ đóng góp và khả năng lan tỏa giữa các nhóm ngành có sự khác biệt đáng kể.
Đáng chú ý, lợi nhuận tăng mạnh không đồng nghĩa giá cổ phiếu lập tức đi lên. Theo chuyên gia Agriseco, kỳ vọng về kết quả kinh doanh đã được thị trường phản ánh trước ở nhiều mã, khiến không ít cổ phiếu vẫn điều chỉnh dù báo lãi tăng cao. Vì vậy, câu chuyện của giai đoạn tới có thể nằm ở khả năng duy trì tăng trưởng trong quý 4 và chất lượng lợi nhuận từ hoạt động kinh doanh cốt lõi, thay vì chỉ nhìn vào tỷ lệ tăng trưởng của một quý.
Xét theo nhóm ngành, ông Nguyễn Anh Khoa cho rằng dòng tiền sẽ ưu tiên những lĩnh vực ghi nhận tăng trưởng lợi nhuận có tính lan tỏa và đến từ hoạt động kinh doanh chính. Bán lẻ là một trong những nhóm nổi bật khi lợi nhuận quý 3 tăng khoảng 71%, đồng thời 65% doanh nghiệp trong ngành ghi nhận tăng trưởng. Những con số này cho thấy sự cải thiện không chỉ phụ thuộc vào kết quả của một vài doanh nghiệp đơn lẻ.
Nhóm thứ hai là thép và tài nguyên cơ bản, với động lực đáng chú ý từ tăng trưởng của Hòa Phát (HPG). Trong bối cảnh dòng tiền ngày càng chọn lọc, triển vọng lợi nhuận thực chất của doanh nghiệp đầu ngành có thể trở thành cơ sở để nhà đầu tư đánh giá lại cơ hội trong nhóm này.
Ngân hàng cũng nằm trong danh sách được chuyên gia Agriseco quan tâm. Theo thống kê được ông Khoa đề cập, lợi nhuận sau thuế nhóm ngân hàng tăng khoảng 21% so với cùng kỳ, với 81% số ngân hàng ghi nhận tăng trưởng. Cùng với mặt bằng P/E được đánh giá còn tương đối thấp, kết quả kinh doanh tích cực có thể tạo nền tảng cho sự phân hóa theo chất lượng tài sản, chi phí vốn và khả năng duy trì lợi nhuận của từng ngân hàng.
Ngoài ra, nhóm tiện ích, đặc biệt là điện và nước, được đánh giá đáng theo dõi nhờ kết quả kinh doanh khả quan. Tuy nhiên, cơ hội được kỳ vọng tập trung vào các doanh nghiệp có triển vọng lợi nhuận rõ ràng, thay vì tạo ra một nhịp tăng đồng loạt trên toàn bộ nhóm ngành.
Về chiến lược, Chứng khoán ASEAN khuyến nghị nhà đầu tư duy trì tỷ trọng cổ phiếu ở mức vừa phải, tránh bắt đáy sớm và chỉ xem xét giải ngân từng phần khi thị trường xuất hiện tín hiệu cân bằng. VCBS cũng nhấn mạnh việc bảo toàn lợi nhuận và kiên nhẫn chờ tín hiệu đảo chiều rõ ràng hơn. Trong bối cảnh VN-Index vẫn đứng trước phép thử tại vùng hỗ trợ ngắn hạn, kết quả kinh doanh tích cực có thể giúp thị trường hình thành những điểm sáng riêng lẻ, nhưng sự trở lại của thanh khoản và lực cầu mới là điều kiện quan trọng để nhịp hồi được củng cố.
Các Sàn forex Uy Tín:
Icmarkets
Exness
IQOption
Deriv
Source link

Comments are closed, but trackbacks and pingbacks are open.