

Thị trường tài chính chao đảo, các tài sản trú ẩn lên ngôi, ngoại trừ vàng
Những biến động do làn sóng AI gây ra trên thị trường trong những tuần gần đây đã khơi dậy nhu cầu đối với nhiều tài sản trú ẩn truyền thống. Tuy nhiên, vàng lại là ngoại lệ đáng chú ý.
Lo ngại ngày càng gia tăng về tính ổn định và khả năng sinh lời của cơn sốt AI đã kéo chỉ số S&P 500 và Nasdaq rời khỏi các mức đỉnh kỷ lục, thúc đẩy nhà đầu tư tìm đến những kênh bảo vệ tài sản quen thuộc như trái phiếu Chính phủ Mỹ, đồng USD, franc Thụy Sĩ và Yên Nhật. Thế nhưng, vàng, tài sản trú ẩn lâu đời nhất, lại không thu hút được dòng tiền.
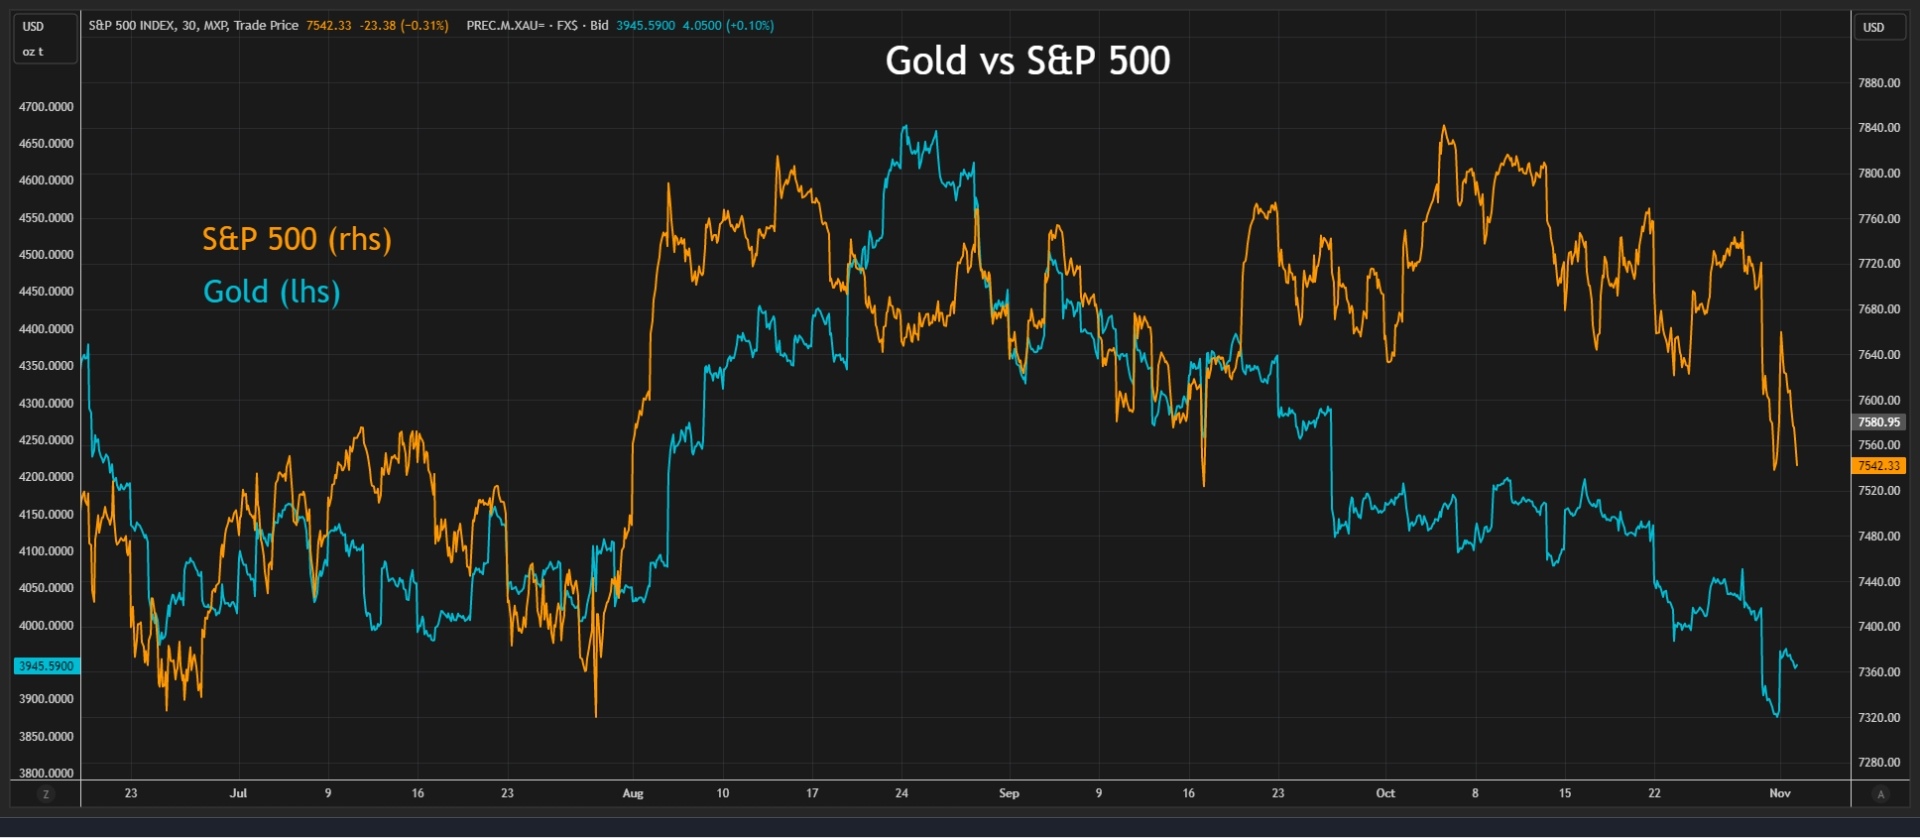
Kim loại quý này từng giảm xuống dưới 4,000 USD/ounce trong phiên ngày 30/10, mức thấp nhất trong một năm, bất chấp bối cảnh dường như rất thuận lợi cho xu hướng né tránh rủi ro: Giá cổ phiếu đi xuống, chênh lệch lợi suất trái phiếu doanh nghiệp ngày càng nới rộng, lợi suất trái phiếu giảm và kỳ vọng về việc Mỹ tăng lãi suất suy yếu.
| Diễn biến giá vàng thế giới | ||
|
|
Ngay cả khi Bitcoin – đồng tiền từng được gọi là “vàng kỹ thuật số” – tiếp tục suy yếu, cùng vụ tấn công mạng trị giá 6.3 tỷ USD nhằm vào sàn giao dịch tiền ảo Binance hồi tuần trước, được xem là một trong những vụ đánh cắp tài sản tài chính lớn nhất thế giới, vàng vẫn không nhận được sự hỗ trợ rõ rệt.
Cuộc chiến kéo dài tám tháng giữa Mỹ và Iran cũng không giúp ích gì. Trên thực tế, đã khá lâu rồi vàng không còn thể hiện những đặc tính trú ẩn an toàn và phòng ngừa lạm phát vốn gắn liền với kim loại quý này.
Từ tài sản an toàn đến công cụ đầu cơ
Các ngân hàng trung ương – nhóm nhà đầu tư thận trọng, đề cao an toàn và ít nhạy cảm với biến động giá nhất thế giới – đã đẩy mạnh mua vàng trong những năm gần đây. Tuy nhiên, động thái này có thể phản ánh mong muốn đa dạng hóa dự trữ, giảm phụ thuộc vào đồng USD trong bối cảnh chính sách của Mỹ biến động khó lường, hơn là niềm tin vững chắc vào khả năng bảo toàn giá trị của vàng.
Số liệu do Hội đồng Vàng Thế giới (WGC) công bố vào ngày 27/10 cho thấy lượng vàng mua vào của các ngân hàng trung ương tăng 42% trong quý 3, lên 321 tấn, mức cao nhất theo quý kể từ quý 4/2024. Ba Lan và Trung Quốc dẫn đầu danh sách các quốc gia có hoạt động mua vàng được công bố chính thức.
Tuy nhiên, một nghiên cứu của Quỹ Tiền tệ Quốc tế (IMF) hồi tháng 7/2026 cho rằng vàng không phải là công cụ phòng ngừa đáng tin cậy trước biến động của thị trường cổ phiếu, và có thể chưa bao giờ thực sự làm được điều đó, bất chấp quan niệm đã tồn tại từ lâu. Nghiên cứu nhấn mạnh rằng đặc tính trú ẩn an toàn của vàng “không phải lúc nào cũng đúng và cũng không đúng trong mọi hoàn cảnh”.
Không chỉ không còn phát huy tốt vai trò lưu giữ giá trị, vàng đôi khi còn được giao dịch giống như một tài sản đầu cơ. Khi giá kim loại quý này chạm đỉnh chóng mặt 5,595 USD/ounce hồi tháng 1 năm nay, mức biến động thực tế trong một tuần đã vọt lên 90%. Đây là mức thường thấy ở những cổ phiếu đầu cơ theo trào lưu trên mạng xã hội.
Hiện tại, mối tương quan giữa giá vàng và thị trường cổ phiếu đang ở mức dương và ngày càng tăng. Suki Cooper và Steven Englander tại Standard Chartered ước tính hệ số tương quan giữa vàng và chỉ số S&P 500, tính trên cơ sở bình quân trượt ba tháng, đã tăng lên 0.48; trong khi hệ số tương quan trong một tháng đạt 0.69.
|
Tương quan giữa vàng và chỉ số S&P 500
|
Liệu vàng có thể trở lại?
Vàng đã trải qua hai năm đầy biến động. Sau khi tăng vọt 65% trong năm ngoái, việc giá kim loại quý này điều chỉnh trong năm nay vốn là kịch bản đã được tính đến.
Kể từ khi Mỹ và Israel lần đầu tấn công Iran vào ngày 28/02, giá vàng đã mất khoảng một phần tư giá trị. Giá năng lượng tăng vọt cùng kỳ vọng chính sách tiền tệ thắt chặt hơn đã làm suy giảm sức hấp dẫn của kim loại quý vốn không mang lại lợi suất này.
Tính từ đầu năm đến nay, vàng đã giảm 9%, trở thành tài sản có hiệu suất kém nhất trong danh sách 14 nhóm tài sản lớn của Bank of America nếu xét theo mức sinh lời bằng USD. Kết quả này thậm chí còn tệ hơn trái phiếu Chính phủ, vốn chỉ vài tuần trước vẫn mang lại mức lợi suất cao nhất trong một phần tư thế kỷ.
Liệu đã đến lúc vàng phục hồi? Nếu tin vào quy luật giá cả có xu hướng quay về mức trung bình dài hạn, câu trả lời là có. Trong bảng xếp hạng của Bank of America, vàng hiện là nhóm tài sản bị bán quá mức mạnh nhất, với giá giao dịch bằng USD thấp hơn khoảng 10% so với đường trung bình động 200 ngày. Theo thước đo này, mức bán quá mức của vàng cao gấp khoảng năm lần so với trái phiếu Chính phủ. Mức độ suy giảm cũng tương đương với một số thị trường như cổ phiếu Trung Quốc và Brazil – những thị trường gần đây liên tục xuất hiện trên các mặt báo vì những diễn biến không mấy tích cực.
Nhưng điều gì có thể kích hoạt một đợt phục hồi? Có lẽ không phải là những biến động mạnh hơn trên thị trường chứng khoán. Nếu đà giảm của cổ phiếu khiến nhà đầu tư cần tiền mặt, họ nhiều khả năng sẽ bán vàng để đáp ứng nhu cầu thanh khoản, thay vì mua thêm.
“Trong ngắn hạn, vai trò cung cấp thanh khoản của vàng và nhu cầu tạo ra tiền mặt có thể sẽ lấn át vai trò tài sản trú ẩn an toàn của kim loại quý này”, Englander và Cooper viết hôm thứ Sáu.
Nhận định này có lẽ đúng. Và cũng có thể đã đến lúc thị trường cần đặt câu hỏi liệu vàng còn là một nơi trú ẩn đáng tin cậy giữa cơn bão tài chính hay không.
*Bài viết thể hiện quan điểm của Jamie McGeever trên Reuters
Vũ Hạo
FILI
– 10:29 04/11/2026
Các Sàn forex Uy Tín:
Icmarkets
Exness
Source link

Comments are closed, but trackbacks and pingbacks are open.