

Tại sao nền kinh tế toàn cầu lại có khả năng chống chịu tốt đến vậy?
Bất chấp chuỗi cú sốc liên tiếp từ thuế quan thương mại đến leo thang chiến sự tại Trung Đông, nền kinh tế thế giới và các thị trường tài chính vẫn duy trì sức chống chịu đáng kinh ngạc. Điều gì đang thực sự nâng đỡ đà tăng trưởng toàn cầu? Liệu những “rủi ro đuôi” tiềm ẩn có đủ sức kéo kinh tế thế giới trượt vào một cuộc khủng hoảng đình lạm mới?
Trụ vững giữa tâm bão khủng hoảng
Bất chấp những rủi ro, sự bất định và các cú sốc tiêu cực lớn về nguồn cung gia tăng trong hai năm qua, thị trường chứng khoán cũng như nền kinh tế toàn cầu nhìn chung vẫn trụ vững khá tốt. Nối tiếp cú sốc thuế quan “Ngày Giải phóng” (vào ngày 02/04/2025) của Tổng thống Mỹ Donald Trump là cuộc chiến tranh Iran trong năm nay. Đây là sự kiện gây ra cú sốc năng lượng trầm trọng nhất kể từ cuộc khủng hoảng dầu mỏ những năm 1970.
Tuy nhiên, theo số liệu từ Quỹ Tiền tệ Quốc tế (IMF), mức tăng trưởng toàn cầu năm 2025 vẫn đạt 3.5% tương đương với năm 2024, trong khi lạm phát toàn cầu năm 2025 thậm chí còn thấp hơn năm trước đó. Mặc dù đà tăng trưởng năm nay được dự báo sẽ hạ nhiệt về mức 3% nhưng nền kinh tế thế giới được kỳ vọng sẽ hồi phục lên 3.4% vào năm 2027, đi kèm với việc lạm phát dần quay về mức của năm 2025 sau đợt tăng trong năm 2026. Vậy điều gì lý giải cho khả năng chống chịu đáng kể của nền kinh tế toàn cầu và đâu là những rủi ro suy giảm lớn nhất đối với triển vọng tương đối khả quan cho năm 2027?
 Nguồn: policycircle.org
Bốn bệ đỡ ngăn chặn suy thoái
Có bốn động lực then chốt đã ngăn chặn một cuộc suy thoái diện rộng. Trước hết, kỷ luật thị trường đã buộc chính quyền Tổng thống Trump phải gác lại các chính sách có nguy cơ gây đình lạm tiêu cực nhất. Khi mức thuế bình quân của Mỹ tăng vọt từ 2.1% vào tháng 01/2025 lên 21.5% vào 02/04/2025. Bên cạnh đó, phản ứng gay gắt từ thị trường đã buộc ông Trump phải chùn bước và chấp nhận đàm phán giảm thuế đồng thời đưa mức thuế quan bình quân hiện tại lùi về 9.6%. Tương tự, quyết định phát động chiến tranh với Iran của ông Trump đã gây ra cú sốc giá dầu, đẩy lợi suất trái phiếu lên cao và khiến thị trường chứng khoán điều chỉnh giảm, buộc ông phải đàm phán một thỏa thuận ngừng bắn mong manh nhằm phần nào khắc phục những thiệt hại đã xảy ra.
*Chú thích: Khái niệm “đình lạm” (stagflation) xảy ra khi nền kinh tế đồng thời đối mặt với ba vấn đề: tăng trưởng kinh tế chậm hoặc suy thoái, lạm phát cao (giá cả hàng hóa tăng) và tỷ lệ thất nghiệp cao.
Thứ hai, các cú sốc về thuế quan và giá dầu đã được giảm thiểu nhờ sự điều chỉnh trong mô hình thương mại, chuỗi cung ứng toàn cầu và các yếu tố sản xuất khác. Với sự xuất hiện của nhiều nhà sản xuất và nguồn năng lượng mới, thế giới ngày nay ít phụ thuộc vào dầu mỏ hơn so với trước đây. Việc mở kho dự trữ dầu chiến lược (đặc biệt là tại Trung Quốc) cùng với tình trạng sụt giảm nhu cầu đã góp phần đáng kể vào việc giảm bớt áp lực từ cú sốc này.
Động lực thứ ba đến từ phản ứng chính sách kịp thời của các nhà hoạch định vĩ mô nhằm phân tán bớt rủi ro. Nhiều nền kinh tế phát triển đã chủ động nới lỏng tài khóa và tiền tệ trong năm 2025 khi tăng trưởng bị đe dọa, trước khi chuyển sang thắt chặt tiền tệ trong năm nay để neo giữ kỳ vọng lạm phát.
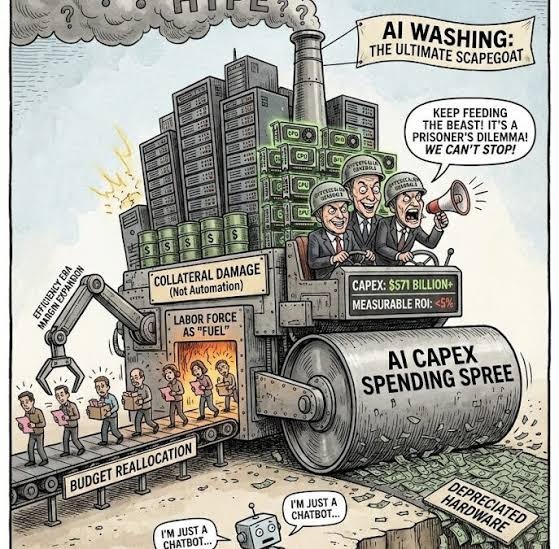
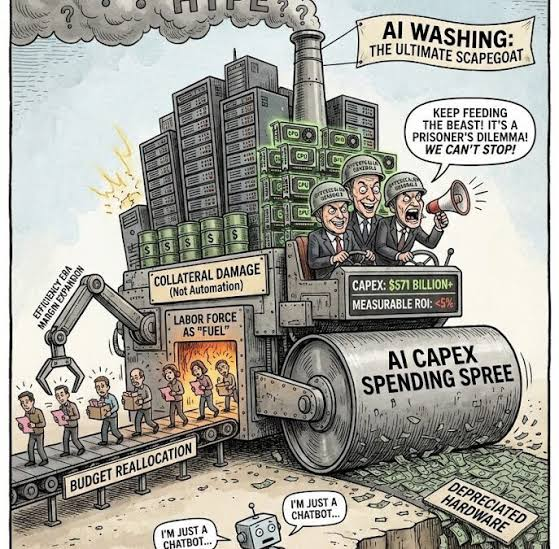
Thứ tư và cũng mang tính quyết định nhất là chu kỳ chi tiêu vốn (capex) khổng lồ được kích hoạt bởi làn sóng bùng nổ trí tuệ nhân tạo. Cơn sốt công nghệ này đã tạo ra động lực lan tỏa mạnh mẽ đến các nền kinh tế phát triển như Mỹ và châu Âu, ở những khu vực mà chi tiêu quốc phòng cũng đang có xu hướng gia tăng đáng kể.
Những “rủi ro đuôi” tiềm ẩn
*Chú thích: Khái niệm “rủi ro đuôi” (tail risk) là rủi ro xảy ra các sự kiện tài chính cực đoan, hiếm gặp có xác suất xảy ra rất nhỏ nhưng gây ra tổn thất cực kỳ lớn.
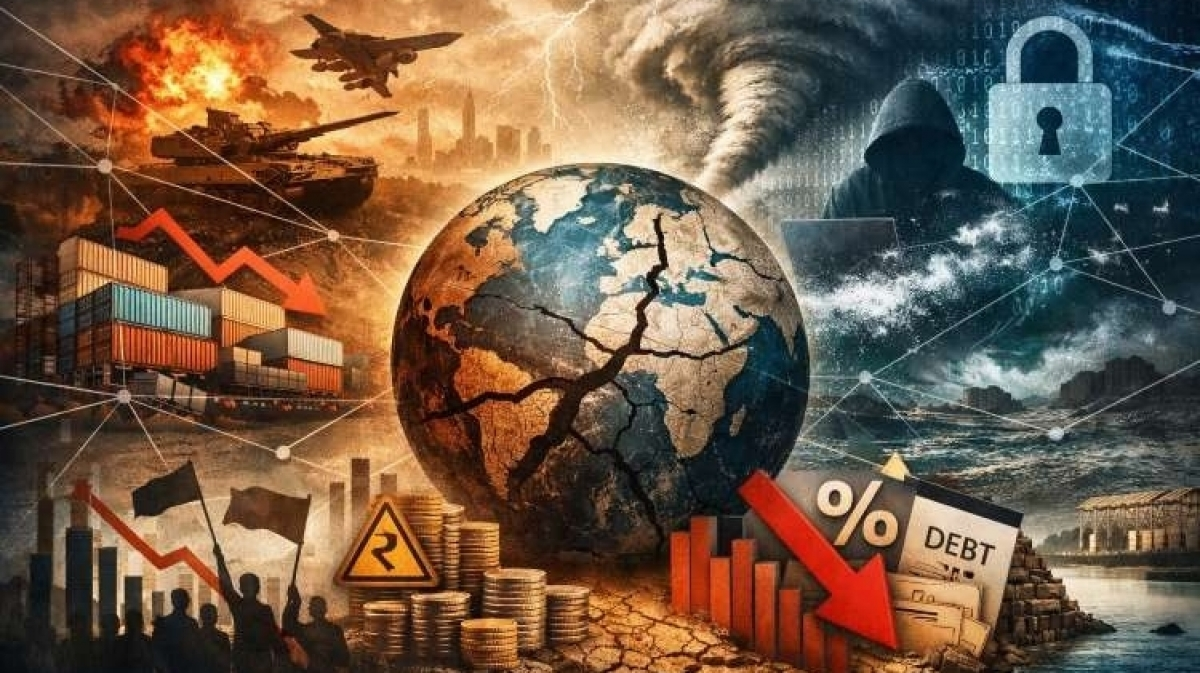
Tuy nhiên, thị trường vẫn không thể chủ quan trước những “rủi ro đuôi”, tức các biến cố có xác suất thấp nhưng để lại hậu quả nghiêm trọng. Điểm đáng chú ý đầu tiên là căng thẳng địa chính trị vẫn đang ở mức rất cao. Hoạt động vận tải qua Eo biển Hormuz tiếp tục bị hạn chế và tiềm ẩn nhiều rủi ro, trong khi các cuộc tấn công gần đây của lực lượng Houthi vào các điểm nghẽn hàng hải cũng như đường ống dẫn dầu của Ả Rập Xê Út có thể siết chặt hơn nữa nguồn cung dầu khí toàn cầu. Giá dầu hiện đã quay trở lại mốc trên 100 USD/thùng và chừng nào giá năng lượng còn neo cao thì áp lực đình lạm sẽ càng trở nên nặng nề.
Thêm vào đó, thỏa thuận đình chiến thương mại Mỹ – Trung vừa được gia hạn có nguy cơ đổ vỡ nếu Trung Quốc cùng các đối tác thân cận là Nga, Iran và Triều Tiên cảm thấy có cơ hội từ những sai lầm địa chiến lược của Washington. Căng thẳng quanh vấn đề Đài Loan có thể bùng phát trở lại sau cuộc bầu cử năm 2028, trong khi xung đột Nga – Ukraine đang có dấu hiệu mở rộng quy mô khi Ukraine gia tăng tập kích sâu vào lãnh thổ Nga, còn Moscow đẩy mạnh triển khai chiến tranh hỗn hợp nhắm vào châu Âu. Các cuộc tấn công liên tiếp vào hạ tầng năng lượng của Nga, cộng hưởng cùng sự bế tắc trong đàm phán ngừng bắn chắc chắn sẽ tiếp tục đẩy giá nhiên liệu hóa thạch đi lên.
Đồng thời, các nền dân chủ phương Tây ngày càng bộc lộ dấu hiệu chia rẽ và bế tắc chính trị. Các cuộc bầu cử sắp tới tại Mỹ, Pháp, Đức, Ý và Tây Ban Nha có thể dẫn tới sự trỗi dậy của các chính sách kinh tế mang tính dân túy, từ đó gây tổn hại đến tăng trưởng và gia tăng rủi ro tài khóa. Thâm hụt ngân sách trầm trọng cùng tỷ lệ nợ trên GDP đáng báo động tại nhiều nền kinh tế phát triển lẫn thị trường mới nổi đang đẩy lợi suất trái phiếu chính phủ lên cao. Điều này tiềm ẩn nguy cơ lấn át sản xuất, đầu tư và tiêu dùng của khu vực tư nhân đồng thời dễ kích hoạt một cuộc khủng hoảng tín dụng.
Bản thân sự bùng nổ AI cũng là một nguồn cơn rủi ro lớn khi đang xuất hiện những dấu hiệu đầu cơ quá mức. Nếu làn sóng này thực sự là một bong bóng thì khi vỡ vụn hoặc xẹp xuống, nền kinh tế sẽ phải đối mặt với hiệu ứng tài sản tiêu cực khi người dân thắt chặt chi tiêu do tài sản sụt giảm, các vấn đề về tín dụng cũng như sự suy giảm niềm tin và tinh thần lạc quan của các nhà đầu tư và hộ gia đình.
Về mặt điều hành, những cú sốc đình lạm vốn vừa kìm hãm tăng trưởng vừa đẩy lạm phát lên cao thường đặt các ngân hàng trung ương vào thế tiến thoái lưỡng nan trong việc ổn định giá cả và bảo đảm việc làm. Việc tiếp tục nâng lãi suất để kiểm soát lạm phát có thể bóp nghẹt tăng trưởng và đe dọa sự ổn định của hệ thống tài chính, nhất là trong bối cảnh gánh nặng nợ công và nợ tư nhân đều đang ở mức kỷ lục, đi kèm nguy cơ các chính phủ phải in tiền để thanh toán các khoản nợ.
 Nguồn: Tylermaddox.info
Triển vọng tương lai: Lạc quan nhưng thận trọng
Trong một kịch bản thuận lợi, việc lợi suất trái phiếu duy trì ở mức cao sẽ phản ánh sức bật từ cuộc cách mạng AI nhiều hơn là nỗi lo lạm phát hay thâm hụt tài khóa và nợ nần. Hơn nữa, triển vọng hạ nhiệt căng thẳng địa chính trị hoàn toàn có thể xảy ra, giúp kéo giá năng lượng giảm xuống và tiếp tục tạo điều kiện cho các thị trường chứng khoán duy trì mức sinh lời khả quan, thậm chí lên đến hai con số như những năm qua.
Ngược lại, nếu các rủi ro lớn đồng loạt xảy ra khiến giá năng lượng, nguyên vật liệu leo thang và chuỗi cung ứng quốc tế xáo trộn dữ dội, nguy cơ xảy ra một đợt điều chỉnh sâu trên thị trường tài chính sẽ tăng lên đáng kể, nơi lợi suất trái phiếu tăng vọt còn thị trường cổ phiếu đồng loạt lao dốc.
Dẫu vậy, kịch bản lạc quan vẫn được đánh giá là có nhiều khả năng xảy ra hơn. Lực đẩy từ công nghệ tiếp tục là bệ đỡ vững chắc, kỷ luật thị trường sẽ kiềm chế những toan tính chính sách cực đoan nhất và cả Mỹ lẫn Trung Quốc dường như đều cam kết hạ nhiệt căng thẳng trong cuộc cạnh tranh giữa hai nước. Đứng trước các thách thức tiềm tàng, thế giới vẫn có lý do chính đáng để tin tưởng vào sức chống chịu dẻo dai hiện tại của nền kinh tế. Cục diện tương lai sẽ phụ thuộc rất lớn vào việc liệu các nhà lãnh đạo chính trị có thể tránh được những bước đi sai lầm cực đoan và không làm chệch hướng một trong những bước tiến công nghệ mang tính cách mạng nhất trong lịch sử nhân loại hay không.
Giới thiệu về tác giả Nouriel Roubini
Nouriel Roubini hiện là chuyên gia chiến lược kinh tế cấp cao tại Hudson Bay Capital Management, Giáo sư danh dự tại Trường Kinh doanh Stern thuộc Đại học New York (NYU), đồng thời là tác giả của cuốn sách “Megathreats: Ten Dangerous Trends That Imperil Our Future, and How to Survive Them” (Little, Brown and Company, 2022).
 Nguồn: Global Speakers
* Bài viết thể hiện quan điểm của tác giả Nouriel Roubini
Phòng Tư Vấn Vietstock
FILI
– 09:00 10/10/2026
Các Sàn forex Uy Tín:
Icmarkets
Exness
IQOption
Deriv
Source link

Comments are closed, but trackbacks and pingbacks are open.