

Những rủi ro đang ẩn mình trên thị trường chứng khoán
Nếu chỉ nhìn vào những chỉ số thị trường thông thường, nhà đầu tư có thể bỏ qua một tín hiệu đáng chú ý đang xuất hiện trên thị trường trái phiếu Mỹ.
Sàn giao dịch chứng khoán New York (NYSE) vào thời điểm mở cửa phiên giao dịch ngày 28/9/2026.
|
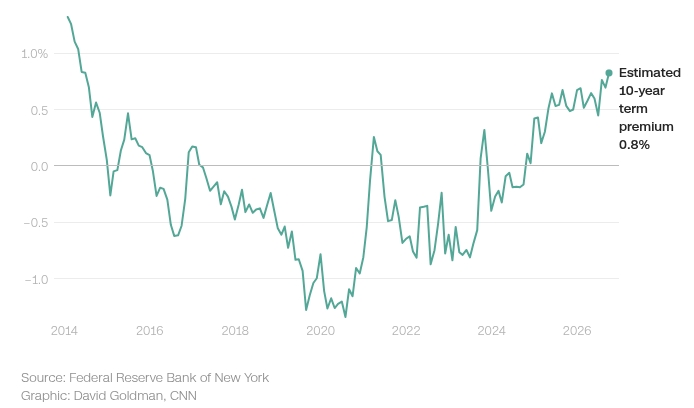
Phần bù kỳ hạn (term premium) – thước đo ít được công chúng chú ý nhưng được giới đầu tư trái phiếu theo dõi sát sao – đã tăng dần trong nhiều tháng và lên mức cao nhất trong 12 năm.
Điều đáng nói là chưa ai lý giải được đầy đủ vì sao chỉ số này lại phát đi tín hiệu rằng việc nắm giữ trái phiếu dài hạn đang rủi ro hơn so với những giai đoạn đầy biến động như khủng hoảng lạm phát, chiến tranh thương mại toàn cầu hay đại dịch. Dù vậy, diễn biến này đang khiến một bộ phận nhà đầu tư lo ngại.
Đó có thể chỉ là điểm nhiễu thị trường, phản ánh tâm lý thận trọng đang gia tăng. Nhưng cũng có khả năng thị trường trái phiếu đang phát hiện những rủi ro kinh tế lớn hơn nhiều so với những gì các chỉ số thông thường thể hiện.
Phần bù kỳ hạn là gì?
Để hiểu chỉ số này, hãy xét cách nhà đầu tư lựa chọn giữa trái phiếu dài hạn và trái phiếu ngắn hạn.
Nếu muốn đầu tư vào trái phiếu Kho bạc Mỹ trong 10 năm, bạn có thể mua trực tiếp trái phiếu kỳ hạn 10 năm. Một lựa chọn khác là mua trái phiếu 5 năm rồi tái đầu tư khi đáo hạn. Bạn cũng có thể mua trái phiếu 2 năm và liên tục tái đầu tư trong suốt một thập kỷ.
Về lý thuyết, lợi suất của trái phiếu kỳ hạn 10 năm có mối liên hệ với mức lợi suất mà nhà đầu tư kỳ vọng nhận được khi liên tục đầu tư vào các trái phiếu ngắn hạn trong cùng khoảng thời gian. Tuy nhiên, hai lựa chọn không hoàn toàn tương đương, bởi nhà đầu tư phải đối mặt với những bất định khác nhau về lạm phát, lãi suất và điều kiện thị trường trong tương lai.
Phần bù kỳ hạn là khoản lợi suất bổ sung mà nhà đầu tư yêu cầu để nắm giữ trái phiếu dài hạn thay vì liên tục tái đầu tư vào trái phiếu ngắn hạn. Chỉ số này không được quan sát trực tiếp mà phải được ước tính thông qua các mô hình.
Theo hai mô hình của Cục Dự trữ Liên bang Mỹ (Fed) chi nhánh New York và San Francisco, phần bù kỳ hạn hiện ở mức cao nhất kể từ mùa xuân năm 2014.
Nhà đầu tư đòi hỏi mức bù lợi suất cao hơn khi nắm giữ trái phiếu Mỹ dài hạn
Tờ CNN cho rằng có thể hình dung sự khác biệt giữa đầu tư ngắn hạn và dài hạn qua một ví dụ đơn giản.
Hãy tưởng tượng bạn đưa cho một đứa trẻ đang đói một thanh kẹo, rồi dặn bé đợi 10 phút mới được ăn. Nếu bạn để bé một mình trong suốt khoảng thời gian đó, khả năng bé ăn kẹo trước thời hạn có thể cao hơn so với việc bạn quay lại kiểm tra sau mỗi 2 phút.
Tương tự, khi nắm giữ trái phiếu dài hạn, nhà đầu tư phải chấp nhận những bất định tích lũy trong nhiều năm. Phần bù kỳ hạn dương cho thấy họ yêu cầu lợi suất bổ sung để chấp nhận những rủi ro này.
Ngược lại, phần bù kỳ hạn có thể âm, như trong phần lớn thời kỳ đại dịch và vào một số giai đoạn trước đây. Khi đó, lợi suất trái phiếu dài hạn có thể thấp hơn mức mà các mô hình cho là cần thiết để bù đắp rủi ro kỳ hạn. Điều này có thể phản ánh nhu cầu lớn đối với tài sản an toàn, kỳ vọng lãi suất giảm hoặc những yếu tố khác trên thị trường.
Với phần bù kỳ hạn đang tăng, thị trường dường như đòi hỏi mức bù đắp cao hơn để nắm giữ trái phiếu dài hạn. Nhưng điều đó chưa đủ để kết luận rủi ro kinh tế thực sự đã tăng tương ứng.
Điều gì đang khiến nhà đầu tư lo ngại?
Đây mới là câu hỏi khó. Thị trường hiện phải đối mặt với hàng loạt bất ổn, từ làn sóng đầu tư AI, nợ công gia tăng đến chiến tranh Iran và căng thẳng địa chính trị. Tuy nhiên, thế giới cũng đã trải qua nhiều cú sốc trong 12 năm qua. Vì vậy, chưa rõ liệu triển vọng đầu tư trong thập kỷ tới có thực sự rủi ro hơn bất kỳ thời điểm nào kể từ năm 2014 hay không.
Các nhà phân tích cho rằng phần bù kỳ hạn là chỉ số khó diễn giải, bởi nó có thể phản ánh nhiều yếu tố khác nhau. Có ba khả năng đáng chú ý.
1. Rủi ro kinh tế thực sự đang tăng lên
Cách lý giải trực tiếp nhất là nhà đầu tư đang đối mặt với những bất định lớn hơn về triển vọng kinh tế dài hạn.
Làn sóng đầu tư AI đã lên tới hàng ngàn tỷ USD, trong khi tác động của công nghệ này đối với năng suất, việc làm và cấu trúc nền kinh tế vẫn chưa thể dự báo đầy đủ.
Nợ công cũng là một mối lo ngày càng lớn. Quỹ Tiền tệ Quốc tế (IMF) cảnh báo gánh nặng nợ công toàn cầu đang đặt ra những thách thức về tính bền vững tài khóa. Trong khi đó, các Chính phủ tại nhiều nền kinh tế lớn gặp khó khăn trong việc tạo đồng thuận cho những biện pháp như cắt giảm chi tiêu hoặc tăng thuế.
Rủi ro địa chính trị càng làm triển vọng thêm phức tạp. Chiến tranh Iran gây sức ép lên giá năng lượng và làm gia tăng nguy cơ lạm phát. Cạnh tranh công nghệ giữa Mỹ và Trung Quốc, cùng những thay đổi khó lường trong chính sách thương mại, cũng có thể ảnh hưởng đến đầu tư và tăng trưởng toàn cầu.
Nếu giá năng lượng tiếp tục tăng, các ngân hàng trung ương có thể phải duy trì lãi suất cao hơn dự kiến hoặc thậm chí thắt chặt chính sách tiền tệ. Điều này sẽ làm tăng chi phí vay vốn, gây sức ép lên hoạt động kinh tế và khiến Chính phủ có ít dư địa hơn để ứng phó với một cuộc suy thoái.
Một nghịch lý khác là lạm phát có thể vẫn dai dẳng ngay cả khi tăng trưởng chậm lại. Nếu điều đó xảy ra, các ngân hàng trung ương sẽ khó hỗ trợ nền kinh tế bằng cách hạ lãi suất mà không làm gia tăng áp lực giá cả.
Những bất ổn địa chính trị cũng là biến số khó đưa vào các mô hình kinh tế. Pháp có thể chứng kiến những thay đổi lớn về chính trị, trong khi hệ thống phúc lợi tại Anh chịu sức ép và Trung Đông tiếp tục là điểm nóng. Tại Mỹ, kết quả bầu cử giữa nhiệm kỳ cũng có thể ảnh hưởng đến định hướng chính sách kinh tế.
“Các nhà kinh tế như tôi và những người làm việc trong lĩnh vực thị trường vốn cần giữ thái độ khiêm tốn trước điểm yếu lớn nhất của mình: Địa chính trị”, ông Joe Brusuelas, kinh tế trưởng tại RSM US, nhận định. Ông cho rằng các mô hình và chỉ số thường không nắm bắt đầy đủ những động lực này, đồng thời phản ứng chậm khi căng thẳng chuyển thành xung đột thực sự.
Trụ sở Bộ Tài chính Mỹ tại Washington, D.C., ngày 24/8/2026.
|
2. Nhà đầu tư đang cảm thấy rủi ro lớn hơn
Một khả năng khác là phần bù kỳ hạn tăng không phải vì rủi ro thực tế đã tăng tương ứng, mà vì nhà đầu tư trở nên ngại rủi ro hơn.
“Đừng lập luận rằng phần bù rủi ro tăng đồng nghĩa với việc rủi ro thực tế cũng tăng”, ông Thierry Wizman, chuyên gia kinh tế tại Macquarie Group, nhận định. “Có thể đơn giản là mọi người trở nên ngại rủi ro hơn”.
Tâm lý này có thể xuất hiện ngay cả khi các chỉ số kinh tế chưa thay đổi đáng kể. Nợ công cao đã là vấn đề trong nhiều năm, đầu tư AI tăng tốc từ lâu và lạm phát tại Mỹ đã vượt mục tiêu 2% của Fed trong khoảng 5 năm.
Tuy nhiên, khi thị trường chứng khoán liên tục lập kỷ lục và nền kinh tế vẫn tăng trưởng, nhà đầu tư có thể bắt đầu lo ngại rằng những điều kiện thuận lợi hiện tại khó duy trì mãi. Họ có thể yêu cầu mức lợi suất cao hơn để bù đắp cho khả năng xuất hiện những cú sốc trong tương lai.
Theo ông Nigel Green, CEO của DeVere Group, nhà đầu tư đang âm thầm tìm kiếm các công cụ phòng vệ ngay cả khi giá tài sản chưa phản ánh rõ sự bất an đó.
Nếu tâm lý thận trọng tiếp tục tăng, thị trường có thể phản ứng mạnh khi xuất hiện tin xấu. Khi đó, những biến động vốn chưa thể hiện rõ trong giá tài sản có thể nhanh chóng chuyển thành các đợt điều chỉnh lớn.
3. Tín hiệu có thể xuất phát từ các yếu tố kỹ thuật
Cũng không loại trừ khả năng phần bù kỳ hạn tăng do những yếu tố kỹ thuật, thay vì phản ánh một sự thay đổi căn bản trong triển vọng kinh tế.
Chỉ số này được ước tính thông qua mô hình, bằng cách tách lợi suất trái phiếu dài hạn thành phần phản ánh kỳ vọng về lãi suất ngắn hạn trong tương lai và phần còn lại được xem là phần bù kỳ hạn. Vì không thể quan sát trực tiếp, kết quả phụ thuộc vào giả định và phương pháp của từng mô hình.
Những thay đổi trong nhu cầu trái phiếu, hoạt động phòng hộ hoặc việc các quỹ lớn điều chỉnh danh mục cũng có thể tác động đến lợi suất và phần bù kỳ hạn. Vì thế, chỉ số tăng không nhất thiết có nghĩa nhà đầu tư đang dự báo một cuộc khủng hoảng.
“Vì phần bù kỳ hạn là thành phần trong lợi suất trái phiếu không thể được giải thích bằng lộ trình lãi suất ngắn hạn dự kiến, nên rất khó xác định chính xác những yếu tố nào đang chi phối chỉ số này”, ông Neil Shearing, Chuyên gia kinh tế tại Capital Economics, nhận định.
Một tín hiệu đáng theo dõi, chưa phải lời cảnh báo chắc chắn
Phần bù kỳ hạn tăng lên mức cao nhất trong 12 năm là diễn biến đáng chú ý, nhưng không nên được xem như bằng chứng chắc chắn rằng một cuộc khủng hoảng đang đến gần.
Chỉ số này có thể phản ánh rủi ro kinh tế dài hạn, tâm lý thận trọng của nhà đầu tư hoặc những biến động kỹ thuật trên thị trường trái phiếu. Các yếu tố đó cũng có thể cùng tồn tại, khiến việc xác định nguyên nhân chính càng khó khăn.
Điều nhà đầu tư cần theo dõi là liệu phần bù kỳ hạn có tiếp tục tăng hay không, đồng thời diễn biến này có đi cùng lợi suất trái phiếu cao hơn, kỳ vọng lạm phát thay đổi và điều kiện tài chính thắt chặt hay không.
Nếu những tín hiệu đó đồng thời xuất hiện, chi phí vay vốn của Chính phủ, doanh nghiệp và hộ gia đình có thể chịu thêm áp lực. Khi ấy, một chỉ số vốn ít được chú ý có thể trở thành dấu hiệu quan trọng về cách thị trường đang định giá những rủi ro của thập kỷ tới.
Vũ Hạo
FILI
– 10:59 19/10/2026
Các Sàn forex Uy Tín:
Icmarkets
Exness
Source link

Comments are closed, but trackbacks and pingbacks are open.