
Nhịp giảm là cơ hội giải ngân chọn lọc, 3 nhóm cổ phiếu tiềm năng kỳ vọng đón dòng tiền mới

VN-Index kết tuần 16/11-20/11 ở mức 1,689 điểm, giảm 46 điểm (-2.7%) trong tuần và xóa bỏ toàn bộ mức tăng của tuần trước. Sau phiên tăng nhẹ đầu tuần, chỉ số giảm bốn phiên liên tiếp và phá vỡ mốc 1.700 điểm, với áp lực bán tập trung ở nhóm Ngân hàng và nhóm Vingroup. Đáng chú ý, thanh khoản khớp lệnh trên HoSE tuần 16-20/11 đã xuống mức thấp nhất trong 5 tuần gần đây, bình quân chưa tới 10.000 tỷ đồng/phiên.
Trước diễn biến này, các chuyên gia cho rằng mặt bằng lãi suất, áp lực bán ròng của khối ngoại và những bất ổn trên thị trường quốc tế đang khiến dòng tiền duy trì trạng thái thận trọng. Tuy nhiên, việc định giá nhiều cổ phiếu đã điều chỉnh sâu cũng mở ra cơ hội tích lũy có chọn lọc, đặc biệt đối với những doanh nghiệp có triển vọng tăng trưởng rõ ràng trong năm 2027.
Nhịp giảm là cơ hội mua chọn lọc
(Ông Bùi Văn Huy – Tổng Giám đốc FIDT)
Theo ông Bùi Văn Huy, dòng tiền vẫn đứng ngoài thị trường dù mặt bằng giá cổ phiếu đã trở nên hấp dẫn, bởi những yếu tố khiến nhà đầu tư thận trọng vẫn chưa qua. Chuyên gia chỉ ra bốn nguyên nhân chính.
Thứ nhất, kỳ vọng Fed tăng lãi suất và đồng USD mạnh lên. Thị trường đang tính đến khả năng Fed nâng lãi suất vào cuối năm nay và tiếp tục thắt chặt chính sách tiền tệ trong năm 2027. Khi chỉ số DXY đi lên và các tài sản bằng USD trở nên hấp dẫn hơn, dòng tiền quốc tế có ít động lực chấp nhận rủi ro tại các thị trường mới nổi. Với Việt Nam, đồng USD mạnh cũng khiến việc cân đối giữa hỗ trợ thanh khoản và ổn định tỷ giá trở nên khó khăn hơn.
Thứ hai, đợt sụt giảm của cổ phiếu AI khiến thị trường chứng khoán thế giới chao đảo. AI và bán dẫn từng là những nhóm dẫn dắt tại nhiều thị trường lớn. Khi nhà đầu tư đánh giá lại khả năng sinh lời của các khoản đầu tư AI, áp lực bán lan từ cổ phiếu công nghệ sang các tài sản khác trong danh mục. Dù Việt Nam có ít cổ phiếu hưởng lợi trực tiếp từ làn sóng AI, tâm lý nhà đầu tư vẫn chịu ảnh hưởng trước những biến động mạnh của thị trường quốc tế.
Thứ ba, áp lực bán ròng mạnh của khối ngoại vẫn tiếp diễn. Khi lực bán tập trung vào các cổ phiếu vốn hóa lớn trong bối cảnh thanh khoản thị trường ở mức thấp, bên mua có xu hướng chờ mức giá tốt hơn thay vì vội vàng nâng giá để hấp thụ nguồn cung. Điều này khiến tâm lý nhà đầu tư tiếp tục e dè.
Thứ tư, áp lực thanh khoản trong mùa cao điểm tín dụng cuối năm. Khi nhu cầu vay tăng, các ngân hàng vẫn phải cân đối nguồn vốn huy động với nhu cầu cho vay. Việc một số ngân hàng hạ lãi suất niêm yết chưa đồng nghĩa với nguồn vốn đã trở nên dồi dào. Chuyên gia FIDT chưa kỳ vọng dòng tiền vào chứng khoán sẽ phục hồi mạnh chỉ nhờ giá cổ phiếu giảm sâu nếu áp lực thanh khoản chưa thực sự hạ nhiệt.
Dù vậy, ông Huy cũng nhìn thấy một số điểm sáng. Các cuộc đối thoại Mỹ – Trung – Nga bên lề APEC mở ra khả năng cải thiện quan hệ giữa các bên. Nếu đối thoại tiếp tục được duy trì sau hội nghị, thị trường quốc tế có thể giảm bớt một yếu tố bất định.
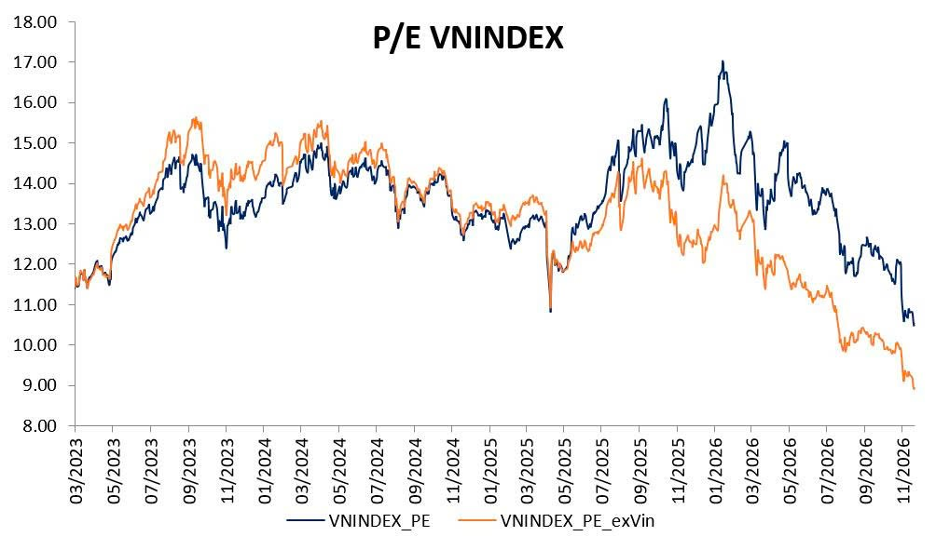
Bên cạnh đó, định giá thị trường đã trở về vùng thấp so với nhiều giai đoạn trước. Theo ước tính của FIDT, P/E hiện tại của thị trường chỉ quanh 10,5 lần và khoảng 9 lần nếu loại trừ nhóm cổ phiếu Vingroup.
Ông Huy kỳ vọng từ giữa năm 2027, áp lực từ chính sách quốc tế và điều kiện tiền tệ trong nước có thể bớt căng thẳng. Trong khi đó, thị trường chứng khoán thường phản ánh trước kỳ vọng từ 3-6 tháng.
“Vì vậy, tôi xem nhịp giảm là cơ hội mua tích lũy có chọn lọc. Không cần đoán đúng đáy hay giải ngân một lần. Quan trọng hơn là mua từng phần ở mức giá hợp lý và đủ kiên nhẫn với những doanh nghiệp mà triển vọng dài hạn chưa thay đổi“, Tổng Giám đốc FIDT nhận định.
Theo ông Huy, nâng hạng giúp khối ngoại dễ dàng tiếp cận thị trường, song quyết định giải ngân vẫn phụ thuộc vào triển vọng sinh lời. Fed thắt chặt tiền tệ, đồng USD mạnh và cơ cấu doanh nghiệp niêm yết thiếu đa dạng là những rào cản đối với dòng vốn ngoại. Năm 2027 sẽ là phép thử của câu chuyện nâng hạng, khi khả năng đảo chiều bền vững phụ thuộc vào việc lực mua có tiếp tục sau các đợt cơ cấu của quỹ bám chỉ số hay không.
Trước diễn biến nhiều cổ phiếu công nghệ như FPT và CMG rơi về vùng giá thấp nhất nhiều năm, ông Bùi Văn Huy cho rằng chưa đủ cơ sở để khẳng định mức chiết khấu hiện tại đã phản ánh đầy đủ rủi ro.
Một phần đà giảm xuất phát từ diễn biến chung của thị trường. Tuy nhiên, yếu tố khó đánh giá hơn là AI đang thay đổi cách các doanh nghiệp công nghệ cạnh tranh và tạo ra lợi nhuận.
Chẳng hạn, khi một dự án có thể hoàn thành với ít giờ công hơn nhờ ứng dụng AI, câu hỏi đặt ra là doanh nghiệp có thể giữ lại bao nhiêu giá trị từ phần năng suất tăng thêm và bao nhiêu lợi ích sẽ được chuyển sang khách hàng dưới hình thức giảm giá hợp đồng.
Theo chuyên gia, đây là bài toán mang tính chiến lược, vượt ra ngoài vấn đề tăng trưởng chậm trong một vài quý. Định giá cổ phiếu có thể đã trở nên rẻ hơn so với quá khứ, song mức định giá trước đây phản ánh kỳ vọng đối với một mô hình kinh doanh đang có những thay đổi.
“Với FPT hay CMG, tôi muốn thấy từng doanh nghiệp trả lời rõ: sẽ cạnh tranh bằng gì, kiếm tiền từ đâu, và chiến lược mới đã tạo ra doanh thu, lợi nhuận hay dòng tiền như thế nào”, ông Huy nhấn mạnh.
3 nhóm cổ phiếu kỳ vọng đón dòng tiền năm 2027
(Ông Nguyễn Tiến Dũng, CFA – Trưởng phòng Nghiên cứu Ngành & Cổ phiếu, Chứng khoán MBS)
Bình luận về việc thanh khoản thị trường liên tục “tuột dốc”, ông Nguyễn Tiến Dũng cho rằng có ba nguyên nhân chính khiến dòng tiền vẫn đứng ngoài thị trường dù nhiều cổ phiếu đã chiết khấu sâu:
Thứ nhất, mặt bằng lãi suất đang làm giảm sức hấp dẫn tương đối của kênh chứng khoán. Khi lãi suất tiền gửi ở mức cao, nhà đầu tư có xu hướng ưu tiên những tài sản ít rủi ro hơn thay vì chấp nhận biến động lớn khi đầu tư cổ phiếu.
Thứ hai, nhà đầu tư vẫn thiếu niềm tin vào khả năng phục hồi bền vững của thị trường. Mặc dù nhiều cổ phiếu đã giảm sâu, thị trường chưa xuất hiện đủ tín hiệu xác nhận vùng đáy, đặc biệt là sự cải thiện về thanh khoản, độ rộng thị trường và sự tham gia của dòng tiền chủ động.
Thứ ba, áp lực bán ròng của khối ngoại cùng những bất ổn trên thị trường quốc tế tiếp tục tác động tiêu cực đến tâm lý nhà đầu tư trong nước.
Theo chuyên gia MBS, dòng tiền hiện chưa nhìn thấy đủ cơ sở để chấp nhận rủi ro. Tuy nhiên, khi các yếu tố về lãi suất và tâm lý được cải thiện, dòng tiền có thể quay trở lại khá nhanh bởi mặt bằng giá của nhiều cổ phiếu đã điều chỉnh đáng kể.
Trong số các giải pháp ổn định thị trường chứng khoán vừa được Hiệp hội Các nhà đầu tư tài chính Việt Nam (VAFI) đề xuất, ông Dũng đánh giá việc hạ mặt bằng lãi suất và khuyến khích doanh nghiệp mua lại cổ phiếu quỹ có khả năng tạo tác động rõ rệt nhất đến dòng tiền và tâm lý thị trường.
Việc hạ mặt bằng lãi suất sẽ tác động đến thị trường thông qua nhiều kênh. Khi lãi suất tiền gửi giảm, mức sinh lời tương đối của kênh tiết kiệm cũng giảm, qua đó cải thiện sức hấp dẫn của kênh đầu tư cổ phiếu.
Đồng thời, lãi suất cho vay giảm giúp doanh nghiệp tiết kiệm chi phí tài chính, cải thiện lợi nhuận và tạo điều kiện phục hồi hoạt động sản xuất kinh doanh. Đặc biệt, khi mặt bằng lãi suất ổn định và có xu hướng giảm, nhà đầu tư sẽ có cơ sở kỳ vọng hệ số định giá P/E của thị trường được cải thiện.
Trong khi đó, việc khuyến khích các doanh nghiệp có nền tảng tài chính tốt mua lại cổ phiếu quỹ sẽ tác động trực tiếp hơn đến cung – cầu cổ phiếu. Hoạt động này vừa tạo thêm lực cầu cho thị trường, vừa phát đi tín hiệu cho thấy ban lãnh đạo đánh giá thị giá cổ phiếu chưa phản ánh đầy đủ giá trị nội tại và triển vọng doanh nghiệp.
Tuy nhiên, chuyên gia lưu ý việc mua cổ phiếu quỹ cần xuất phát từ nguồn tiền thực sự dư thừa, đảm bảo hiệu quả sử dụng vốn và lợi ích dài hạn của cổ đông.
Đối với đề xuất giảm 50% thuế giao dịch chứng khoán, ông Dũng đánh giá đây cũng là giải pháp tích cực, giúp giảm chi phí đầu tư và cải thiện tâm lý nhà đầu tư.
“Điều thị trường cần nhất hiện nay không chỉ là những thông điệp hỗ trợ, mà là những giải pháp có khả năng chuyển hóa thành dòng tiền thực tế. Khi chi phí vốn giảm và doanh nghiệp chủ động mua lại cổ phiếu, niềm tin của nhà đầu tư sẽ có cơ sở để phục hồi bền vững hơn“, chuyên gia MBS nhận định.
Với tầm nhìn từ cuối năm 2026 sang năm 2027, ông Nguyễn Tiến Dũng lựa chọn 3 nhóm ngành đáng quan tâm gồm ngân hàng, thép và công nghệ, với những động lực tăng trưởng riêng.
Đối với ngành ngân hàng, đây là nhóm có vai trò quan trọng trong chu kỳ tăng trưởng kinh tế, đặc biệt khi nhu cầu tín dụng được hỗ trợ bởi hoạt động đầu tư công.
Sang năm 2027, triển vọng của nhóm ngân hàng tiếp tục được hỗ trợ bởi nhu cầu vốn của nền kinh tế. Tuy nhiên, nhà đầu tư cần lựa chọn những ngân hàng có chất lượng tài sản tốt, nền tảng vốn vững chắc, khả năng huy động vốn ổn định và kiểm soát tốt chi phí vốn. Áp lực lên biên lãi thuần (NIM) và chất lượng tài sản là những rủi ro cần theo dõi.
Với ngành thép, triển vọng tăng trưởng đến từ chu kỳ phục hồi của đầu tư công và xây dựng hạ tầng trong nước. Triển vọng của ngành sẽ phụ thuộc nhiều vào tốc độ giải ngân đầu tư công, sự phục hồi của nhu cầu thép nội địa và diễn biến giá nguyên liệu đầu vào.
Do đặc thù có tính chu kỳ cao, nhà đầu tư cần quan tâm đến hiệu quả hoạt động kinh doanh cốt lõi và khả năng kiểm soát nợ vay của doanh nghiệp.
Trong khi đó, ngành công nghệ được chuyên gia MBS đánh giá có tiềm năng tăng trưởng dài hạn đáng chú ý nhất, nhờ xu hướng chuyển đổi số, AI, điện toán đám mây và nhu cầu đầu tư công nghệ của các doanh nghiệp trên toàn cầu.
Việt Nam có những lợi thế nhất định về nguồn nhân lực công nghệ thông tin và khả năng cung cấp dịch vụ với chi phí cạnh tranh. Những doanh nghiệp có năng lực triển khai dự án quy mô lớn, quan hệ khách hàng quốc tế tốt và khả năng tham gia sâu hơn vào chuỗi giá trị công nghệ toàn cầu sẽ có nhiều cơ hội tăng trưởng.
Trong bối cảnh định giá nhiều cổ phiếu đã điều chỉnh đáng kể, chuyên gia MBS cho rằng năm 2027 sẽ mở ra cơ hội đầu tư tốt hơn đối với những doanh nghiệp thuộc ba nhóm ngành trên có nền tảng cơ bản vững chắc, triển vọng lợi nhuận rõ ràng và mức định giá hợp lý.
Các Sàn forex Uy Tín:
Icmarkets
Exness
IQOption
Deriv
Source link

Comments are closed, but trackbacks and pingbacks are open.