

MWG, DHC và KDH có gì hấp dẫn?
Các công ty chứng khoán (CTCK) khuyến nghị khả quan MWG nhờ biên lợi nhuận mở rộng, mua DHC nhờ động lực từ dự án Giao Long 3 và mua KDH nhờ chuyển hướng sang phân khúc nhà ở vừa túi tiền.
MWG khả quan với giá mục tiêu 81,400 đồng/cp
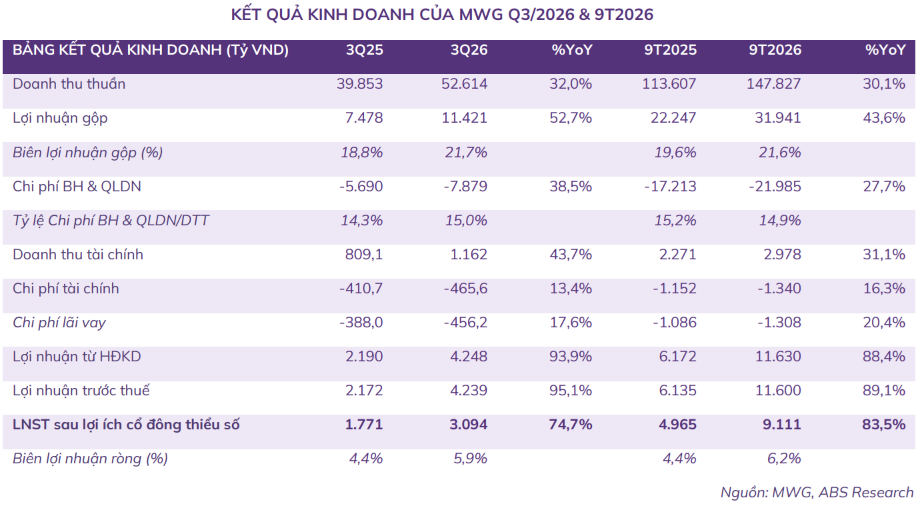
CTCK An Bình (ABS) cho biết, CTCP Đầu tư Thế Giới Di Động (HOSE: MWG) ghi nhận doanh thu thuần quý 3/2026 đạt 52,614 tỷ đồng, tăng 32% so với cùng kỳ. Biên lợi nhuận gộp mở rộng thêm 2.9 điểm phần trăm lên 21.7%, kéo lợi nhuận ròng lập đỉnh mới ở mức 3,094 tỷ đồng, tăng 74.7% so với cùng kỳ. Lũy kế 9 tháng đầu năm 2026, doanh thu thuần đạt 147,827 tỷ đồng (tăng 30.1%) và lợi nhuận ròng đạt 9,111 tỷ đồng (tăng 83.5%), lần lượt thực hiện 79.9% và 99% kế hoạch cả năm.
Kết quả bứt phá đến từ hai trụ cột chính: Mảng Điện máy Xanh/Thế Giới Di Động đạt 100,400 tỷ đồng doanh thu 9 tháng (tăng 29%) nhờ chu kỳ ra mắt sản phẩm Apple, giá bán laptop tăng trong khi doanh nghiệp chủ động tích trữ tồn kho sớm và doanh thu cửa hàng hiện hữu tăng 30%. Trong khi đó, chuỗi Bách hóa Xanh ghi nhận doanh thu 45,900 tỷ đồng (tăng 34%), mở mới ròng 1,345 cửa hàng lên 3,904 điểm bán và các cửa hàng mở mới trong năm 2026 đã có lợi nhuận hoạt động dương sau khấu hao và chi phí kho vận.
Bên cạnh đó, sự kiện IPO Điện máy Xanh giúp lượng tiền mặt và tương đương tiền cuối quý 3 đạt 59,770 tỷ đồng (chiếm 55.6% tổng tài sản), đẩy doanh thu tài chính quý 3 tăng 43.7% lên 1,162 tỷ đồng.
Sử dụng phương pháp định giá từng phần (SOTP), ABS đưa ra khuyến nghị khả quan đối với cổ phiếu MWG với giá mục tiêu 81,400 đồng/cp, tương ứng tiềm năng tăng giá 11.5% so với thị giá 73,000 đồng/cp ngày 13/11/2026.
Xem thêm tại đây
Mua DHC với giá mục tiêu 38,500 – 41,000 đồng/cp
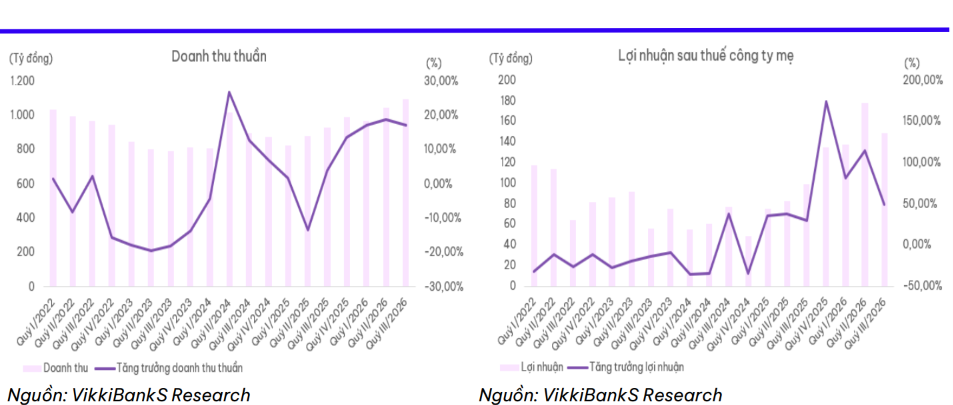
CTCK Ngân hàng Số Vikki (VikkiBankS) cho biết, CTCP Đông Hải Bến Tre (HOSE: DHC) ghi nhận kết quả kinh doanh quý 3/2026 với doanh thu thuần đạt 1,093 tỷ đồng, tăng 17.3% so với cùng kỳ và lợi nhuận sau thuế đạt 149 tỷ đồng, tăng 49.7%. Lũy kế 9 tháng đầu năm 2026, DHC ghi nhận doanh thu thuần 3,107 tỷ đồng (tăng 17.7%) và lợi nhuận sau thuế 464 tỷ đồng (tăng 79.7%), thực hiện 92.8% kế hoạch lợi nhuận điều chỉnh. Đáng chú ý, theo kết quả kinh doanh sơ bộ 10 tháng đầu năm 2026, lợi nhuận sau thuế đạt khoảng 506.5 tỷ đồng, chính thức vượt kế hoạch cả năm.
Động lực tăng trưởng của DHC đến từ việc giá bán giấy bao bì cải thiện giúp nới rộng chênh lệch với chi phí giấy phế liệu OCC đầu vào, đưa biên lợi nhuận gộp 9 tháng đạt 23% (tăng 8 điểm phần trăm so với cùng kỳ). Trong trung và dài hạn, dự án Nhà máy Giấy Giao Long 3 công suất thiết kế 390,000 tấn/năm (tăng khoảng 128% công suất giấy hiện hữu) dự kiến vận hành thương mại từ tháng 10/2027 sẽ bổ sung 2 dòng sản phẩm Testliner và Kraftliner phục vụ phân khúc bao bì giá trị gia tăng cao.
VikkiBankS đưa ra khuyến nghị mua đối với cổ phiếu DHC với giá mục tiêu 38,500–41,000 đồng/cp trong tầm nhìn 3 – 6 tháng, tương ứng tỷ suất lợi nhuận kỳ vọng từ 3.08% đến 9.77% so với thị giá 37,350 đồng/cp ngày 13/11/2026.
Xem thêm tại đây
Mua KDH với giá mục tiêu 19,000 đồng/cp
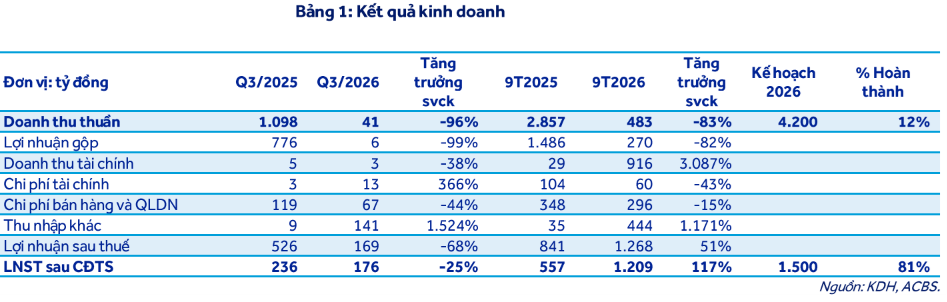
CTCK ACB (ACBS) cho biết, CTCP Đầu tư và Kinh doanh Nhà Khang Điền (HOSE: KDH) ghi nhận doanh thu thuần 9 tháng đầu năm 2026 đạt 483 tỷ đồng, giảm 83% so với cùng kỳ do chỉ bàn giao một số ít căn thấp tầng tại dự án Gladia. Tuy nhiên, lợi nhuận ròng tăng 117% lên 1,209 tỷ đồng (thực hiện 81% kế hoạch năm), chủ yếu nhờ 896 tỷ đồng doanh thu tài chính từ chuyển nhượng vốn tại Bình Trưng Mới, 285 tỷ đồng lãi từ giao dịch mua rẻ 99% vốn dự án An Lập và 129 tỷ đồng tiền bồi thường chấm dứt hợp đồng.
ACBS đánh giá cao việc KDH chủ động điều chỉnh quy hoạch nhiều dự án trong quỹ đất hơn 660 ha tại TP.HCM (An Lập, 11A, Tân Tạo A) theo hướng tăng tỷ trọng căn hộ cao tầng vừa túi tiền và chuyển đổi Khu công nghiệp Lê Minh Xuân mở rộng thành dự án nhà ở xã hội quy mô khoảng 30,000 căn. Chiến lược này giúp đẩy nhanh tốc độ bán hàng và dòng tiền thu về trong bối cảnh mặt bằng lãi suất cao. Bên cạnh đó, việc triển khai dự án BT Mả Lạng – Chợ Gà Gạo (tổng vốn đầu tư gần 15,700 tỷ đồng) sẽ giúp KDH được giao quỹ đất đối ứng 133 ha tại dự án Tân Tạo B từ năm 2027 để phát triển khoảng 30,000 căn hộ trung cấp.
ACBS dự phóng doanh thu năm 2027 của KDH đạt 4,010 tỷ đồng (tăng 417%) khi bàn giao phân khu cao tầng dự án Gladia, đồng thời duy trì khuyến nghị mua với giá mục tiêu cuối năm 2027 là 19,000 đồng/cp, tương ứng tiềm năng tăng giá 22.1% so với giá thị trường 15,550 đồng/cp ngày 13/11/2026.
Xem thêm tại đây
Mai Quốc
FILI
– 12:00 16/11/2026
Các Sàn forex Uy Tín:
Icmarkets
Exness
Source link

Comments are closed, but trackbacks and pingbacks are open.