

GDA, VNM và BCM có gì hấp dẫn?
Các công ty chứng khoán (CTCK) khuyến nghị mua GDA nhờ tín hiệu hồi phục từ thị trường xuất khẩu; khả quan VNM nhờ phục hồi nội địa và tăng trưởng quốc tế; mua BCM nhờ quỹ đất lớn và động lực từ các liên doanh liên kết.
Mua GDA với giá mục tiêu 21,000 đồng/cp
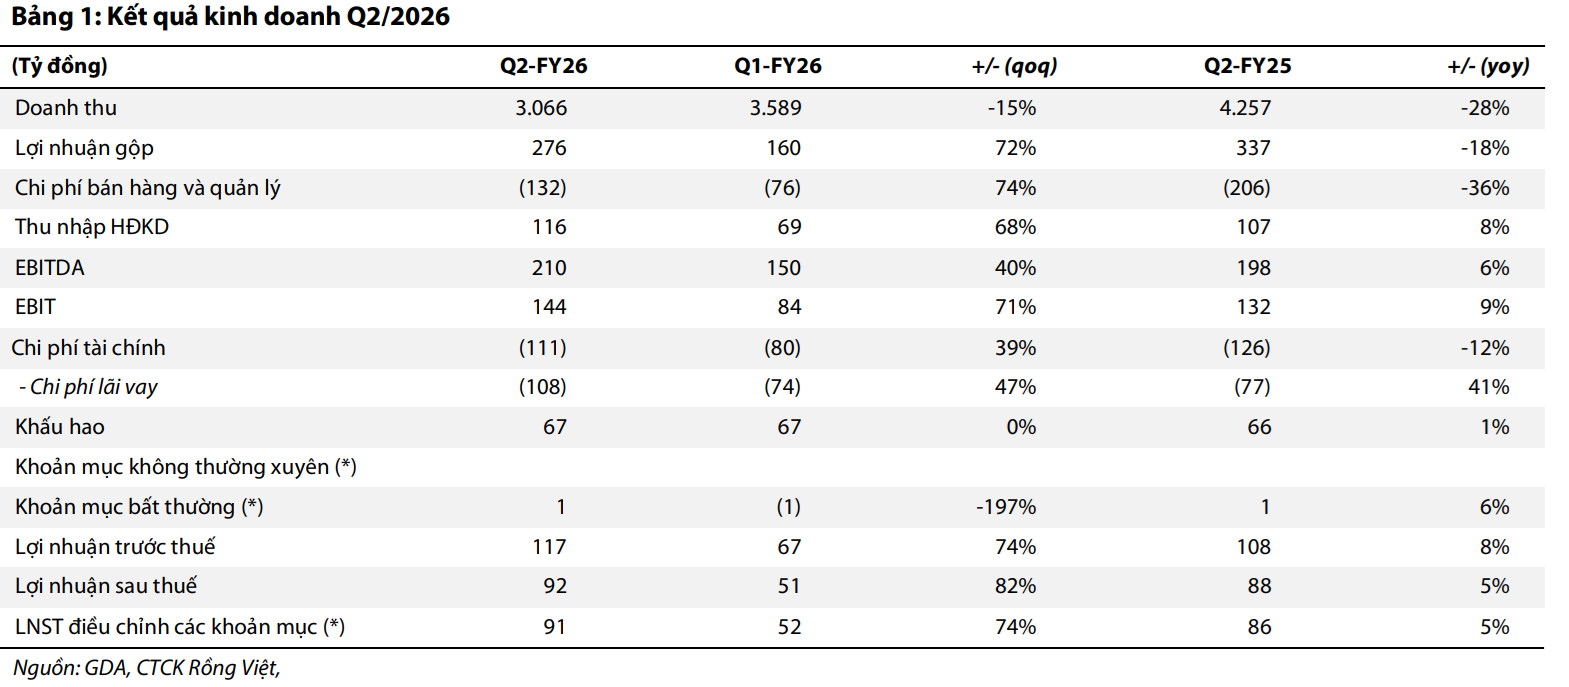
CTCK Rồng Việt (VDSC) cho biết, CTCP Tôn Đông Á (UPCoM: GDA) ghi nhận kết quả kinh doanh quý 2/2026 với doanh thu thuần đạt 3,066 tỷ đồng, giảm 28% so với cùng kỳ và lợi nhuận ròng đạt 92 tỷ đồng, tăng 5%. Biên lợi nhuận gộp hồi phục vượt kỳ vọng lên 9% nhờ giá nguyên liệu thép cuộn cán nóng (HRC) và thành phẩm tăng trong kỳ. Lũy kế 6 tháng đầu năm 2026, sản lượng tiêu thụ tôn mạ đạt 353 ngàn tấn, giúp doanh nghiệp tiếp tục giữ vững vị trí thị phần thứ 2 toàn quốc.
Bước sang quý 3/2026, VDSC kỳ vọng hoạt động xuất khẩu của GDA sẽ khởi sắc rõ nét khi các thị trường mới như Ukraine, Brazil chưa áp dụng các rào cản bảo hộ thương mại với thép mạ Việt Nam. Sản lượng xuất khẩu quý 3 dự kiến đạt 85 ngàn tấn (tăng 37% so với quý trước). Ngoài ra, lượng hàng tồn kho tích lũy tăng lên 4,300 tỷ đồng (tăng 39% so với quý trước) đảm bảo nguồn nguyên liệu đáp ứng tốt các đơn hàng mới. VDSC cũng dự báo doanh nghiệp sẽ hoàn thành việc chi trả cổ tức bằng tiền mặt tỷ lệ 10% (1,000 đồng/cp) trong quý 4/2026.
Kết hợp phương pháp chiết khấu dòng tiền tự do doanh nghiệp (FCFF) và so sánh P/B mục tiêu 0.9 lần, VDSC đưa ra khuyến nghị mua đối với cổ phiếu GDA với mức giá mục tiêu 21,000 đồng/cp, tương ứng tỷ suất sinh lời kỳ vọng 75% so với giá đóng cửa 12,000 đồng/cp ngày 18/09/2026.
Xem thêm tại đây
Khả quan VNM với giá mục tiêu 71,900 đồng/cp
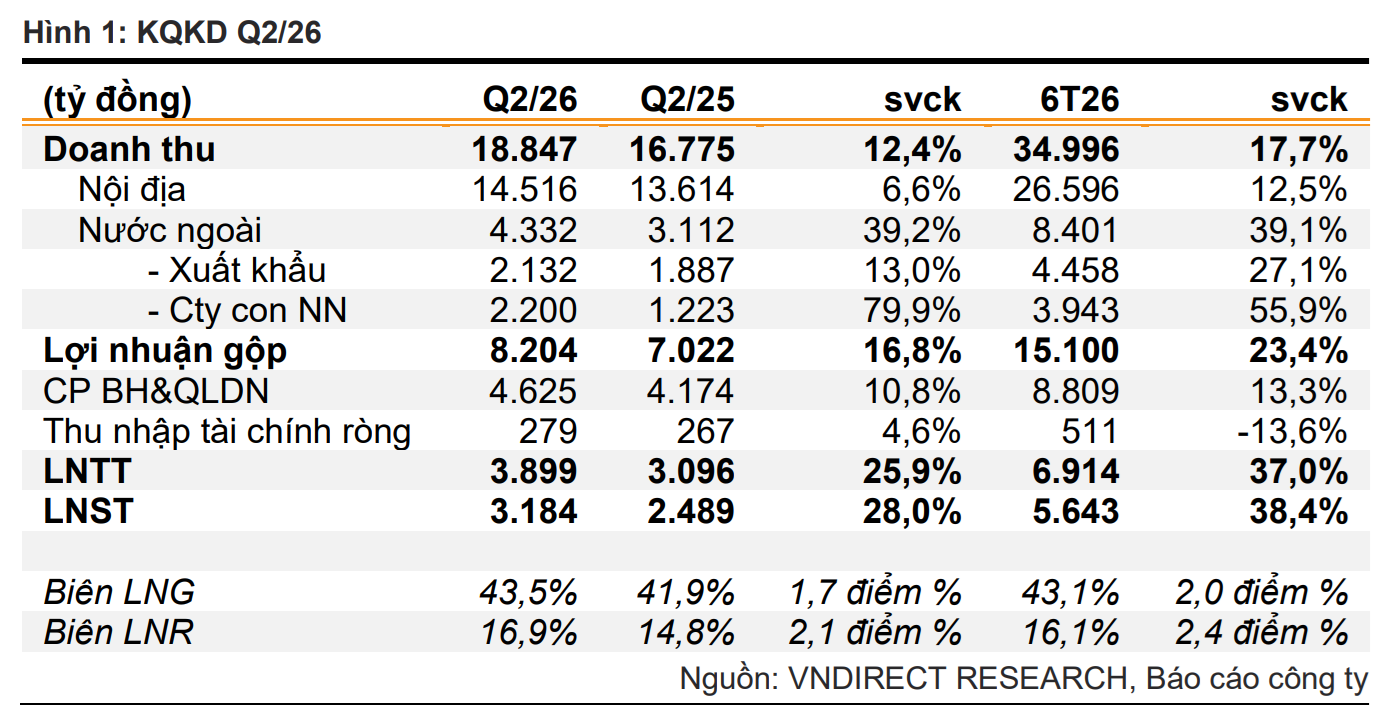
CTCK VNDIRECT (VNDIRECT) cho biết, CTCP Sữa Việt Nam (HOSE: VNM) ghi nhận doanh thu thuần quý 2/2026 đạt 18,847 tỷ đồng, tăng 12.4% so với cùng kỳ năm trước, là mức doanh thu theo quý cao nhất lịch sử của doanh nghiệp. Lợi nhuận sau thuế quý đạt 3,184 tỷ đồng, tăng mạnh 28%. Động lực tăng trưởng nổi bật đến từ thị trường nước ngoài, tăng 39.2% so với cùng kỳ, đặc biệt là chi nhánh Angkor Milk tại Campuchia tăng trưởng doanh thu gấp 3.4 lần so với cùng kỳ năm trước nhờ mở rộng mạng lưới phân phối và hưởng lợi từ biến động nguồn cung nhập khẩu tại thị trường này.
Tại thị trường trong nước, VNM tiếp tục mở rộng doanh thu nhờ đẩy mạnh phân khúc cao cấp (Green Farm, Optimum A2 Pro+, sữa dinh dưỡng cho người cao tuổi) và mở rộng hệ thống cửa hàng trực tiếp tới khách hàng (D2C) vượt mốc 1,000 điểm bán. Đồng thời, doanh nghiệp đã chủ động chốt trước 90% giá nguyên liệu sữa bột đầu vào ở mức hợp lý, giúp bảo vệ biên lợi nhuận gộp cả năm 2026 dự kiến mở rộng lên mức 43.2%. Cả năm 2026, VNDIRECT dự phóng doanh thu thuần đạt 66,991 tỷ đồng, tăng 5.3% so với cùng kỳ và lợi nhuận ròng đạt 10,780 tỷ đồng, tăng 14.5% so với cùng kỳ.
Sử dụng kết hợp phương pháp chiết khấu dòng tiền (DCF) và định giá P/E mục tiêu 15.9 lần, VNDIRECT nâng khuyến nghị lên khả quan đối với cổ phiếu VNM với giá mục tiêu 71,900 đồng/cp, tương ứng tiềm năng tăng giá 20.4% so với giá đóng cửa 59,700 đồng/cp ngày 15/09/2026.
Xem thêm tại đây
Khuyến nghị mua BCM với giá mục tiêu 70,200 đồng/cp
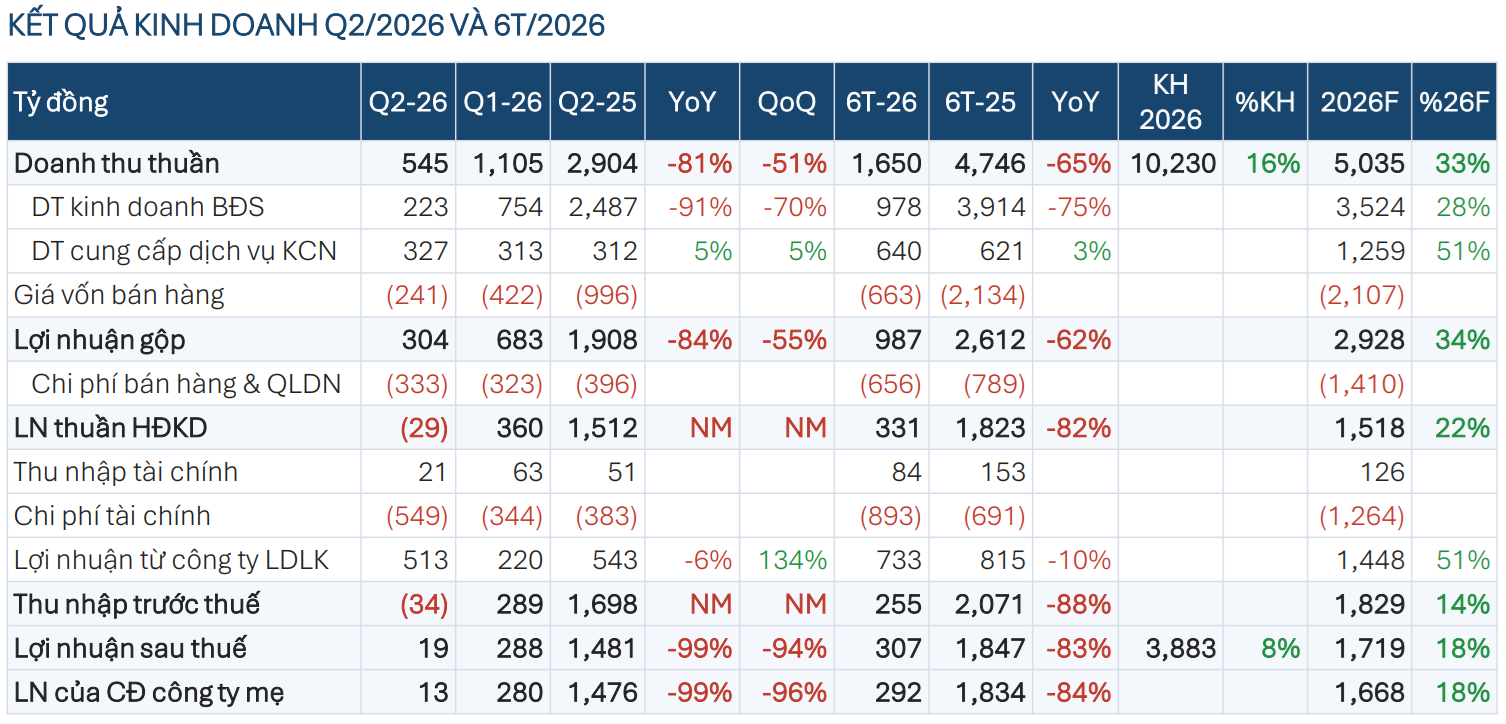
CTCK NH Việt Nam (NHSV) cho biết, Tổng Công ty Đầu tư và Phát triển Công nghiệp – CTCP (HOSE: BCM) ghi nhận doanh thu thuần 6 tháng đầu năm 2026 đạt 1,650 tỷ đồng và lợi nhuận ròng đạt 292 tỷ đồng. Trong bối cảnh mảng kinh doanh bất động sản trầm lắng do chưa có nhiều dự án mới bàn giao và chi phí lãi vay tăng cao, khối các công ty liên doanh, liên kết tiếp tục đóng vai trò là trụ đỡ lợi nhuận quan trọng nhất khi mang lại 733 tỷ đồng lãi trong nửa đầu năm, nổi bật nhất là VSIP đóng góp 435 tỷ đồng và BW Industrial đóng góp 140 tỷ đồng.
Triển vọng nửa cuối năm 2026 và năm 2027 của BCM được đánh giá sẽ khởi sắc nhờ hoạt động mở bán và bàn giao dự án Tái định cư Hòa Lợi (đã chuyển sang tồn kho ngắn hạn sẵn sàng mở bán), cùng các hợp đồng chuyển nhượng đất khu công nghiệp mới. NHSV dự phóng doanh thu thuần cả năm 2026 của BCM đạt 5,035 tỷ đồng và lợi nhuận ròng đạt 1,668 tỷ đồng. Ngoài ra, BCM sở hữu quỹ đất khu công nghiệp và đô thị sạch quy mô hàng đầu tại Bình Dương cũng như mở rộng ra các tỉnh Bình Định, Bình Thuận thông qua mạng lưới công ty liên kết vững mạnh.
Dựa trên phương pháp định giá giá trị tài sản ròng (RNAV) nhằm phản ánh đầy đủ giá trị quỹ đất và lợi thế của hệ thống liên doanh liên kết, NHSV duy trì khuyến nghị mua đối với cổ phiếu BCM với giá mục tiêu 70,200 đồng/cp, tương ứng tiềm năng tăng giá 73.5% so với giá đóng cửa 40,450 đồng/cp ngày 17/09/2026.
Nguồn: NHSV
|
Xem thêm tại đây
Mai Quốc
FILI
– 10:25 21/09/2026
Các Sàn forex Uy Tín:
Icmarkets
Exness
Source link

Comments are closed, but trackbacks and pingbacks are open.