

Fed, BOJ đứng trước ngã rẽ chính sách khi lạm phát và lợi suất cùng nóng lên
Đường hướng chính sách trong tương lai trở thành tâm điểm khi lo ngại lạm phát tái xuất và thị trường trái phiếu toàn cầu bán tháo.
Thống đốc BOJ Kazuo Ueda và Chủ tịch Fed Kevin Warsh bị mắc kẹt giữa áp lực lạm phát và sức ép chính trị. Ảnh: Nikkei
|
Các ngân hàng trung ương tại Mỹ và Nhật Bản sẽ đối mặt với một phép thử quan trọng trong tuần này khi nhà đầu tư gia tăng sức ép, yêu cầu các nhà hoạch định chính sách phải chủ động ứng phó với lạm phát và thuyết phục thị trường rằng họ có thể theo kịp những thay đổi trong kỳ vọng.
Sự chú ý không chỉ tập trung vào các quyết định chính sách mà còn vào đường hướng lãi suất trong tương lai. Bất kỳ động thái nào từ Cục Dự trữ Liên bang Mỹ (Fed) hoặc Ngân hàng Trung ương Nhật Bản (BOJ) không đáp ứng được kỳ vọng của nhà đầu tư đều có thể làm gia tăng biến động trên thị trường trái phiếu, tiền tệ và cổ phiếu.
Kỳ vọng BOJ thắt chặt chính sách đã tăng mạnh kể từ cuối tháng 8/2026. Dữ liệu của Totan Research và Totan ICAP cho thấy thị trường dự báo xác suất tới 98% BOJ sẽ tăng lãi suất trong tuần này, sau đó có thêm khoảng một lần tăng nữa trước cuối năm 2026. Ngày 11/09, Nikkei đưa tin BOJ dự kiến nâng lãi suất chủ chốt từ 1% lên 1.25% trong tuần này, mức cao nhất kể từ năm 1995.
Trong khi các chuyên gia vẫn chia rẽ về quyết định của Fed trong tuần này, thị trường ngày càng đặt cược vào việc ngân hàng trung ương Mỹ tiếp tục thắt chặt chính sách. Dữ liệu FedWatch của CME cho thấy nhà đầu tư dự báo có thể nâng lãi suất hai lần 0.25 điểm phần trăm từ nay đến cuối năm 2026. Fed đã duy trì lãi suất điều hành trong khoảng 3.50%-3.75% kể từ tháng 12/2025.
Fed sẽ họp chính sách vào ngày 15-16/09, tiếp đó là cuộc họp của BOJ vào ngày 17-18/09.
Hai ngân hàng trung ương sẽ đưa ra quyết định trong bối cảnh lợi suất trái phiếu tăng, lo ngại về tài khóa, thị trường tiền tệ biến động và xung đột kéo dài tại Trung Đông. Thách thức càng lớn khi nhà đầu tư ngày càng kêu gọi chính sách cứng rắn hơn, trong khi áp lực chính trị lại gia tăng nhằm duy trì chi phí vay ở mức thấp.
Eastspring Investments, trong một báo cáo do Giám đốc đầu tư Vis Nayar phụ trách, nhận định: “Số liệu thị trường lao động kết hợp với giá nhiên liệu cao hơn và các tín hiệu từ các cuộc khảo sát chỉ số PMI ISM làm gia tăng nguy cơ lạm phát Mỹ tăng cao hơn trong những tháng tới”.
Giá dầu diesel tại Mỹ đã vượt trung bình 6 USD/gallon. Khi chi phí vận tải tăng, các doanh nghiệp ngày càng buộc phải chuyển phần chi phí này sang người tiêu dùng.
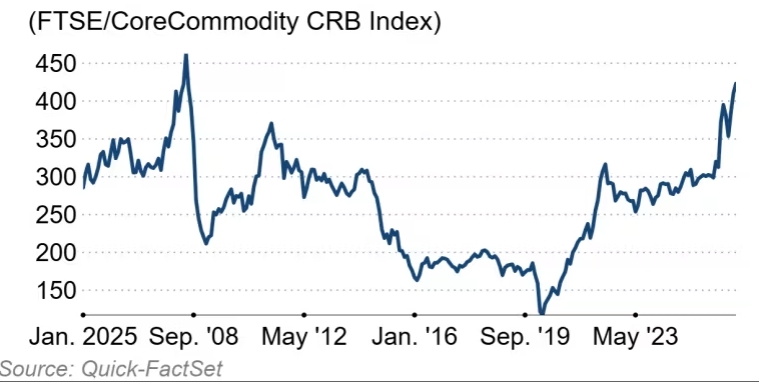
Quan hệ Mỹ – Iran vẫn mong manh, khiến giá năng lượng duy trì ở mức cao. Giá dầu Brent đã một lần nữa vượt ngưỡng 100 USD/thùng, trong khi chỉ số FTSE CoreCommodity CRB, thước đo rộng về giá hàng hóa, tăng lên mức cao nhất trong 18 năm. Chỉ số này hiện cao hơn khoảng 30% so với cuối tháng 2, trước khi căng thẳng quân sự giữa Mỹ và Iran leo thang.
|
Chỉ số giá hang hóa quan trọng tăng lên đỉnh 18 năm
|
Chủ tịch Fed Kevin Warsh cũng cảnh báo lạm phát dai dẳng có thể khiến ngân hàng trung ương phải tăng lãi suất. Phát biểu tại hội nghị kinh tế Jackson Hole, ông nói: “Chúng ta phải chắc chắn rằng lạm phát cơ bản đang tiến về mục tiêu của mình một cách rõ ràng và với tốc độ đủ nhanh. Nếu không, chúng ta vẫn còn việc phải làm”.
Các chuyên gia kinh tế tại Bank of America Securities dự báo Fed sẽ tăng lãi suất tổng cộng 75 điểm cơ bản trong năm nay, thông qua các đợt tăng 0.25 điểm phần trăm vào tháng 9, tháng 10 và tháng 12.
Trong khi đó, Eastspring lưu ý thị trường đang bất định về “cam kết của Mỹ đối với lạm phát và ổn định nợ”. Việc trì hoãn tăng lãi suất có thể “duy trì xu hướng của thị trường đối với lợi suất trái phiếu dài hạn cao hơn”, đồng thời “tiếp tục gây sức ép khiến đồng USD giảm giá”.
Fed cũng phải đối phó với sức ép từ Tổng thống Mỹ Donald Trump, người kêu gọi duy trì lãi suất thấp trước cuộc bầu cử giữa nhiệm kỳ vào tháng 11. Trong một bài đăng trên mạng xã hội ngày 04/09, ông Trump yêu cầu: “Hạ lãi suất hoặc tôi sẽ ngừng giao thương với các quốc gia mà chúng ta đang thâm hụt”.
Tổng thống Mỹ nói thêm: “Hội đồng Fed, với nhà lãnh đạo mới tuyệt vời của mình, phải trở nên sáng suốt – hãy là những người yêu nước”.
Tổng thống Mỹ Donald Trump. Ảnh: Nikkei
|
Lloyd Chan, Chuyên gia phân tích tiền tệ cấp cao tại MUFG Global Markets Research ở Singapore, nhận định: “Trong khi lạm phát cao hơn có thể đòi hỏi chính sách thắt chặt hơn, việc tăng lãi suất thêm cũng sẽ làm chi phí vay của chính phủ tăng lên, trong bối cảnh thâm hụt tài khóa và gánh nặng trả nợ vốn đã bị soi xét”.
Ông cảnh báo rằng “triển vọng Fed bị mắc kẹt giữa việc kiểm soát lạm phát và những lo ngại về tính bền vững của nợ công có thể khiến biến động tiếp tục gia tăng trên các thị trường lãi suất, cổ phiếu và ngoại hối”.
Lợi suất trái phiếu đã tăng mạnh trên toàn cầu, dẫn đầu là trái phiếu Kho bạc Mỹ. Lợi suất trái phiếu chuẩn kỳ hạn 10 năm đã lên mức cao nhất trong gần 3 năm và tiến sát ngưỡng 5%. Lợi suất biến động ngược chiều với giá trái phiếu.
Thị trường trái phiếu Phố Wall đã bị bán tháo trong tuần trước sau khi Trump cam kết sẽ trả 5,000 USD cho mỗi người trưởng thành ở Mỹ nếu đảng Cộng hòa duy trì quyền kiểm soát Quốc hội sau cuộc bầu cử giữa nhiệm kỳ – một khoản chi có thể vượt 1 ngàn tỷ USD.
Các khoản tiền mặt được phát trực tiếp với quy mô lớn có nguy cơ thúc đẩy tiêu dùng và làm lạm phát tăng nhanh hơn, một diễn biến không được mong muốn đối với Warsh trước cuộc họp chính sách tuần này.
Chương trình mua lại trái phiếu của Bộ Tài chính Mỹ do Bộ trưởng Tài chính Scott Bessent triển khai nhằm kiềm chế đà tăng của lãi suất dài hạn cũng không đạt được nhiều hiệu quả.
Trong khi Mỹ kêu gọi Nhật Bản từ bỏ các chính sách thúc đẩy lạm phát, Washington đồng thời theo đuổi những biện pháp thúc đẩy lạm phát mạnh mẽ của chính mình, qua đó góp phần đẩy lợi suất trái phiếu trên toàn cầu tăng cao.
Sự thiếu nhất quán trong chính sách của Washington có thể tiếp tục làm suy yếu khả năng dự đoán của thị trường. Sau cuộc bầu cử giữa nhiệm kỳ, Mỹ sẽ bước vào giai đoạn chuẩn bị cho cuộc bầu cử tổng thống năm 2028. Nếu chiến dịch tranh cử biến thành cuộc cạnh tranh về những lời hứa chi tiền và giảm thuế, thị trường trái phiếu có thể chịu thêm áp lực giảm giá.
Các quan chức BOJ, trong đó có Thống đốc Kazuo Ueda, đã đưa ra những tín hiệu cứng rắn hơn trong những tuần gần đây, khiến nhà đầu tư kỳ vọng tốc độ tăng lãi suất sẽ nhanh hơn.
BOJ, lần gần nhất tăng lãi suất lên 1% vào tháng 6, thường thắt chặt chính sách khoảng 6 tháng một lần. Tuy nhiên, thị trường hiện bắt đầu dự báo khoảng thời gian giữa các lần tăng lãi suất sẽ ngắn hơn.
Khi thị trường gần như đã định giá đầy đủ khả năng BOJ tăng lãi suất trong tuần này, các chuyên gia cho rằng bản thân động thái này khó gây bất ngờ. Vì vậy, nhà đầu tư sẽ tập trung vào bất kỳ tín hiệu nào mà Thống đốc Ueda đưa ra về tốc độ thắt chặt chính sách trong tương lai.
Morgan Stanley MUFG Securities cho rằng Ueda “nhiều khả năng sẽ duy trì quan điểm hiện tại rằng lạm phát cơ bản tiếp tục tiến gần mục tiêu ổn định giá 2% và, trước nguy cơ lạm phát vượt mục tiêu, mức độ nới lỏng tiền tệ cần tiếp tục được điều chỉnh một cách phù hợp”.
Theo công ty chứng khoán này, một số vấn đề quan trọng cần theo dõi là “cách BOJ cập nhật cơ sở lập luận cho việc nâng lãi suất chính sách vượt 1.25% một cách linh hoạt”, cũng như “cách BOJ cân bằng giữa việc tăng lãi suất linh hoạt với việc đánh giá tác động tích lũy của các đợt thắt chặt”.
Trong một báo cáo, các chuyên gia kinh tế của Morgan Stanley giải thích rằng “khi quá trình bình thường hóa chính sách tiếp diễn, BOJ không chỉ cần triển khai các đợt tăng lãi suất một cách linh hoạt mà còn phải liên tục đánh giá tác động tích lũy của các đợt thắt chặt trước đó đang truyền dẫn như thế nào vào hoạt động kinh tế và lạm phát”.
Kỳ vọng BOJ đẩy nhanh tốc độ thắt chặt chính sách đã góp phần giúp đồng yên tăng giá so với USD. Tuần trước, đồng tiền Nhật Bản mạnh lên vùng 152 Yên/USD khi nhà đầu tư đóng các vị thế carry trade bằng đồng Yên.
Masahiko Loo, chiến lược gia cấp cao về thu nhập cố định tại State Street Investment Management, cho biết các nhà đầu tư nước ngoài ngày càng nhạy cảm với rủi ro “BOJ cứng rắn hơn, kết hợp với những đồn đoán về thay đổi phân bổ tài sản trong tương lai của các quỹ hưu trí, cuối cùng có thể khiến đồng yên mạnh hơn”.
Quỹ Hưu trí Chính phủ Nhật Bản (GPIF) đã tổ chức một cuộc họp ủy ban quản lý vào tháng trước, làm dấy lên đồn đoán trên thị trường rằng quỹ này sẽ xem xét lại phân bổ danh mục để tăng đầu tư vào các tài sản bằng yên.
“Thị trường cuối cùng cũng bắt đầu tin vào khả năng Nhật Bản sẽ tiếp tục bình thường hóa chính sách sang năm 2027”, Loo nói thêm.
Một yếu tố khác củng cố quan điểm BOJ sẽ cứng rắn hơn là Bessent, người tuần trước đã thách thức các nhà giao dịch đang đặt cược vào đà giảm của đồng yên.
“Tôi chính là nhà cái lúc này”, Bessent nói tại một sự kiện ở Đại học Southern Methodist, sử dụng thuật ngữ trong sòng bạc. “Tôi có hiểu biết khá tốt về những gì người Nhật, Ngân hàng Trung ương Nhật Bản và các nhà hoạch định chính sách Nhật Bản sẽ làm”.
Ông Bessent nhiều lần khuyến khích BOJ tăng lãi suất và cảnh báo về tác động của việc đồng Yên mất giá mạnh.
Rinto Maruyama, Chiến lược gia cấp cao về ngoại hối và lãi suất tại SMBC Nikko Securities, cho rằng việc tỷ giá Yên/USD có chuyển từ xu hướng yên yếu kéo dài sang một giai đoạn Yên mạnh bền vững hay không sẽ phụ thuộc phần lớn vào mức độ hiện thực hóa của kỳ vọng thị trường về việc chênh lệch lãi suất Mỹ – Nhật thu hẹp và GPIF tăng đầu tư vào tài sản trong nước.
|
Chênh lệch lãi suất Mỹ và Nhật Bản
|
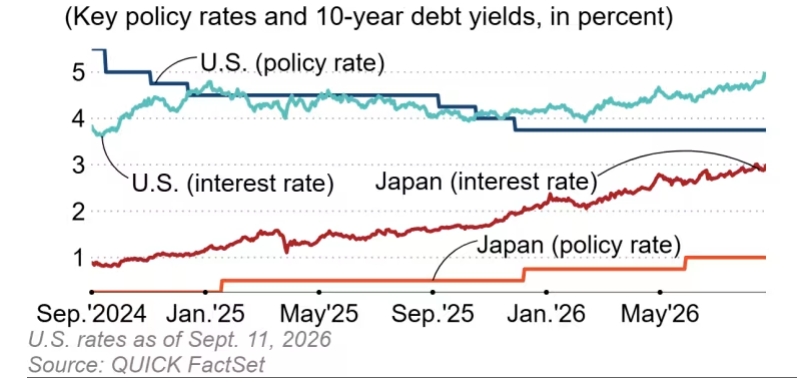
Ông cũng cho rằng ưu tiên của Washington đối với một đồng Yên mạnh hơn, kỳ vọng BOJ tăng lãi suất và việc đóng các vị thế bán khống đồng yên có thể đủ để lấn át áp lực bán yên do giá dầu cao hơn gây ra.
Theo phân tích của Maruyama, mức cân bằng của đồng Yên hiện vào khoảng 156 Yên/USD trong bối cảnh lạm phát và chính sách tiền tệ hiện tại.
Nếu những kỳ vọng trên không được hiện thực hóa đầy đủ, đà tăng gần đây của đồng Yên có thể khó duy trì, tạo dư địa để tỷ giá Yên/USD quay trở lại 156.
Mark Dowding, Giám đốc đầu tư phụ trách thu nhập cố định tại RBC BlueBay Asset Management, cho rằng trong những tháng tới có khả năng “mọi cuộc họp [của BOJ] đều là một cuộc họp có thể thay đổi chính sách”. Ông kỳ vọng thông điệp của BOJ sẽ phát tín hiệu về “việc tiếp tục bình thường hóa chính sách tiền tệ với tốc độ nhanh hơn”.
Fed cũng đang chịu sự soi xét tương tự. Dowding cho rằng “sau một vài trục trặc ban đầu, uy tín của Warsh vẫn là vấn đề gây tranh luận”, đồng thời nhận định cuộc họp tuần này “có thể là tăng lãi suất hoặc… đi chỗ khác mà tăng!”.
Vũ Hạo
FILI
– 09:55 15/09/2026
Các Sàn forex Uy Tín:
Icmarkets
Exness
Source link

Comments are closed, but trackbacks and pingbacks are open.