
Đại gia AI cầm 132 tỷ USD tiền mặt vẫn có nguy cơ bị xếp hạng nợ rác ngay trước ngày lên sàn

Đại gia AI cầm 132 tỷ USD tiền mặt vẫn có nguy cơ bị xếp hạng nợ rác ngay trước ngày lên sàn
Nắm 132 tỷ USD tiền mặt cùng doanh thu 9 tháng tăng gấp 13 lần cùng kỳ, Anthropic bước vào đợt chào bán cổ phiếu lớn nhất lịch sử với những con số nhìn có vẻ tươi đẹp. Thế nhưng, kết quả quý 3 vừa công bố cho thấy chi phí máy chủ đã tăng nhanh hơn doanh thu, còn các tổ chức tín nhiệm thì nhiều khả năng chỉ xếp khoản nợ của công ty AI này vào nhóm trái phiếu rác ngay trước ngày chào sàn.
Ngày 26/10/2026, công ty phát triển trí tuệ nhân tạo (AI) Anthropic nộp bản cáo bạch S-1 dài 335 trang lên Ủy ban Chứng khoán và Giao dịch Mỹ (SEC) với mã cổ phiếu dự kiến là ANT. Đến ngày 2/11, hãng nộp bản S-1 sửa đổi, bổ sung kết quả kinh doanh quý 3/2026. Thương vụ phát hành cổ phiếu lần đầu ra công chúng (IPO) này được giới tài chính Phố Wall định giá từ 1,500 đến 2,000 tỷ USD và dự kiến huy động 100 tỷ USD tiền mặt.
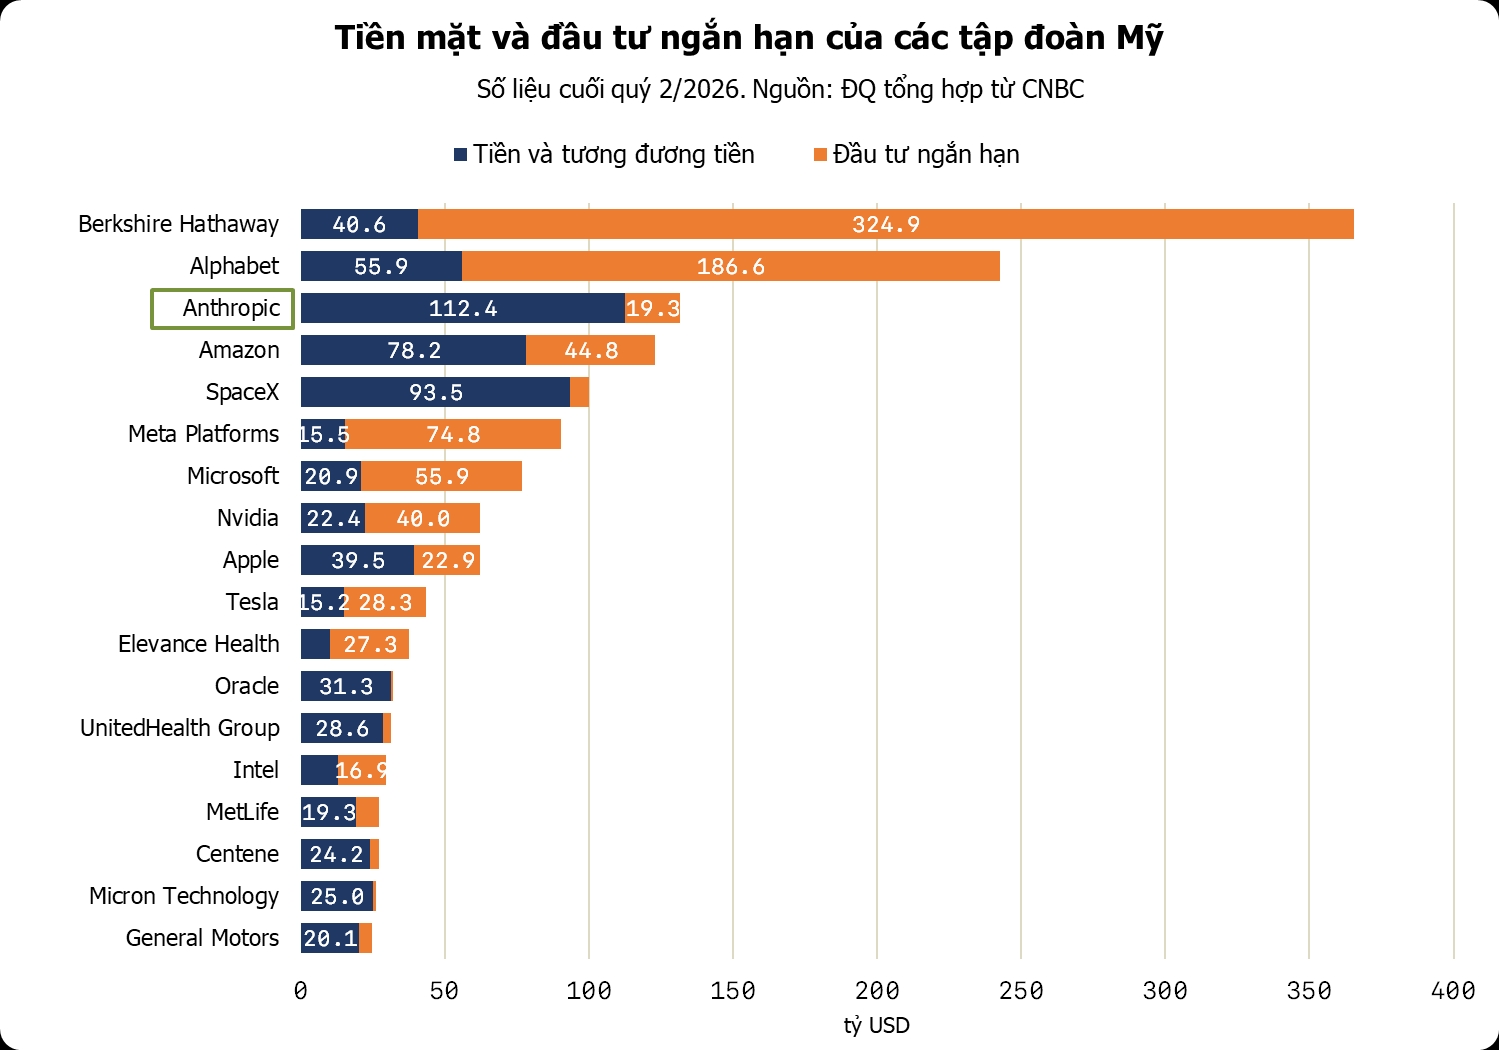
Nhìn vào báo cáo tài chính, công ty AI 5 năm tuổi này đang sở hữu nhiều chỉ số tài chính thuộc hàng tốt nhất lịch sử đối với một doanh nghiệp chuẩn bị lên sàn. Tính đến ngày 30/09/2026, hãng nắm giữ 131.8 tỷ USD tiền mặt và đầu tư ngắn hạn, gần như không đổi so với cuối quý 2 và vượt xa hầu hết tập đoàn lớn tại Mỹ. Dòng tiền từ hoạt động kinh doanh 9 tháng đầu năm dương 6.6 tỷ USD, đảo chiều so với mức âm 2 tỷ USD cùng kỳ năm trước.
Doanh thu 9 tháng đầu năm 2026 của hãng đạt 33.2 tỷ USD, gấp 13 lần con số 2.5 tỷ USD của cùng kỳ năm trước, quý 3 đạt 17 tỷ USD. Dù lỗ ròng 104 tỷ USD, phần lớn số này là bút toán ghi giảm 94.3 tỷ USD khi đánh giá lại trái phiếu chuyển đổi, còn lỗ hoạt động là 1.26 tỷ USD.
Thậm chí Anthropic còn báo lãi hoạt động tự điều chỉnh đạt 4.08 tỷ USD trong 9 tháng. Thế nhưng ngày 30/10, tập đoàn Blackstone lại thông báo với các nhà đầu tư trong gói vay mua chip 63 tỷ USD rằng Anthropic nhiều khả năng sẽ chỉ nhận được xếp hạng tín nhiệm rác (mức BB và BB+) sau khi lên sàn, buộc hãng trả lãi vay trên 10%/năm.
Ảo ảnh lợi nhuận và gánh nặng máy chủ
Khi bóc tách bảng kết quả kinh doanh trong hồ sơ S-1, lý do khiến giới chủ nợ dè dặt bắt đầu lộ rõ. Để biến khoản lỗ hoạt động 1.26 tỷ USD theo chuẩn kế toán Mỹ thành lãi tự điều chỉnh 4.08 tỷ USD trong 9 tháng đầu năm 2026, Anthropic đã gạt bỏ 3.26 tỷ USD chi phí trả lương bằng cổ phiếu cho kỹ sư, khoản mục tăng 5.5 lần và chiếm 2/3 chi phí nhân sự, cùng 2.09 tỷ USD chi phí không dùng tiền mặt cho chương trình đóng góp đối ứng gắn với cổ phiếu của nhân viên. Quý 3, hãng lỗ hoạt động 567 triệu USD sau khi lãi 974 triệu USD ở quý 2, nhưng vẫn báo lãi tự điều chỉnh 2.5 tỷ USD.
Với một công ty nghiên cứu AI mà tài sản cốt lõi là đội ngũ chuyên gia phần mềm, việc bỏ qua 2/3 chi phí đãi ngộ người lao động rồi tuyên bố có lãi là phép tính thiếu thực chất. Trong bản cáo bạch, hãng tiết lộ phần lớn cổ phiếu thưởng hạn chế (RSU) cấp cho nhân viên chỉ được nhận khi hoàn tất IPO, nên hàng tỷ USD chi phí lương vẫn để trống.
Khoản lỗ sổ sách 94.3 tỷ USD do đánh giá lại trái phiếu chuyển đổi và thỏa thuận đầu tư tuy không làm mất tiền mặt trong két, nhưng là chi phí pha loãng cổ phần thực chất mà cổ đông mới phải gánh. Khi các khoản nợ này tự động chuyển thành cổ phiếu trước giờ lên sàn, chủ nợ như Amazon sẽ nhận lượng cổ phần lớn giá rẻ, làm giảm tỷ lệ sở hữu của cổ đông.
Trong bài phân tích ngày 28/10, Giáo sư tài chính Aswath Damodaran tại Đại học New York cho biết tỷ lệ chi phí máy chủ trên doanh thu đã giảm từ hơn 250% xuống 48% theo quý, nhưng chỉ ra biên lợi nhuận gộp cao của Anthropic phần lớn đến từ việc hãng chuyển khoản chi tiêu lớn nhất cho máy chủ từ chi phí biến đổi sang cam kết cố định dài hạn. Cách làm này làm tăng đòn bẩy hoạt động và rủi ro nếu doanh thu chững lại. Kết quả quý 3 cho thấy rủi ro này đã lộ diện khi chi phí máy chủ tăng 77% lên 9.9 tỷ USD, đẩy tỷ lệ chi phí máy chủ trên doanh thu từ 48% của quý 2 lên 58%.
Bước ngoặt này xuất phát từ việc có tới 44% doanh thu 9 tháng đầu năm 2026 và 52% khoản phải thu cuối tháng 9 của Anthropic phụ thuộc vào kênh phân phối qua nền tảng đám mây của Amazon và Google, hai đơn vị đồng thời là đối thủ trực tiếp. Để giảm lệ thuộc và đuổi kịp năng lực máy chủ của OpenAI, hãng chuyển sang tự thuê chip bán dẫn dài hạn tại trung tâm dữ liệu riêng bằng các hợp đồng trị giá hàng trăm tỷ USD.
Bản S-1 sửa đổi ngày 2/11 cho biết tính đến và sau ngày 30/09/2026, tổng giá trị hợp đồng mua và thuê mà Anthropic đã ký lên tới 895.4 tỷ USD, gần như toàn bộ dành cho máy chủ và hạ tầng, trong đó 447.5 tỷ USD phải chi trước cuối năm 2030. Nhiều hợp đồng trong số này có điều khoản mua đứt không hủy ngang, nghĩa là dù khách hàng dùng dịch vụ hay không, hãng vẫn phải trả đủ tiền thuê máy chủ, riêng cam kết với Google là khoảng 121 tỷ USD, Amazon 110 tỷ USD. Bình quân mỗi năm từ quý 4/2026 đến hết 2030, Anthropic phải chi 105 tỷ USD, cao hơn 55% so với mức doanh thu 68 tỷ USD/năm nếu nhân 4 lần doanh thu quý 3.
Theo Financial Times, các tập đoàn công nghệ lớn, công ty AI và nhà cung cấp đám mây chuyên dụng đã ký tổng cộng 2,100 tỷ USD nợ vay và hợp đồng mua năng lực tính toán không thể hủy ngang, vượt xa mức 1,300 tỷ USD dư nợ mua nhà dưới chuẩn hồi tháng 3/2007.
Báo cáo ngày 23/10/2026 của J.P. Morgan chỉ ra rủi ro của mô hình này là doanh nghiệp phải vay nợ dài hạn khi chip bán dẫn mất giá nhanh, khiến phí bảo hiểm vỡ nợ của hãng đám mây CoreWeave vọt lên 1,200 điểm cơ bản. Vì vậy KBRA và Morningstar DBRS chỉ xếp 18 tỷ USD nợ thứ cấp của gói tài trợ (được bảo đảm bằng tiền thuê chip của Anthropic) ở mức rác BB+ và BB, trong khi 42 tỷ USD nợ ưu tiên nhờ Broadcom bảo lãnh. Các nghĩa vụ hiện có và quan hệ chằng chịt với đối tác sẽ khiến Anthropic khó vay với lãi suất thấp dành cho doanh nghiệp hạng đầu tư.
Anthropic đang cần tiền từ đợt IPO để chi trả cho các máy chủ, trung tâm dữ liệu. Ảnh minh hoạ.
|
Doanh thu tăng chậm lại khi chi phí vọt lên
Nghĩa vụ thanh toán cố định gần 900 tỷ USD chỉ được giải quyết êm thấm nếu nguồn thu của Anthropic tiếp tục tăng bằng lần mỗi quý, nhưng động cơ tăng trưởng này đang giảm tốc. Khác với các hãng phần mềm truyền thống bán gói thuê bao năm, tới 79% doanh thu 9 tháng đầu năm 2026 của Anthropic đến từ việc khách hàng dùng bao nhiêu trả bấy nhiêu và có thể cắt giảm ngay lập tức.
Tốc độ tăng trưởng doanh thu theo quý của Anthropic đã rơi từ mức 144% của quý hai xuống 47% trong quý 3/2026. Tính theo từng tháng như phân tích của chuyên gia Henry Blodget, mức tăng doanh thu hàng tháng đã lao dốc từ đỉnh 88% vào tháng 2/2026 xuống còn 4% vào tháng 9/2026, đồng thời hãng bỏ trống doanh thu tháng 10.
Chi phí máy chủ quý 3 tăng nhanh gấp 1.6 lần tốc độ tăng doanh thu, chủ yếu do Anthropic phải mua thêm 5 tỷ USD năng lực tính toán ngắn hạn với giá đắt hơn nhiều so với hợp đồng nhiều năm do nhu cầu vượt quá lượng máy chủ đã đặt trước. Hệ quả là biên lãi hoạt động tự điều chỉnh giảm từ 19% xuống 15%. Áp lực trước mắt chưa nằm ở việc khách hàng rời đi mà ở chỗ chi phí tăng nhanh hơn doanh thu.
Đà tăng vọt nửa đầu năm có đóng góp lớn từ các tác vụ AI tự động vốn tiêu tốn lượng dữ liệu (token) gấp 15 lần thao tác của con người, cộng với việc nhiều tập đoàn ép nhân viên dùng công cụ mới. Một năm trước, Amazon từng áp chỉ tiêu 80% kỹ sư dùng công cụ lập trình AI hàng tuần và dựng bảng xếp hạng, khiến nhân viên đua nhau đốt token lấy thành tích.
Sau khi phải đóng cửa bảng xếp hạng token vào tháng 5/2026 vì nhân viên gian lận leo hạng, ngày 27/10/2026, Amazon công bố văn bản của Phó Chủ tịch Terk Terkowitz gửi kỹ sư, thừa nhận các thước đo như lượng token tiêu thụ là “sai lầm nghiêm trọng”.
Rủi ro lớn hơn nằm ở các quý tới, khi giám đốc tài chính các tập đoàn ngoài ngành công nghệ chưa thấy AI mang lại lợi nhuận thực tế và bắt đầu chuyển công việc thông thường sang các mô hình mã nguồn mở giá rẻ trong lúc OpenAI giành lại thị phần. Để giữ khách, tháng 9/2026 Anthropic tung ra Opus 5.5, giúp khách hàng giảm 40% chi phí cho mỗi tác vụ so với thế hệ trước nhờ cả hạ giá lẫn tăng hiệu quả, nhưng việc giảm chi phí cho khách lúc tăng trưởng chậm lại càng đặt câu hỏi về thời điểm IPO.
Vòng tròn tài chính giữa các đại gia công nghệ
Trong hai báo cáo công bố năm 2026, Ngân hàng Thanh toán Quốc tế (BIS) chỉ ra ngành AI đang vận hành dựa trên cấu trúc tài trợ vòng tròn (circular financing). Trong mô hình này, các tập đoàn có năng lực điện toán lớn như Alphabet hay Amazon rót vốn cổ phần và cho vay trái phiếu chuyển đổi đối với công ty AI, đổi lại công ty AI cam kết thuê lại máy chủ của nhà đầu tư.
Theo báo cáo quý 3/2026 của Alphabet, danh mục chứng khoán chưa niêm yết mà chủ yếu là cổ phần tại một công ty tư nhân, được cho là Anthropic, có giá gốc 48.6 tỷ USD, sau các lần đánh giá lại đã lên 128.2 tỷ USD, đóng góp chính vào khoản lãi chứng khoán 127 tỷ USD trong 9 tháng. Cùng lúc, báo cáo quý 2/2026 của Amazon công bố 69 tỷ USD lãi ròng trong thu nhập khác của 6 tháng đầu năm, chủ yếu nhờ cổ phiếu Anthropic.
Tuy nhiên, năm 2026 là năm đầu tiên chi phí đầu tư tài sản cố định của 5 tập đoàn đám mây lớn nhất vượt dòng tiền hoạt động, điển hình là quý 3/2026 Alphabet chi 51 tỷ USD xây hạ tầng khiến dòng tiền tự do âm 9.1 tỷ USD. Đưa Anthropic lên sàn huy động 100 tỷ USD tức là lấy tiền của nhà đầu tư đại chúng để trả tiếp chi phí máy chủ khoảng 231 tỷ USD cho Google và Amazon.
Theo tính toán của Fortune, khoảng định giá 1,500-2,000 tỷ USD tương đương 43-57 lần doanh thu 35.3 tỷ USD trong 4 quý gần nhất, trong khi nghiên cứu của Giáo sư Jay Ritter tại Đại học Florida cho thấy chỉ 14 trong 4,110 vụ IPO tại Mỹ giai đoạn 1980-2024 có giá trên 40 lần doanh thu, và nhóm này có lợi nhuận bình quân thấp hơn thị trường 15.4% trong tối đa 3 năm sau khi lên sàn. Ngay cả Giáo sư Damodaran cũng chỉ ước tính giá trị vốn chủ ở kịch bản cơ sở 1,475 tỷ USD, sát mức cận dưới mà các nhà đầu tư tổ chức đang ép Anthropic chốt giá.
Dù bỏ tiền mua cổ phiếu, nhà đầu tư không có quyền kiểm soát vì 7 nhà sáng lập giữ cổ phiếu hạng F với 50.1% quyền biểu quyết, còn Giáo sư Damodaran tính toán vốn chủ sở hữu của hãng ở kịch bản xấu sẽ âm 373 tỷ USD. Khi quỹ cổ phiếu vẫn mua vì sợ lỡ cơ hội còn thị trường nợ gán nhãn rác, đợt IPO thực chất là chuyển hóa đơn 895 tỷ USD sang công chúng.
Đức Quyền
FILI
– 15:14 06/11/2026
Các Sàn forex Uy Tín:
Icmarkets
Exness
Source link

Comments are closed, but trackbacks and pingbacks are open.