
CTCK chỉ ra một yếu tố có thể trở thành lực cản lớn cho thị trường chứng khoán trong quý 4

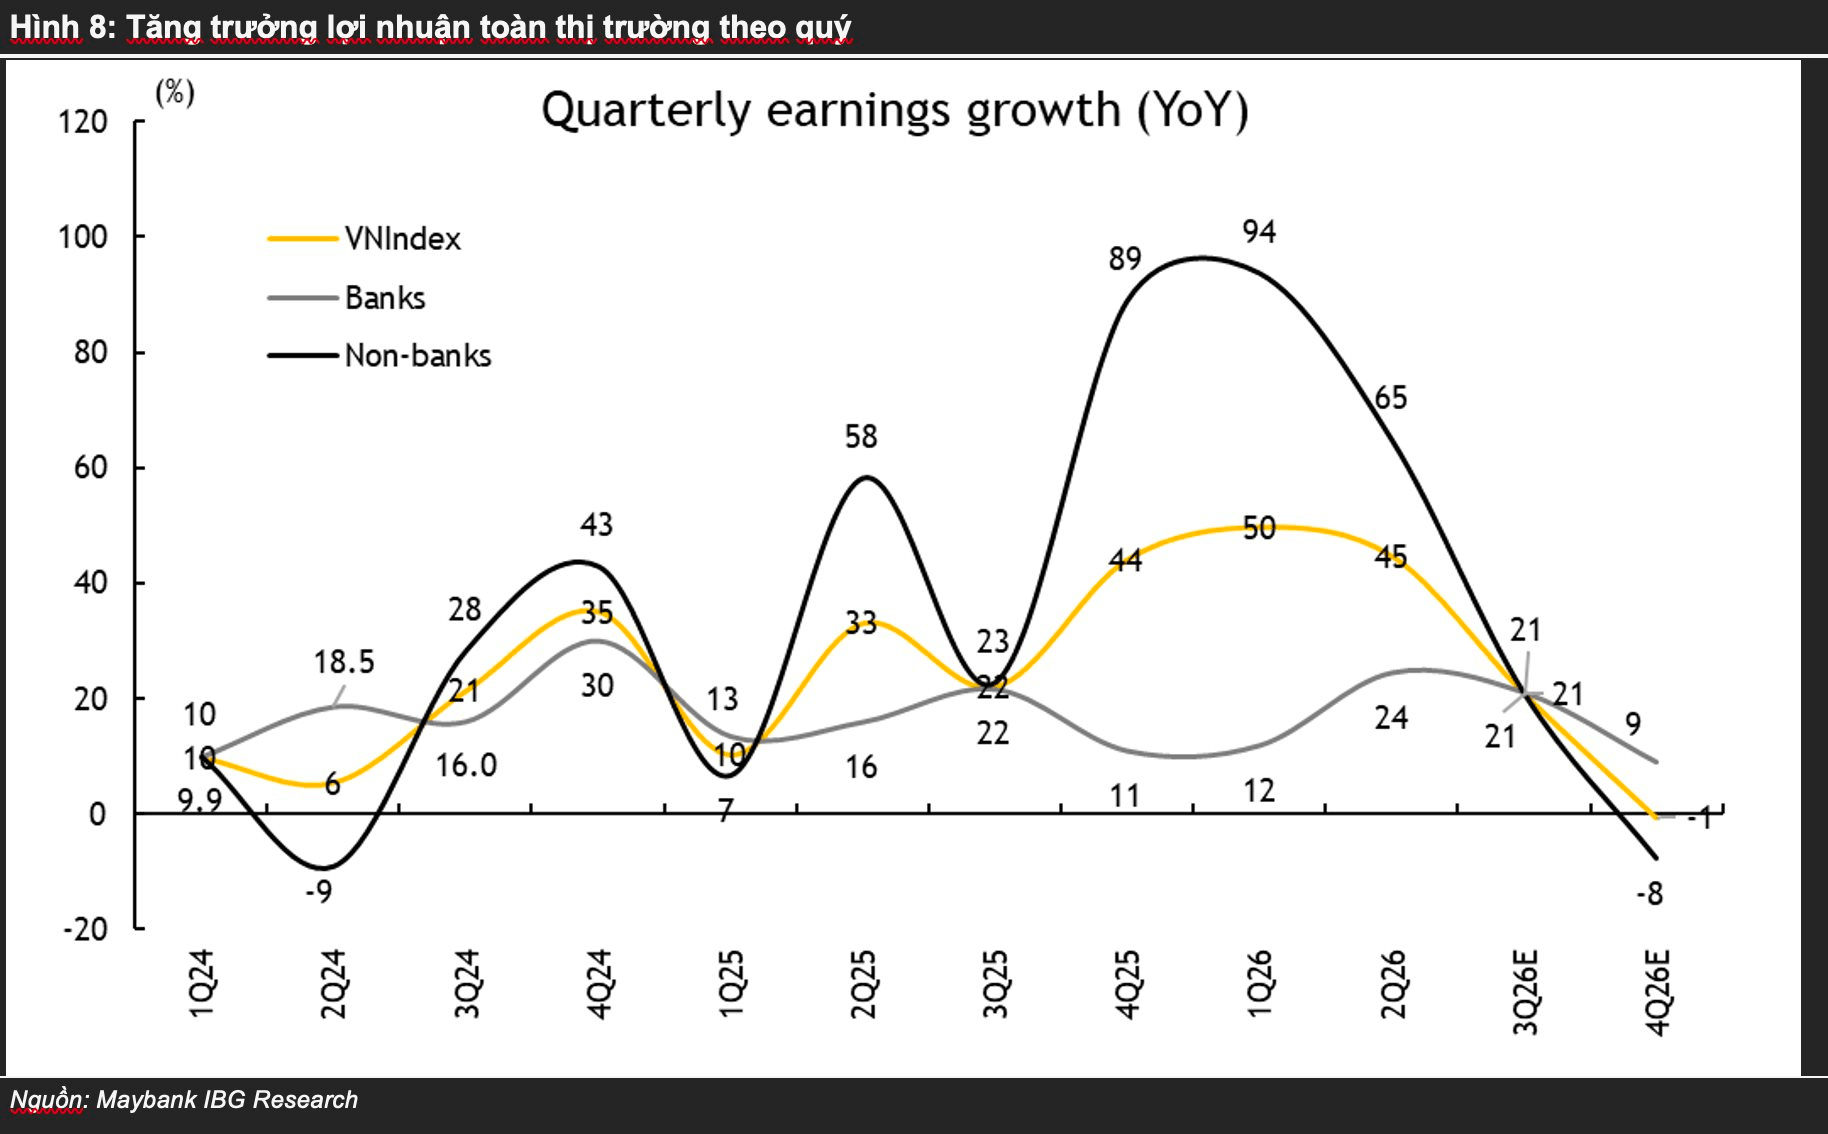
Theo báo cáo triển vọng thị trường quý 4/2026, Chứng khoán Maybank cho rằng tăng trưởng lợi nhuận toàn thị trường trong quý 3 có thể tiếp tục vượt kỳ vọng. Dù vậy, môi trường lãi suất cao, giá dầu biến động và chính sách tiền tệ cứng rắn trên toàn cầu vẫn là những yếu tố tạo sức ép đáng kể lên thị trường trong những tháng cuối năm.
Maybank cho biết giá dầu tăng có thể hỗ trợ lợi nhuận ngành năng lượng, nhưng đồng thời gây sức ép lên logistics hàng không. Trong khi đó, giá chip cao hơn có khả năng mang lại lợi ích cho các nhà bán lẻ, đặc biệt là doanh nghiệp kinh doanh sản phẩm công nghệ thông tin và truyền thông. Các doanh nghiệp thực phẩm và đồ uống cũng có thể ghi nhận giá bán bình quân cao hơn nhờ xu hướng cao cấp hóa, nhu cầu bền vững và chi phí đầu vào ổn định.
Ở chiều ngược lại, các ngân hàng nhiều khả năng tiếp tục chịu áp lực lên biên lãi ròng khi tiền gửi được điều chỉnh theo mặt bằng lãi suất cao hơn, đồng thời phải tăng trích lập dự phòng cho nợ xấu. Lợi nhuận của các công ty chứng khoán cũng bị hạn chế bởi giá trị giao dịch thị trường thấp, dù lãi suất cho vay ký quỹ cao hơn.
Đối với bất động sản nhà ở, Maybank dự báo tăng trưởng lợi nhuận tiếp tục ở mức cao, chủ yếu nhờ nền so sánh thấp của cùng kỳ năm trước. Các doanh nghiệp thép được kỳ vọng tiếp tục hưởng lợi từ nhu cầu nội địa vững chắc, trong khi lợi nhuận các ngành công nghệ thông tin, logistics đường biển và phân bón nhìn chung phù hợp với dự báo trước đó.
Tổng thể, Maybank dự báo có 6 ngành vượt kỳ vọng, 2 ngành đạt kỳ vọng và 3 ngành không đạt kỳ vọng. Từ đó, công ty chứng khoán này cho rằng tăng trưởng lợi nhuận toàn thị trường quý 3/2026 có thể tiếp tục cao hơn dự báo.
VN-Index đi ngang quanh 1.800 điểm
VN-Index giao dịch trong biên độ hẹp quanh vùng 1.800 điểm trong tháng 9 và xuyên suốt quý 3. Maybank cho rằng diễn biến này chịu tác động từ môi trường lãi suất cao, biến động của giá dầu thô và xu hướng tăng lãi suất trên toàn cầu.
Bên cạnh đó, nhà đầu tư cũng thận trọng khi đợt đầu thực hiện nâng hạng thị trường Việt Nam của FTSE có tác động hạn chế, đồng thời duy trì tâm lý thận trọng trước khả năng Mỹ áp thêm thuế quan từ ba cuộc điều tra theo Mục 301 liên quan đến lao động cưỡng bức, dư thừa công suất và sở hữu trí tuệ.
Xét theo nhóm ngành, năng lượng tăng 2,2% trong tháng 9 và 9,4% trong quý 3, nằm trong nhóm tăng mạnh nhất nhờ giá dầu đi lên. Các tập đoàn đa ngành giảm 1,8% trong tháng nhưng vẫn tăng 4,2% trong quý, với VIC là cổ phiếu dẫn dắt.
Trong môi trường lãi suất cao, bảo hiểm tăng 5,5% trong tháng và 4,6% trong quý. Một số nhóm phòng thủ như thực phẩm, đồ uống và công nghệ thông tin cũng nhìn chung có diễn biến tốt hơn thị trường chung.
Ngược lại, các nhóm mang tính chu kỳ có diễn biến kém hơn. Chứng khoán giảm 7,9% trong tháng 9 và 13,9% trong quý 3; bất động sản nhà ở giảm lần lượt 6% và 9,6%; khu công nghiệp giảm 5,4% và 16,7%; bán lẻ giảm 3,4% và 8,3%; thép giảm 6,7% và 11,7%; xây dựng giảm 5,3% và 13,6%. Ngân hàng tương đối ổn định hơn nhưng vẫn giảm 2,1% trong tháng và 4,7% trong quý.
Thanh khoản cũng suy yếu rõ rệt. Theo Maybank, lãi suất cao tiếp tục hút vốn khỏi thị trường cổ phiếu sang thị trường tiền tệ. Giá trị giao dịch bình quân mỗi ngày trong quý 3 chỉ còn khoảng 17.000 tỷ đồng, bằng khoảng một nửa so với cùng kỳ năm trước.
Với khối ngoại, đợt đầu thực hiện nâng hạng thị trường Việt Nam của FTSE có tác động thấp hơn kỳ vọng. Nhà đầu tư nước ngoài nhìn chung vẫn bán ròng, dù một số tuần mua ròng trong tháng 8 và tháng 9 đã giúp giảm áp lực bán. Giá trị bán ròng thu hẹp xuống chỉ còn vài chục triệu USD trong từng tháng 8 và 9, từ mức vài trăm triệu USD ở các tháng trước.
Khối ngoại bán nhiều nhất tại các nhóm ngân hàng, bất động sản nhà ở và tập đoàn đa ngành, trong khi mua vào cổ phiếu đồ uống, thực phẩm, công nghệ thông tin, bán lẻ và năng lượng.
Lãi suất có thể duy trì ở mức cao trong suốt quý 4
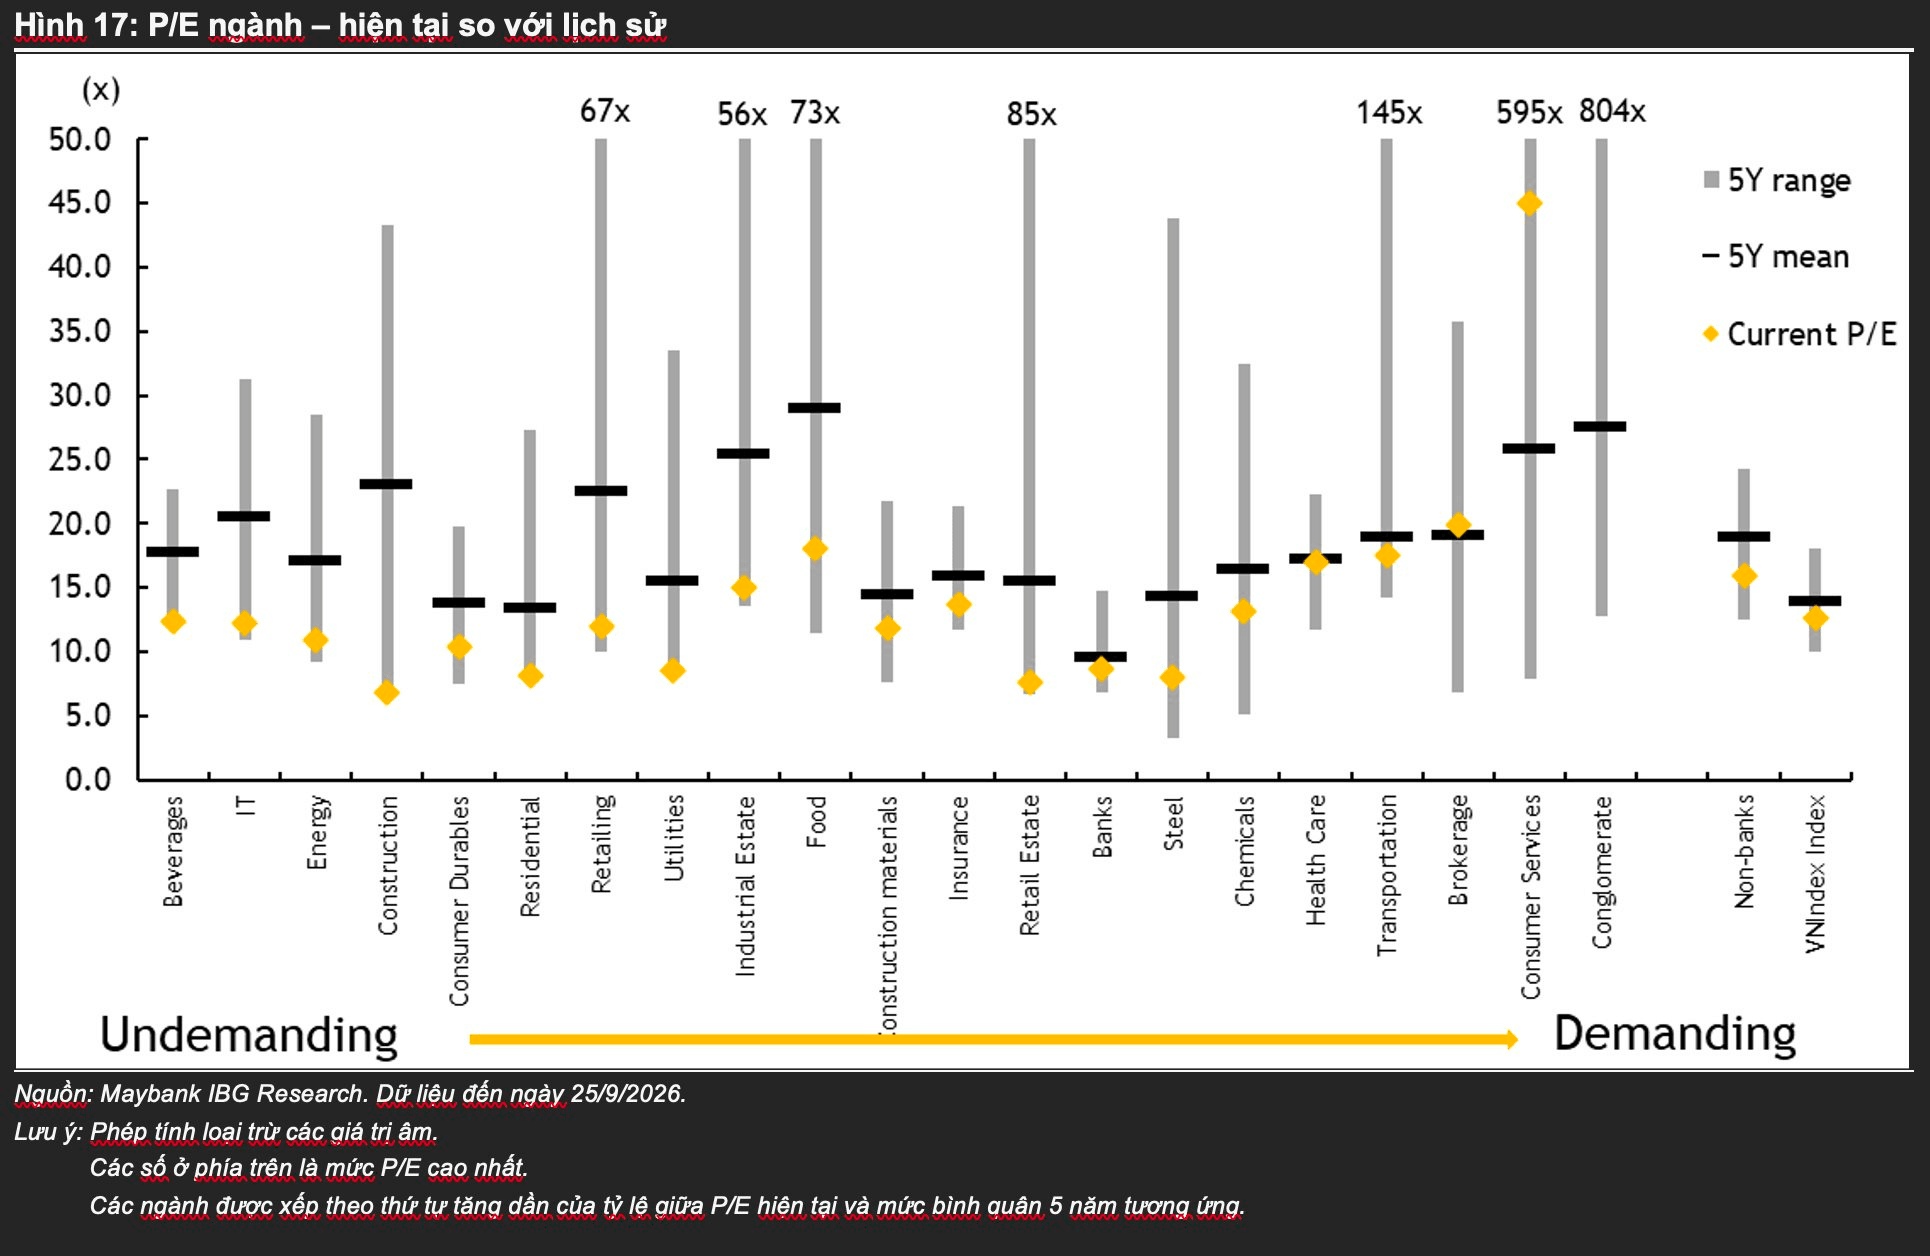
Maybank cho rằng định giá thị trường tiếp tục chịu sức ép từ môi trường lãi suất cao . VN-Index hiện giao dịch ở mức P/E 12,7 lần theo lợi nhuận 12 tháng gần nhất, thấp hơn khoảng một độ lệch chuẩn so với bình quân 5 năm.
Nếu loại trừ VIC và các cổ phiếu liên quan, P/E của thị trường chỉ còn khoảng 10,6 lần, gần vùng định giá từng ghi nhận trong giai đoạn biến động của thị trường trái phiếu năm 2022.
Xét từng ngành, các nhóm đồ uống, công nghệ thông tin, năng lượng, xây dựng, khu công nghiệp và bán lẻ đang giao dịch ở mức định giá tương đối thấp so với bình quân 5 năm tương ứng. Ngược lại, tập đoàn đa ngành, chứng khoán, vận tải và y tế nằm trong số ít nhóm đang giao dịch cao hơn mức bình quân lịch sử.
Về chính sách tiền tệ, Maybank cho biết Ngân hàng Nhà nước tiếp tục duy trì lập trường hỗ trợ tăng trưởng trong quý 3, với các biện pháp giảm chi phí vay và mở rộng khả năng tiếp cận tín dụng.
Tuy nhiên, công ty chứng khoán này cho rằng Ngân hàng Nhà nước vẫn sẽ thận trọng với việc nới rộng mục tiêu tăng trưởng tín dụng 15% trên toàn hệ thống, trong bối cảnh còn nhiều bất định liên quan đến lạm phát, nhu cầu hỗ trợ đồng nội tệ khi các ngân hàng trung ương lớn duy trì chính sách cứng rắn và những hạn chế về nguồn vốn của hệ thống ngân hàng.
Cùng với nhu cầu tín dụng và chi tiêu cơ sở hạ tầng tăng mạnh hơn vào cuối năm, các yếu tố này có thể giữ lãi suất trong nước ở mức cao trong quý 4.
Sau một nhịp giảm ngắn, lãi suất tiền gửi kỳ hạn 12 tháng bình quân đã tăng trở lại gần vùng đỉnh 7,5-8% của nửa đầu năm 2026. Maybank cho rằng lãi suất có thể giảm nhẹ, nhưng kịch bản cơ sở vẫn là mặt bằng lãi suất tiếp tục duy trì ở mức cao trong suốt quý 4.
Các Sàn forex Uy Tín:
Icmarkets
Exness
IQOption
Deriv
Source link

Comments are closed, but trackbacks and pingbacks are open.