
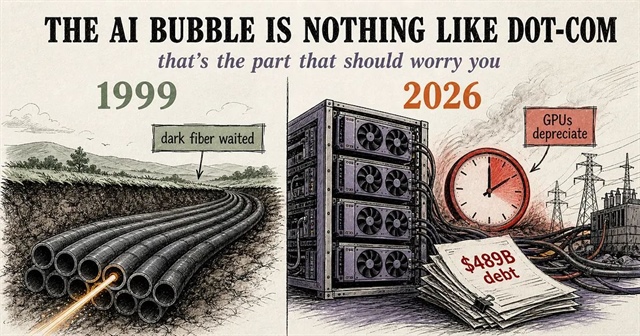

Bài học từ bong bóng Dot-com cho cơn sốt AI hiện nay
Dòng vốn tài trợ lòng vòng, mức định giá phi thực tế cùng tỷ lệ đòn bẩy nợ cao đang khiến làn sóng đầu tư AI tái hiện kịch bản của bong bóng Dot-com cuối thập niên 1990. Nghị sĩ Quốc hội Anh Chi Onwurah cảnh báo rằng với quy mô nợ khổng lồ và mức độ tập trung vốn kỷ lục vào nhóm cổ phiếu công nghệ, một cú đổ vỡ của cơn sốt AI sẽ châm ngòi cho sự biến động tài chính chưa từng có tiền lệ.
Trên thị trường tài chính hiện nay, không khó để bắt gặp luận điểm cho rằng các công nghệ đột phá sẽ viết lại mọi quy tắc đầu tư truyền thống. Thông điệp này xuất hiện dày đặc trên các diễn đàn phân tích, mạng xã hội và cả trong hồ sơ công bố thông tin nộp cơ quan quản lý giữa làn sóng đầu tư AI đang dâng cao. Thế nhưng, ẩn sau sự hưng phấn đó rất có thể lại là một quả bong bóng tài chính đang chờ ngày phát nổ.
Thị trường không thể mãi phớt lờ các chỉ số tài chính cơ bản. Với những ai còn quá trẻ để trải qua bong bóng Dot-com đầu những năm 2000, bao gồm phần lớn giới lãnh đạo công nghệ hiện nay, cơn cuồng nhiệt đầu tư vào cuối thập niên 1990 vẫn là bài học lịch sử vô cùng đắt giá.
Ảo tưởng từ triết lý “bán xẻng trong cơn sốt vàng”
Bong bóng Dot-com hình thành ngay từ buổi sơ khai của kỷ nguyên internet. Khi ấy, với tư cách là một kỹ sư hạ tầng, trực tiếp thiết kế phần cứng và mạng lưới cho các ứng dụng tiên phong như Google, Napster hay Lastminute.com, tôi từng chứng kiến tận mắt bầu không khí sôi sục của thị trường. Cơn sốt lúc đó cũng cuồng nhiệt và bùng nổ chẳng kém gì làn sóng AI hiện tại, chỉ khác là chưa ai đề cập đến viễn cảnh máy móc sẽ xóa sổ nhân loại.
Trong một buổi thuyết trình gọi vốn thời đó, công ty nơi tôi làm việc đã chiếu hình ảnh dãy núi Sierra Nevada kèm theo thông điệp: “Vào năm 1848, đi đãi vàng là hạ sách, đi bán xẻng mới là thượng sách”. Câu nói này mượn hình ảnh từ Cơn sốt vàng tại California thế kỷ 19 để khẳng định một chân lý đầu tư rằng giữa muôn vàn kẻ trắng tay vì tìm vàng, những người nắm trong tay cơ sở hạ tầng mới là kẻ thắng cuộc sau cùng.
Triết lý “bán xẻng” nghiễm nhiên trở thành bảo chứng vàng cho mọi quyết định rót vốn. Giới đầu tư dùng chính lập luận này để hợp thức hóa những mức định giá cổ phiếu trên trời, bất chấp các chuẩn mực kế toán cơ bản. Thậm chí, ban lãnh đạo công ty tôi khi ấy còn ra sức thuyết phục các quỹ đầu tư rằng những “nhà buôn xẻng thời hiện đại” không cần phải bận tâm đến chỉ số EBITDA*.
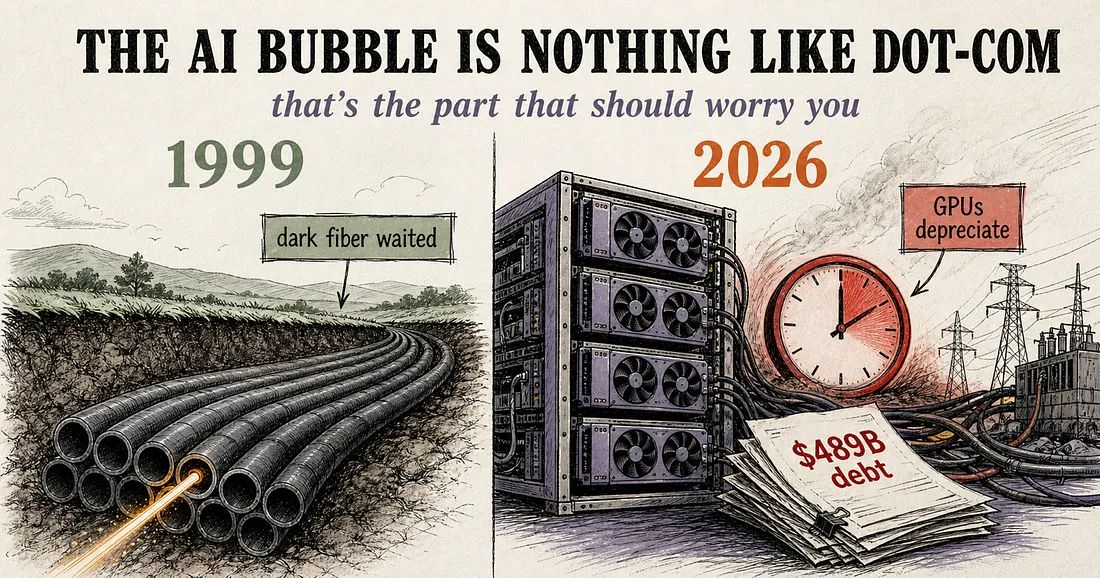
Vấn đề duy nhất của phép ví von này là nó hoàn toàn sai sự thật. Doanh nghiệp hạ tầng viễn thông nơi tôi làm việc rốt cuộc đã phá sản, khiến cá nhân tôi mất việc làm, mất visa và phải rời khỏi nước Mỹ. Hàng loạt tên tuổi lớn khác trong ngành hạ tầng còn rơi vào cảnh bi đát hơn. Hai gã khổng lồ Global Crossing và WorldCom phải nộp đơn xin bảo hộ phá sản theo Chương 11*, trong khi thị giá cổ phiếu của Nortel Networks và Lucent bốc hơi tới 99%. Khi phần lớn các tay chơi trên thị trường bị quét sạch, một số ít tập đoàn sẵn tiền mặt như Microsoft, Google, Amazon và sau này là Facebook đã nhanh tay thâu tóm các đối thủ tiềm năng để vươn lên thành những đế chế độc quyền như ngày nay.
*Chú thích: Bảo hộ phá sản theo Chương 11 (Chapter 11) là một thủ tục pháp lý thuộc Luật Phá sản của Hoa Kỳ, cho phép doanh nghiệp (hoặc cá nhân) tiến hành tái cấu trúc tài chính và đàm phán lại các khoản nợ trong khi vẫn được quyền tiếp tục hoạt động kinh doanh bình thường để phục hồi.
EBITDA là viết tắt của Earnings Before Interest, Taxes, Depreciation, and Amortization – nghĩa là lợi nhuận trước lãi vay, thuế, khấu hao tài sản hữu hình và phân bổ tài sản vô hình. Chỉ số này dùng để đo lường khả năng tạo ra lợi nhuận thuần từ hoạt động kinh doanh cốt lõi của một doanh nghiệp, bằng cách loại bỏ các yếu tố tài chính, chính sách thuế và kế toán phi tiền mặt.
 Nguồn: Medium
Mô hình tài trợ vốn khép kín và bài toán doanh thu 2.5 ngàn tỷ USD
Sở dĩ các nhà cung cấp hạ tầng chịu thiệt hại nhiều nhất khi bong bóng Dot-com vỡ là bởi họ đã dùng đòn bẩy nợ quá lớn để chạy đua chi tiêu vốn (CapEx – khoản đầu tư vào hạ tầng và tài sản dài hạn). Giống như hiện nay, một phần lớn dòng vốn thời điểm đó cũng vận hành theo vòng tròn khép kín thông qua hình thức tài trợ từ nhà cung cấp, tức các nhà sản xuất tự đứng ra cho khách hàng vay tiền để mua lại chính sản phẩm của mình.
Đơn cử, công ty cũ của tôi từng sản xuất các thiết bị mở rộng dung lượng internet tốc độ cao cho các nhà mạng. Trong rất nhiều hợp đồng, chính công ty đã đứng ra cho khách hàng vay tiền để chốt đơn. Miễn là thị trường vẫn còn đà tăng trưởng, sổ sách của mọi bên đều đẹp và tiền vẫn quay về đều đặn. Thế nhưng khi thị trường đảo chiều, vòng xoáy thịnh vượng đó lập tức biến thành cái bẫy kéo tất cả cùng sụp đổ.
Mô hình tài trợ vốn khép kín này đang tái hiện nguyên vẹn trong cơn sốt AI. Startup đình đám Anthropic hiện chi tiền thuê hạ tầng điện toán chạy chip Nvidia từ một nhà cung cấp mà chính Nvidia là cổ đông lớn. Tương tự, Microsoft rót hơn 13 tỷ USD vào OpenAI nhưng đồng thời lại thu tiền bán dịch vụ đám mây Azure cho chính đối tác này. Câu hỏi đặt ra là liệu đây có phải một bước tiến về cấu trúc tài chính, hay thực chất chỉ là thủ thuật bơm thổi doanh thu đầy rủi ro?
Nhìn rộng ra bức tranh vĩ mô, các con số thống kê đã nói lên tất cả. Để khoản đầu tư hàng ngàn tỷ USD vào hạ tầng AI hiện nay có thể sinh lời, toàn ngành buộc phải tạo ra doanh thu tối thiểu hàng năm hơn 2.5 ngàn tỷ USD vào năm 2030. Nguồn thu khổng lồ này chỉ có thể đến từ túi tiền của các doanh nghiệp mua dịch vụ AI nhằm tối ưu hóa lợi nhuận của chính họ. Trên thực tế, cách trực diện nhất để doanh nghiệp gia tăng lợi nhuận nhờ AI là cắt giảm chi phí, mà trọng tâm chính là quỹ lương.
Thế nhưng, nếu cắt giảm hàng ngàn tỷ USD khỏi tổng quỹ lương tại các nền kinh tế phương Tây, xã hội chắc chắn sẽ rơi vào biến động dữ dội. Cộng hưởng với quy mô tín dụng tư nhân (các khoản vay từ quỹ đầu tư ngoài hệ thống ngân hàng) đang ở mức báo động, sự đứt gãy thu nhập này sẽ nhanh chóng châm ngòi cho một cú sập trên thị trường tài chính. Ở kịch bản ngược lại, khi thị trường nhận ra các doanh nghiệp AI không đủ khả năng trả nợ, trình tự khủng hoảng sẽ đảo chiều: một cú sập tài chính chưa từng có tiền lệ nổ ra trước và kéo theo những biến động xã hội ngay sau đó.
 Nguồn: The News International
Rủi ro từ mức độ tập trung vốn kỷ lục trên thị trường chứng khoán
Có hai cơ sở rõ ràng để cảnh báo về một cú sập tài chính chưa từng có tiền lệ. Thứ nhất, quy mô nợ vay đổ vào làn sóng công nghệ hiện nay đã phình to hơn rất nhiều so với năm 2001, khiến cấu trúc rủi ro hiện tại mang nhiều nét tương đồng với giai đoạn trước thềm cuộc khủng hoảng tài chính toàn cầu năm 2008. Thứ hai, dòng tiền trên thị trường chứng khoán đang dồn quá mức vào nhóm cổ phiếu công nghệ, truyền thông và viễn thông (TMT*). Nếu như năm 2008, nhóm ngành TMT mới chỉ chiếm khoảng 20% tổng vốn hóa của rổ cổ phiếu vốn hóa lớn tại Mỹ thì nay tỷ trọng đó đã tăng vọt lên gần phân nửa thị trường.
Mọi bữa tiệc đầu tư đều sẽ tàn cuộc ngay khi các định chế tài chính khóa van tín dụng. Hồi năm 2001, tín hiệu đầu tiên báo trước sự sụp đổ của ngành hạ tầng viễn thông chính là American Express đột ngột khóa toàn bộ thẻ tín dụng doanh nghiệp của công ty tôi. Chỉ vài tháng sau động thái “rút ống thở” đó, công ty chúng tôi chính thức nộp đơn xin phá sản.
Giả sử giới tài chính quyết định ngừng bơm tiền cho cuộc đua AI, liệu dòng vốn có chảy sang khu vực kinh tế thực như phát triển công nghiệp tại các địa phương hay giải quyết bài toán thất nghiệp cho giới trẻ? Hay nhà đầu tư sẽ lại hoảng loạn tháo chạy sang các tài sản trú ẩn truyền thống như vàng?
Vẫn còn quá sớm để khẳng định kịch bản nào sẽ xảy ra. Tuy nhiên, khi Vương quốc Anh chuẩn bị đảm nhận vai trò Chủ tịch G20 vào năm 2027 với trọng tâm chiến lược đặt vào AI, chương trình nghị sự của chính phủ không thể chỉ bàn về tiêu chuẩn kỹ thuật hay bảo mật, mà bắt buộc phải tính đến cả phương án ứng phó cho một cú sập thị trường có thể ập đến bất cứ lúc nào.
*Chú thích: Nhóm ngành TMT là viết tắt của Technology – Media – Telecommunications (Công nghệ – Truyền thông – Viễn thông). Đây là một thuật ngữ phổ biến trong giới đầu tư, tài chính và phân tích thị trường để chỉ một nhóm ngành tích hợp, có tốc độ tăng trưởng nhanh và đóng vai trò cốt lõi trong nền kinh tế số toàn cầu.
 Nguồn: American Enterprise Institue
Giới thiệu về tác giả Chi Onwurah
Bà Chi Onwurah hiện là Nghị sĩ Quốc hội Vương quốc Anh thuộc Công đảng, đồng thời giữ chức Chủ tịch Ủy ban Khoa học, Đổi mới và Công nghệ thuộc Hạ viện Anh.
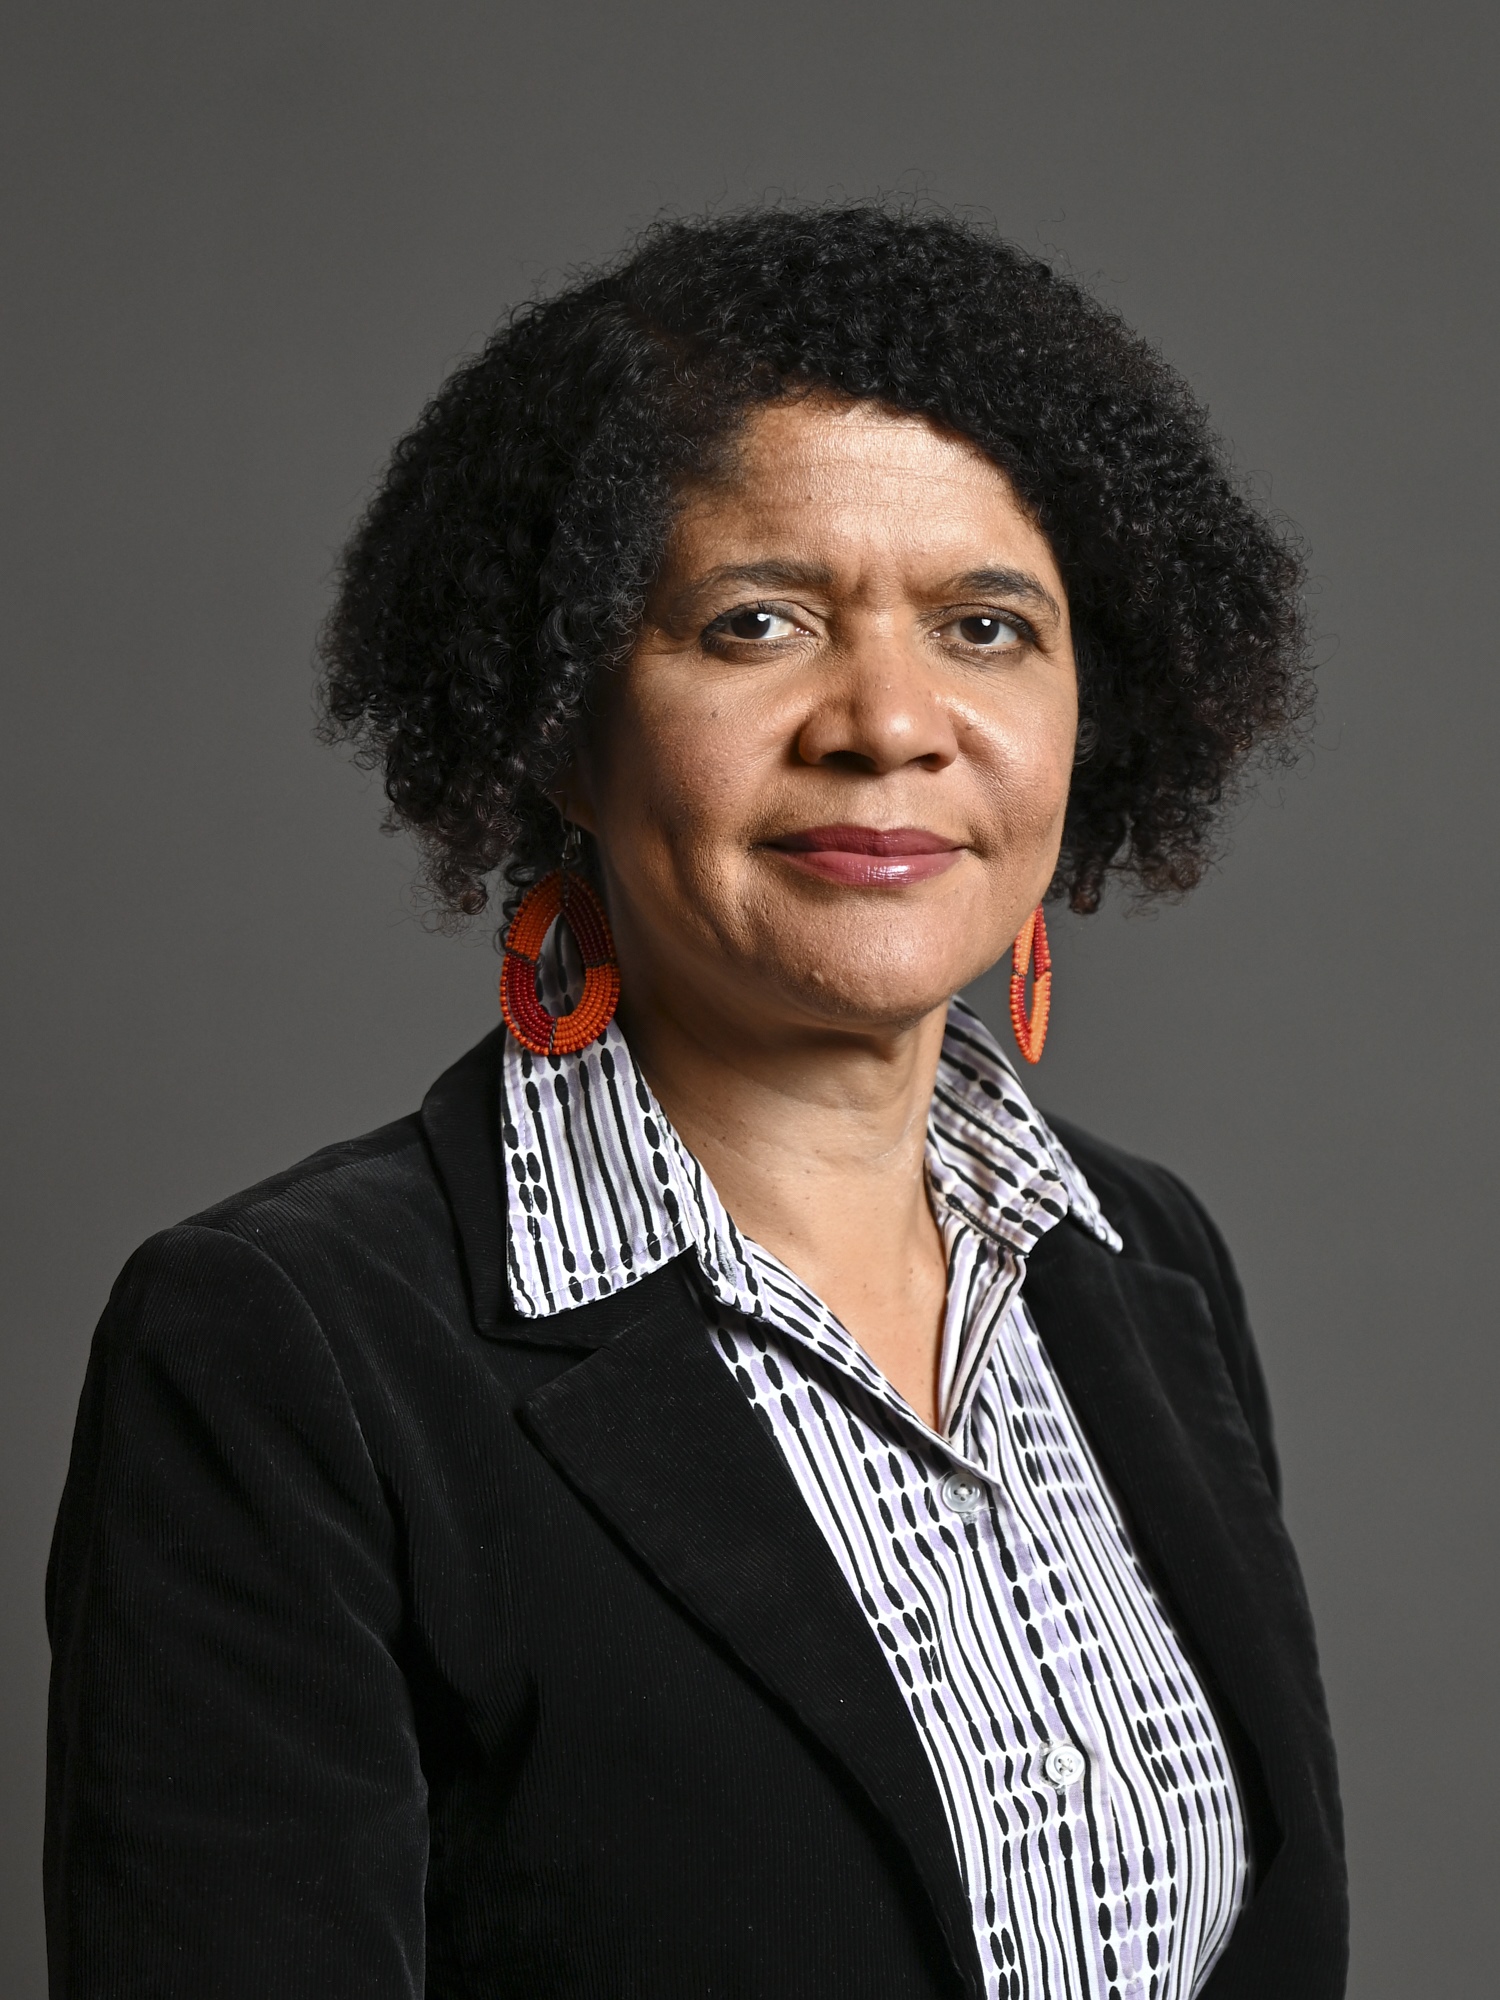 Nguồn: UK Parliament
* Bài viết thể hiện quan điểm của tác giả Chi Onwurah
Phòng Tư Vấn Vietstock
FILI
– 09:00 14/11/2026
Các Sàn forex Uy Tín:
Icmarkets
Exness
IQOption
Deriv
Source link

Comments are closed, but trackbacks and pingbacks are open.