
Tỷ suất vòng quay chứng khoán giảm: Khi thanh khoản cần được đọc cùng quy mô thị trường

Tỷ suất vòng quay chứng khoán giảm: Khi thanh khoản cần được đọc cùng quy mô thị trường
Tỷ lệ giữa giá trị giao dịch khớp lệnh bình quân phiên và vốn hóa thị trường ở mức 0,16%, chỉ bằng khoảng một nửa so với cùng kỳ năm trước, trong khi vốn hóa tăng gần 20%. Khoảng cách giữa quy mô thị trường và dòng tiền giao dịch cho thấy cần quan sát thanh khoản không chỉ qua giá trị tuyệt đối mà cả qua các chỉ báo tương đối như tỷ suất vòng quay chứng khoán.
Tỷ suất vòng quay: Cách hiểu, cách tính và những giới hạn cần lưu ý
Thanh khoản thị trường thường được theo dõi qua giá trị hoặc khối lượng giao dịch mỗi phiên. Cách tiếp cận này trực quan, song có hạn chế: cùng một mức giá trị giao dịch, nhưng ở thị trường có vốn hóa nhỏ và thị trường có vốn hóa lớn gấp nhiều lần, ý nghĩa về mức độ sôi động là rất khác nhau. Vì vậy, các nghiên cứu và cơ sở dữ liệu quốc tế thường bổ sung chỉ báo tỷ suất vòng quay chứng khoán (turnover ratio), tức so sánh dòng giao dịch với quy mô của thị trường hoặc của cổ phiếu được giao dịch.
Ở cấp độ toàn thị trường, Ngân hàng Thế giới (World Bank) xác định chỉ báo này là giá trị cổ phiếu trong nước được giao dịch chia cho vốn hóa thị trường của các cổ phiếu. Theo cách trình bày của TheGlobalEconomy.com khi tổng hợp dữ liệu World Bank, số liệu năm được quy đổi từ trung bình hằng tháng nhân với 12. Với một sàn cụ thể, có thể tính theo phiên: lấy giá trị giao dịch khớp lệnh bình quân phiên chia cho tổng vốn hóa tại thời điểm tính toán.
Ở cấp độ từng cổ phiếu, cách tiếp cận phổ biến là so khối lượng giao dịch trong kỳ với lượng cổ phiếu lưu hành, hoặc chặt chẽ hơn là với lượng cổ phiếu tự do chuyển nhượng (free-float), tức phần thực sự có thể lưu thông trên thị trường.
Nguồn: Tác giả tổng hợp, đồ họa do AI tạo
|
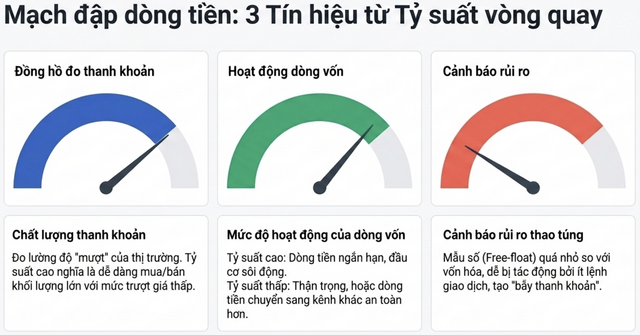
Tỷ suất vòng quay chứng khoán tính trên 1 phiên tại thời điểm cuối tháng 8/2026 hiện còn khoảng 0.16%, bằng 1/2 so với cùng kỳ năm 2025. Sự sụt giảm này là do giá trị giao dịch bình quân phiên đã giảm từ mức 54.96 ngàn tỷ đồng (trung bình tháng 8/2025) xuống khoảng 17.44 ngàn tỷ đồng (trung bình tháng 8/2026). Trong khi đó, vốn hóa thị trường lại tăng hơn 18% từ mức 9.15 triệu tỷ đồng lên mức 10.66 triệu tỷ đồng.
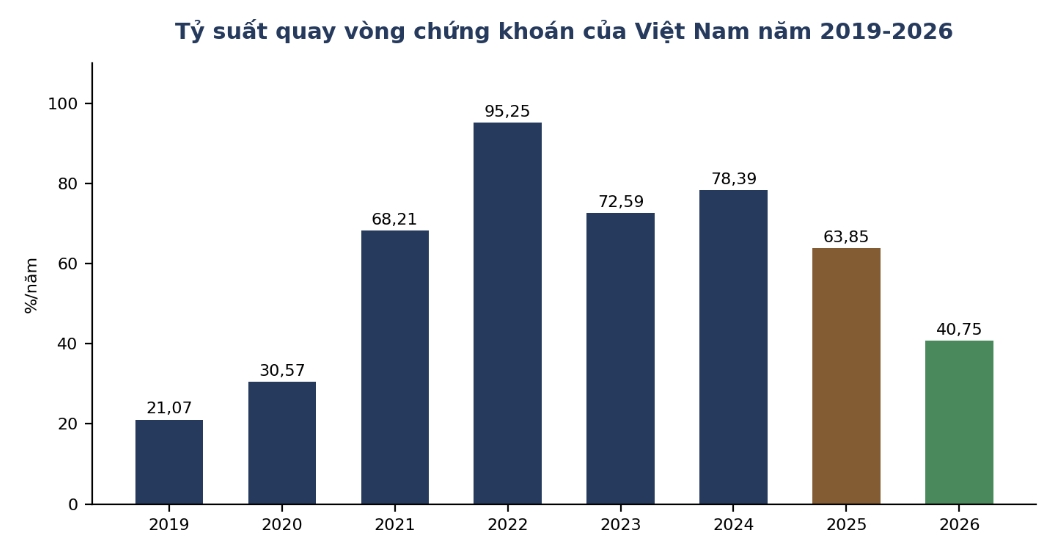
Để đặt mức 0,16% vào bối cảnh dài hơn, có thể quy đổi gần đúng ra năm bằng cách nhân với 249 phiên giao dịch, cho kết quả xấp xỉ 40.75%. Trong khi đó, theo dữ liệu World Bank do TheGlobalEconomy.com tổng hợp, tỷ suất vòng quay của Việt Nam năm 2024 là 78.39%, mức cao nhất trong giai đoạn 2008–2024 là 99.11% (năm 2009) và mức thấp nhất là 21.07% (năm 2019). Như vậy, mức quy đổi gần đúng hiện nay thấp hơn đáng kể so với các năm 2021 – 2024 song vẫn cao hơn mức của năm 2019 và năm 2020 (30.57%).
Nguồn: Số liệu 2019–2024 của World Bank do TheGlobalEconomy.com tổng hợp; năm 2025 do tác giả tính toán, năm 2026 tác giả ước tính
|
Bên cạnh mức độ, cần xem xét cấu trúc. Các cổ phiếu họ VIN (VIC, VHM, VPL và VRE) hiện chiếm khoảng một phần ba vốn hóa HOSE, có vai trò đáng kể trong việc dẫn dắt chỉ số. Khi các mã có tỷ trọng vốn hóa lớn có giá trị giao dịch hằng ngày tương đối khiêm tốn so với quy mô, tỷ suất vòng quay chung của toàn sàn sẽ bị kéo xuống. Về mặt phân tích, điều này cho thấy diễn biến chỉ số và độ sôi động của dòng tiền không nhất thiết đồng hành, và việc quan sát thêm độ rộng thị trường là cần thiết.
Nhân tố tác động và hướng hoàn thiện
Diễn biến thanh khoản hiện nay có thể được lý giải từ hai nhóm nhân tố chính, một thuộc về điều kiện tiền tệ trong nước và một thuộc về tiến trình mở rộng cơ sở nhà đầu tư nước ngoài.
Nhóm thứ nhất là mặt bằng lãi suất. Khi lãi suất tiền gửi tăng lên và dư địa nới lỏng tiền tệ thu hẹp, nhà đầu tư có thêm một lựa chọn an toàn với mức sinh lời tương đối rõ ràng. Điều này làm tăng chi phí cơ hội của việc nắm giữ cổ phiếu và có thể khiến một phần dòng tiền, nhất là của nhà đầu tư cá nhân, tạm thời dịch chuyển khỏi thị trường hoặc giảm tần suất giao dịch. Vì tỷ suất vòng quay phản ánh mức độ hoạt động của dòng tiền so với quy mô thị trường, sự thận trọng này thể hiện khá rõ trên chỉ báo.
Về dài hạn, một mặt bằng lãi suất cao hơn cũng có thể phù hợp với yêu cầu hỗ trợ tăng trưởng, nên đây là yếu tố cần theo dõi hơn là một điều kiện cần điều chỉnh.
Nhóm thứ hai là tiến trình nâng hạng. Ngày 08/4/2026, FTSE Russell xác nhận nâng hạng thị trường chứng khoán Việt Nam từ nhóm thị trường cận biên lên nhóm thị trường mới nổi thứ cấp. Việc nâng hạng có hiệu lực từ ngày 21/9/2026 và được triển khai theo lộ trình đến tháng 9/2027. Khuôn khổ pháp lý hỗ trợ là Thông tư số 08/2026/TT-BTC ngày 3/2/2026 của Bộ Tài chính. Thông tư này sửa đổi, bổ sung một số thông tư trong lĩnh vực chứng khoán, cho phép nhà đầu tư nước ngoài đặt lệnh thông qua tổ chức môi giới nước ngoài và điều chỉnh cơ chế giao dịch không yêu cầu đủ tiền trước (non-prefunding).
Do lộ trình được chia thành nhiều giai đoạn, tác động đến thanh khoản có thể đến dần theo thời gian chứ khó xuất hiện đồng loạt. Trong ngắn hạn, dòng vốn ngoại nhiều khả năng chưa đủ để bù đắp ngay phần thanh khoản nội địa suy giảm.
Từ các phân tích trên, có thể nêu một số hướng hoàn thiện mang tính định hướng, cần được đánh giá thêm về tính khả thi trước khi triển khai.
Đối với cơ quan quản lý và hạ tầng thị trường, có thể xem xét ba nhóm giải pháp. Một là tiếp tục hoàn thiện điều kiện để việc nâng hạng phát huy hiệu quả, bao gồm bảo đảm sự phối hợp giữa các công ty chứng khoán trong và ngoài nước, ngân hàng lưu ký và cơ quan quản lý trong quá trình thực hiện lộ trình.
Hai là nghiên cứu, đánh giá theo lộ trình phù hợp việc bổ sung các công cụ và cơ chế giao dịch, chẳng hạn giao dịch trong ngày, bán khống có kiểm soát hoặc sản phẩm phái sinh trên cổ phiếu đơn lẻ, đi kèm các điều kiện về hạ tầng công nghệ và quản trị rủi ro.
Ba là tiếp tục thúc đẩy cổ phần hóa và thoái vốn theo hướng thực chất nhằm gia tăng lượng cổ phiếu tự do chuyển nhượng, vì đây là điều kiện nền tảng để cải thiện thanh khoản.
Đối với doanh nghiệp niêm yết, trọng tâm vẫn là nâng cao chất lượng hoạt động kinh doanh và minh bạch thông tin. Hoạt động quan hệ nhà đầu tư (IR) chủ động, công bố thông tin đầy đủ và định kỳ giúp giảm chênh lệch thông tin, qua đó hỗ trợ dòng tiền quay lại với cổ phiếu.
Trường hợp thị giá cổ phiếu ở mức cao có thể hạn chế khả năng tiếp cận của nhà đầu tư nhỏ lẻ, doanh nghiệp có thể cân nhắc việc chia tách cổ phiếu; tuy nhiên đây chỉ là biện pháp kỹ thuật, không làm thay đổi giá trị doanh nghiệp, nên hiệu quả lâu dài vẫn phụ thuộc vào kết quả kinh doanh.
Đối với nhà đầu tư, việc theo dõi tỷ suất vòng quay cùng với chất lượng cơ bản của doanh nghiệp, mức độ thanh khoản của từng cổ phiếu và mặt bằng lãi suất giúp việc ra quyết định dựa trên thông tin đầy đủ hơn. Đây là góc nhìn phân tích, không phải khuyến nghị đầu tư.
Kết luận
Tỷ suất vòng quay chứng khoán cho phép đọc thanh khoản trong tương quan với quy mô thị trường. Với mức khoảng 0.16%/phiên trên toàn thị trường, chỉ báo này cho thấy vốn hóa tăng chưa đồng hành với mức độ sôi động của giao dịch, trong bối cảnh mặt bằng lãi suất cao hơn và cấu trúc vốn hóa tập trung vào một số mã lớn. Đồng thời, cần đọc chỉ báo một cách thận trọng: đây là thước đo hành vi giao dịch, không thay thế đánh giá về sức khỏe doanh nghiệp, và các phép so sánh với số liệu quốc tế cần thống nhất về phạm vi và chu kỳ tính toán.
Về dài hạn, việc nâng hạng đã có hiệu lực từ ngày 21/09/2026 cùng các cải cách về khuôn khổ giao dịch cho nhà đầu tư nước ngoài tạo thêm điều kiện để mở rộng cơ sở nhà đầu tư. Khi mặt bằng lãi suất ổn định hơn và các bước triển khai lộ trình được thực hiện đồng bộ, thanh khoản có thể cải thiện dần; song mức độ và thời điểm phục hồi cần tiếp tục được theo dõi qua số liệu chính thức của các Sở Giao dịch, Ủy ban Chứng khoán Nhà nước và các tổ chức quốc tế.
TS. Phạm Tiến Đạt, Viện Chiến lược và Chính sách kinh tế – Tài chính & ThS. Nguyễn Hồng Hà Hoa, Ủy ban Chứng khoán Nhà nước
FILI
– 08:00 08/10/2026
Các Sàn forex Uy Tín:
Icmarkets
Exness
Source link

Comments are closed, but trackbacks and pingbacks are open.