

Cuộc đua AI Mỹ và Trung Quốc
Mỹ vẫn dẫn đầu về chip, vốn và các mô hình AI tiên tiến nhất, nhưng Trung Quốc đang vượt lên ở điện năng và tốc độ phổ cập, những lợi thế được đánh giá là khó đảo ngược.
Mỹ hiện sở hữu 53.7 GW công suất trung tâm dữ liệu (data center), so với 31.9 GW của Trung Quốc. Tuy nhiên, trong năm 2025, Trung Quốc sản xuất 10.707 TWh điện, gấp hơn hai lần mức 4.670 TWh của Mỹ.
Hai con số trên phản ánh bức tranh chung của cuộc đua: Mỹ dẫn trước ở những chỉ số được thị trường theo dõi sát, còn Trung Quốc tiến nhanh ở những lĩnh vực ít được chú ý hơn.
Cạnh tranh AI giữa hai nước đã vượt khỏi phạm vi công nghệ, trở thành phép thử đối với mô hình quản trị và mô hình kinh tế của mỗi bên. Đáng chú ý, các lĩnh vực Trung Quốc đang giành ưu thế lại là những lĩnh vực khó giành lại nhất.
Washington tập trung vào công nghệ tiên phong (frontier): chip hiện đại nhất, mô hình mạnh nhất và nguồn vốn tư nhân dồi dào. Kế hoạch Hành động AI (AI Action Plan) công bố tháng 7/2025, cải cách thủ tục cấp phép năng lượng cho trung tâm dữ liệu và sáng kiến Stargate trị giá hàng trăm tỷ USD đều đi theo hướng này, với kỳ vọng năng lực vượt trội sẽ chuyển hóa thành lợi thế chiến lược lâu dài.
Bắc Kinh chọn hướng khác: phổ cập AI trên diện rộng. Kế hoạch phát triển AI năm 2017 đặt mục tiêu bắt kịp các nước dẫn đầu vào năm 2020, đạt đột phá lớn vào năm 2025 và trở thành trung tâm đổi mới AI hàng đầu thế giới vào năm 2030. Kế hoạch 5 năm lần thứ 15 tiếp tục đưa chương trình “AI+” vào toàn bộ nền kinh tế, ưu tiên tự chủ bán dẫn, năng lực tính toán và trí tuệ nhân tạo hiện thân (embodied intelligence).
Đi kèm là các mô hình “đủ tốt” với chi phí thấp, phát hành dưới dạng mở, cùng việc xuất khẩu trọn gói hạ tầng công nghệ qua “Con đường Tơ lụa số” (Digital Silk Road) sang Đông Nam Á, châu Phi và Mỹ Latinh. Đây là cuộc đối đầu giữa một nền kinh tế thiên về hệ thống tinh xảo, tài sản vô hình và dịch vụ với một nền kinh tế thiên về sản xuất và tính ứng dụng thực tế.
Chính sách phòng thủ của Mỹ cũng đã thay đổi. Chính quyền Biden, xuất phát từ giả định trí tuệ nhân tạo tổng quát (AGI) là khả thi và sẽ gây hậu quả khó đảo ngược nếu Trung Quốc đạt được trước, nghiêng hẳn về kiểm soát xuất khẩu. Chính quyền Trump coi vị thế thương mại là tài sản địa chính trị, một phần do các biện pháp hạn chế xuất khẩu khoáng sản quan trọng của Trung Quốc năm 2025 cho thấy giới hạn của chiến lược phong tỏa khi Mỹ vẫn phụ thuộc nguồn cung từ chính đối thủ.
Ba lợi thế của Mỹ
Phần cứng là lợi thế rõ ràng nhất. Tính theo công suất, cứ mỗi GW trung tâm dữ liệu của Trung Quốc, Mỹ có khoảng 1.7 GW. Mỹ cùng Hà Lan, Nhật Bản và Hàn Quốc đã hạn chế Trung Quốc tiếp cận máy quang khắc cực tím (EUV).
Huawei đã thiết kế được dòng chip Ascend có tính cạnh tranh, song chưa thể sản xuất với số lượng mà các mô hình tiên tiến đòi hỏi. JPMorgan Research ước tính các nhà sản xuất máy quang khắc nội địa Trung Quốc chưa thể cạnh tranh với ASML trong ít nhất 10 năm tới. Một số ước tính cho rằng có tới 80% trung tâm dữ liệu tại Trung Quốc có thể đang bỏ trống do thiếu máy chủ AI hiện đại.
Dù vậy, lợi thế này không hoàn toàn thuộc về Mỹ mà được chia sẻ với Đài Loan, Nhật Bản, Hà Lan, Hàn Quốc, Đức và Anh. Ngược lại, Trung Quốc kiểm soát khoáng sản quan trọng, hóa chất đầu vào và nhiều linh kiện thiết yếu cho vận hành trung tâm dữ liệu như máy biến áp, tủ đóng cắt, pin và bảng mạch in.
Vốn là lợi thế áp đảo. Theo OECD, Mỹ thu hút 75% vốn đầu tư mạo hiểm vào AI trên toàn cầu năm 2025, trong khi Trung Quốc chỉ chiếm 5%. JPMorgan Research ước tính chi tiêu vốn (capex) cho AI của doanh nghiệp Mỹ năm 2025 đạt 490 tỷ USD, gấp khoảng 5 lần mức 98 tỷ USD của Trung Quốc. Với quy mô này, tình hình kinh doanh của một nhóm nhỏ doanh nghiệp công nghệ đã trở thành yếu tố tác động đến kinh tế vĩ mô.
Hệ sinh thái phần mềm là lợi thế bền vững nhất. Các nền tảng như NVIDIA, AWS, Azure và Google Cloud khiến khách hàng khó chuyển sang nhà cung cấp khác. Ở mảng AI tác tử (agentic AI), được xem là bước tiến lớn tiếp theo, Mỹ cũng đang đi trước, bởi yếu tố quyết định là hạ tầng, khung quản trị và niềm tin thể chế thay vì bản thân mô hình.
Điểm yếu của Mỹ nằm ở kỹ thuật “chưng cất” (distillation), tức huấn luyện mô hình nhỏ học theo kết quả đầu ra của mô hình lớn. Kỹ thuật này giúp đối thủ thu hẹp khoảng cách công nghệ với chi phí thấp và làm giảm một phần hiệu quả của các biện pháp kiểm soát xuất khẩu phần cứng.
Trung Quốc chiếm ưu thế về điện năng và độ phổ cập
Khoảng cách về năng lực mô hình đang thu hẹp nhanh chóng. DeepSeek V4, mô hình đầu tiên được tối ưu cho chip Ascend của Huawei, theo công bố của DeepSeek chỉ đi sau các mô hình tiên tiến nhất khoảng 3 đến 6 tháng. Năm 2025, lượt tải mô hình AI của Trung Quốc và Mỹ đã ngang nhau.
Cách tiếp cận của Bắc Kinh dựa trên một tính toán kinh tế đơn giản: mô hình đạt 90% năng lực nhưng chi phí vận hành thấp hơn nhiều sẽ được sử dụng rộng rãi hơn hệ thống hàng đầu mà ít người đủ khả năng chi trả. Mỗi lần triển khai lại tạo thêm dữ liệu, phản hồi và ảnh hưởng đến tiêu chuẩn cũng như cách quản lý dữ liệu tại quốc gia tiếp nhận.
Điện năng là lĩnh vực có khoảng cách lớn nhất và đang tiếp tục gia tăng. Từ năm 2019, Trung Quốc bổ sung hơn 2.500 TWh sản lượng điện, trong khi Mỹ chỉ tăng thêm 221 TWh. BloombergNEF dự báo đến năm 2030, Trung Quốc sẽ bổ sung hơn 3.4 TW công suất phát điện, gần gấp 6 lần Mỹ.
Giá điện bình quân tại Trung Quốc trong quý 4/2025 ở mức 0.08 USD/kWh, thấp hơn 50% so với mức 0.18 USD/kWh tại Mỹ. Khi điện năng chiếm tới 40% chi phí vận hành trung tâm dữ liệu, mức chênh lệch này ảnh hưởng trực tiếp đến biên lợi nhuận.
7 chiều cạnh tranh AI giữa Mỹ và Trung Quốc
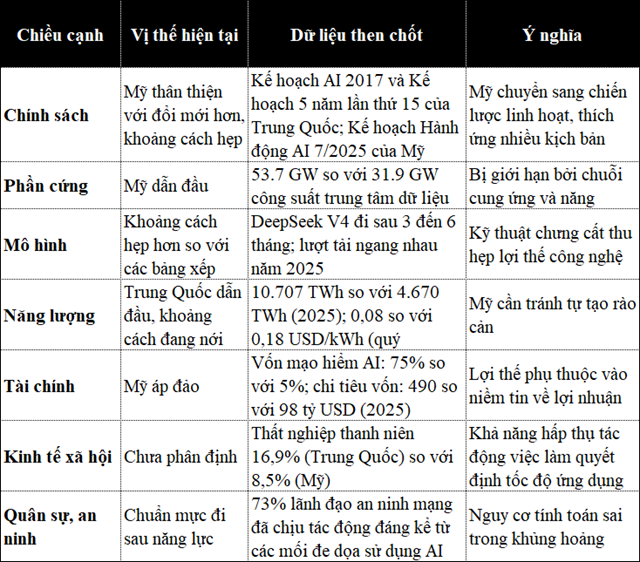
Nguồn: JPMorganChase Center for Geopolitics (5/2026), tổng hợp từ OECD, J.P. Morgan Research, Ember, BloombergNEF, Darktrace.
|
Dòng vốn đi trước doanh thu và ba kịch bản cho tương lai
Hiện chi tiêu vốn cho AI đang vượt doanh thu ở cả hai nước, trong khi lợi ích về năng suất, vốn là cơ sở cho làn sóng đầu tư này, chưa thể hiện rõ ở cấp độ vĩ mô. JPMorgan Research ước tính lượng trái phiếu do khối công nghệ phát hành chiếm 4% tổng lượng phát hành năm 2026 và tăng lên 10% vào năm 2030, vẫn trong ngưỡng kiểm soát được.
Tuy nhiên, tỷ trọng tài trợ bằng nợ càng lớn, hệ thống tài chính càng dễ bị tổn thương nếu lợi nhuận không như kỳ vọng. Hai mối lo mới là: rủi ro tín dụng từ các khoản tín dụng tư nhân (private credit) cấp cho doanh nghiệp phần mềm dịch vụ (SaaS), và rủi ro hệ thống nếu AI bị sử dụng để tấn công hạ tầng trọng yếu.
Nguồn vốn từ vùng Vịnh, một trong những nguồn tài trợ AI lớn nhất và thường ưu tiên doanh nghiệp Mỹ, cũng được đưa vào diện theo dõi do tác động của xung đột Iran. Các tín hiệu cảnh báo sớm gồm việc các tập đoàn điện toán đám mây quy mô lớn (hyperscaler) điều chỉnh kế hoạch chi tiêu vốn, trì hoãn dự án hoặc chậm ký hợp đồng trung tâm dữ liệu.
Dòng vốn cũng đang trở thành công cụ cạnh tranh. Mỹ siết chặt đầu tư ra nước ngoài vào các lĩnh vực AI, bán dẫn và điện toán lượng tử của Trung Quốc. Phía Bắc Kinh phản ứng mạnh trong vụ Manus: sau khi các nhà sáng lập công ty khởi nghiệp này chuyển sang Singapore và công ty được Meta mua lại, Trung Quốc đã áp lệnh cấm xuất cảnh với họ và yêu cầu hủy giao dịch.
Về mặt xã hội, McKinsey ước tính công nghệ hiện có, về lý thuyết, có thể tự động hóa các hoạt động chiếm 57% số giờ làm việc tại Mỹ. Việc chính các công ty phát triển AI của Mỹ đề xuất cơ chế phân phối lại của cải cho thấy ngành này đang lường trước những xáo trộn lớn.
Tại Trung Quốc, tranh luận công khai về tác động tiêu cực của AI bị hạn chế, trong khi tỷ lệ thất nghiệp thanh niên ở mức 16.9%, so với 8.5% tại Mỹ. Tòa án Trung Quốc đã có hai phán quyết không cho phép doanh nghiệp sa thải lao động vì lý do ứng dụng AI. Hệ thống tập trung giúp Bắc Kinh phản ứng nhanh, nhưng cũng tiềm ẩn nguy cơ thay đổi chính sách đột ngột.
Trong lĩnh vực an ninh, các chuẩn mực quốc tế đang đi sau tốc độ phát triển công nghệ. AI chưa tạo ra bước ngoặt quân sự tương tự vũ khí hạt nhân, nhưng đang thay đổi cách quân đội thu thập thông tin, tổ chức hậu cần và ra quyết định. Cả Mỹ và Trung Quốc đều không ký văn kiện của hội nghị REAIM về sử dụng AI có trách nhiệm trong quân sự hồi tháng 2/2026.
Nhìn về tương lai, sự phát triển có thể theo ba kịch bản.
Kịch bản cơ sở, “tiến bộ và phân mảnh”: bối cảnh công nghệ toàn cầu tiếp tục bị chia cắt do khác biệt chính sách và khả năng tiếp cận phần cứng. Lợi nhuận từ AI đủ để duy trì đầu tư, và các chính sách xã hội kịp thời ứng phó trước khi bất mãn lan rộng.
Kịch bản tích cực, “thịnh vượng tạo nên ổn định”: cạnh tranh chuyển từ phong tỏa sang thúc đẩy ứng dụng, năng lượng không còn là điểm nghẽn, lợi ích từ AI lan tỏa rộng rãi và bền vững.
Kịch bản tiêu cực, “an ninh lấn át kinh tế”: các quy định làm chậm đổi mới, khả năng tiếp cận phần cứng và phần mềm không đồng đều, khoảng cách giữa nhu cầu đầu tư và doanh thu khiến dòng vốn rút lui, trong khi lao động bị thay thế mà không có cải cách đi kèm.
Theo JPMorganChase, năng lực cạnh tranh của doanh nghiệp ngày càng gắn với việc quốc gia nào dẫn đầu cuộc đua AI, trong khi các nền kinh tế khác đang tự định vị thông qua lựa chọn liên kết công nghệ của mình. Vì vậy, những chỉ báo đáng theo dõi không chỉ nằm ở bảng xếp hạng năng lực mô hình, mà còn ở công suất lưới điện, tốc độ cấp phép, kế hoạch chi tiêu vốn của các hyperscaler và dòng vốn từ vùng Vịnh.
Chu Tuấn Phong
FILI
– 13:00 23/09/2026
Các Sàn forex Uy Tín:
Icmarkets
Exness
Source link

Comments are closed, but trackbacks and pingbacks are open.