

Chữ K và chiếc giỏ trên thị trường chứng khoán
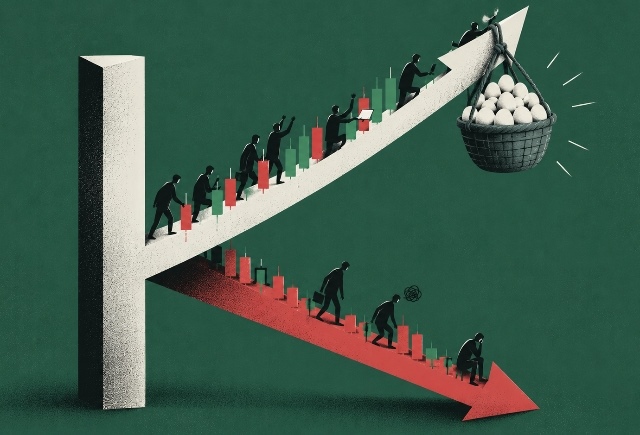
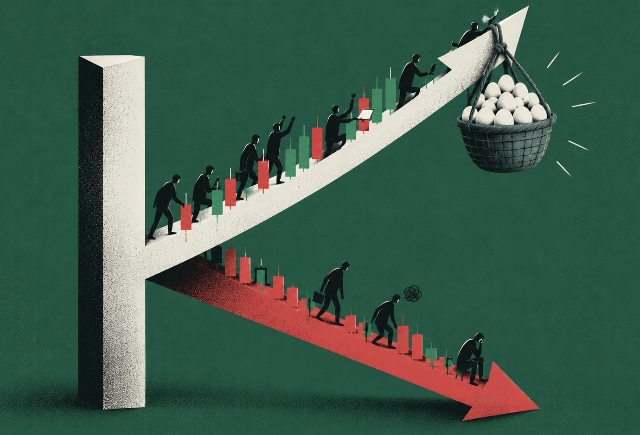
VN-Index vẫn đang ở vùng đỉnh cao, nhưng phần lớn cổ phiếu lại không chia sẻ niềm vui tương ứng. Khi mà một nhóm thiểu số đang ngày càng chi phối chỉ số, dường như thị trường đang bỏ quá nhiều trứng vào một giỏ.
Thị trường chứng khoán phân cực – Ảnh minh họa
|
“Liệu thị trường đã chạm đáy trong năm nay chưa?” – PYN Elite Fund – một trong những quỹ đầu tư lớn và tiếng tăm bậc nhất tại Việt Nam đã đặt nhan đề như vậy cho bài phân tích mà họ công bố vào đầu tháng 9. Đó quả là câu hỏi kỳ lạ giữa bối cảnh VN-Index bấy giờ vẫn đang tăng khoảng 3% và nằm trên ngưỡng 1,800.
Nhưng đừng để vẻ bề ngoài đánh lừa. Mức tăng của chỉ số thực tế đã hoàn toàn được đóng góp bởi một nhóm rất ít cổ phiếu. Trong 8 tháng đầu năm nay, mã VIC và VHM đã góp gần 189 điểm cho VN-Index. Nếu loại trừ nhóm này, chỉ số đại diện cho thị trường chứng khoán có lẽ chỉ đang ở mức 1,640 điểm, tương ứng giảm khoảng 8% so với tham chiếu đầu năm. Nếu sử dụng cùng một phương pháp so sánh này cho khung thời gian từ đầu năm 2025 đến hết tháng 8/2026, sự tương phản còn rõ ràng hơn nữa. Theo đó, VIC và VHM góp tổng cộng 561 điểm, trong khi chỉ số chỉ ở mức 1,270 điểm nếu loại trừ những đóng góp này.
Nhiều người tham gia thị trường và ngay cả nhà quản lý của PYN Elite Fund – ông Petri Deryng cũng từng nói đùa rằng nên gọi chỉ số là VIN-Index. Trong khi đó, một bộ phận nhà đầu tư cũng thường tính toán lại mức biến động của chỉ số, trong đó loại đi điểm số từ VIC và VHM, để so sánh tương quan hiệu quả sinh lời của họ với thị trường. Hàm ý của việc này là loại bỏ ảnh hưởng của nhóm cổ phiếu chi phối, để đánh giá liệu hiệu quả đầu tư của họ có thực sự kém hơn mặt bằng chung hay không.
Dù vậy, chối bỏ mức tăng của một nhóm cổ phiếu cũng chẳng thể nào thay đổi thực tế. Bởi ở một khía cạnh nào đó, hình thái đang biểu hiện trên thị trường chứng khoán cũng phần nào tương đồng với những gì đang diễn ra ở nền kinh tế thực. Hiện nay, Vingroup và hệ sinh thái liên quan đang là đầu tàu trên nhiều mặt trận, từ siêu dự án bất động sản lấn biển tại Cần Giờ kèm tuyến metro, tháp đôi chọc trời và sân vận động lớn nhất thế giới tại Hà Nội, cho đến hàng trăm ngàn chiếc xe điện đang chạy khắp các thành phố. Tập đoàn này cũng được chọn làm nhà thầu của một loạt dự án hạ tầng trọng điểm, trong đó ấn tượng nhất là 5 tuyến metro tại thủ đô với tổng mức đầu tư là một số tiền lên đến 16 con số.
Sự tập trung nguồn lực ở mức độ như trên được kỳ vọng sẽ tạo nên một trong những nhà vô địch kinh tế cho Việt Nam – như cách mà Hàn Quốc đã tạo ra những nhà vô địch Chaebol trong nửa sau của thế kỷ 20. Để từ đó, con sếu đầu đàn sẽ dẫn dắt cả đàn sếu phía sau bay về phía trước.
Tuy vậy, trên thị trường chứng khoán – nơi được xem là một phong vũ biểu của nền kinh tế, mẫu hình dẫn dắt nêu trên có vẻ đang chưa thể hiện thực hóa. Thị trường đến nay đã bỏ phiếu vào con sếu đầu đàn, nhưng đồng thời cũng rời xa những con sếu nhỏ hơn phía sau. Diễn tiến như vậy trông giống hơn với mô hình phát triển chữ K (K-Shaped), khi mà số phận kinh tế của những tầng lớp khác nhau lại tách ra theo hai hướng hoàn toàn trái ngược.
Sự tập trung cao độ vào một nhóm nhỏ cổ phiếu cũng sẽ dần tích tụ một rủi ro cố hữu trong thế giới đầu tư, khi kỳ vọng quá lớn về lợi nhuận tương lai chi phối diễn biến giá và đưa nó vượt xa những tính toán ở hiện tại. Ray Dalio – ông chủ huyền thoại của quỹ phòng hộ Bridgewater – đã từng nói rằng: một cổ phiếu tăng giá là một cổ phiếu rủi ro hơn, chứ không phải hấp dẫn hơn.
Một ví dụ điển hình là thị trường chứng khoán Hàn Quốc. Mới đây, chỉ số đại diện KOSPI đã rớt thẳng đứng gần 40% chỉ trong vòng một tháng rưỡi, ngay sau khi tăng gấp ba lần trong vòng một năm trước đó với động lực chủ yếu đến từ hai siêu cổ phiếu bán dẫn là Samsung Electronics và SK Hynix. Khi cổ phiếu lao dốc, các công ty này vẫn làm ăn rất thuận lợi với lợi nhuận tăng trưởng vượt bậc. Giới phân tích quốc tế cho rằng một phần nguyên nhân đến từ tâm lý đầu cơ quá cao, khiến thị trường trở nên nhạy cảm với các biến động vĩ mô. Cùng với đó, việc sử dụng đòn bẩy nợ tràn lan càng khuếch đại thêm đà giảm khi người vay nợ buộc phải thanh lý cổ phiếu. Thông tin từ Goldman Sachs cho biết, hơn 1.2 triệu tài khoản giao dịch đòn bẩy của nhà đầu tư cá nhân Hàn Quốc đã bị yêu cầu bổ sung ký quỹ (margin call) trong đợt này.
Chuyển ống kính trở lại với Việt Nam, một số thống kê về đòn bẩy chứng khoán cũng cho thấy mức độ chấp nhận rủi ro rất cao của người tham gia. Theo đó, tính đến hết quý 2/2026, tổng dư nợ margin trên toàn thị trường là 454 ngàn tỷ đồng, tương ứng với tỷ lệ 4.3% trên tổng giá trị vốn hóa. Mức này thậm chí cao hơn đáng kể so với Hàn Quốc, nơi tổng quy mô đầu tư chứng khoán bằng đòn bẩy đạt 74.8 ngàn tỷ won vào tháng 5 và được Ngân hàng Trung ương Hàn Quốc (BOK) cảnh báo là ở mức rủi ro, nhưng cũng chỉ tương ứng khoảng 1% tổng giá trị vốn hóa thị trường chứng khoán lúc bấy giờ.
Mặc dù phép so sánh nêu trên vẫn mang tính giản đơn và những con số về đòn bẩy cần được đặt trong bối cảnh riêng của từng thị trường khi bàn về rủi ro, chúng vẫn gợi ra một vấn đề đáng suy nghĩ. Liệu có bền vững hay không khi một thị trường chứng khoán sử dụng ngày càng nhiều đòn bẩy nợ đồng thời với việc có mức độ tập trung ngày càng cao?
Đến một mức độ, khi một thứ trở nên quá lớn và gắn kết với mọi thứ xung quanh, tương lai của nó cũng bắt đầu trở thành tương lai của phần còn lại. Đây có lẽ là lúc bất kỳ nhà đầu tư nào cũng cần quan sát thật kỹ chiếc giỏ đang chứa quá nhiều trứng, kể cả khi họ chẳng đặt trứng của mình vào đó.
Thừa Vân
FILI
– 12:00 25/09/2026
Các Sàn forex Uy Tín:
Icmarkets
Exness
IQOption
Deriv
Source link

Comments are closed, but trackbacks and pingbacks are open.