

CTD, TCB và PNJ có gì đáng chú ý?
Các công ty chứng khoán (CTCK) đánh giá tích cực triển vọng CTD và TCB, khuyến nghị mua với giá mục tiêu lần lượt 87,500 đồng/cp và 41,800 đồng/cp. Ở chiều ngược lại, VNDIRECT ngừng cập nhật PNJ do những bất định gia tăng sau sự cố P-Lab.
Khuyến nghị mua CTD với giá mục tiêu 87,500 đồng/cp
CTCP Xây dựng Coteccons (HOSE: CTD) tổ chức ĐHĐCĐ thường niên vào ngày 20/10/2026 với kế hoạch doanh thu năm tài chính 2027 (từ 01/07/2026 – 30/06/2027) là 42,000 tỷ đồng, tăng 22% so với cùng kỳ; và lãi sau thuế 1,050 tỷ đồng, tăng 34%. Xây dựng nhà ở dự kiến đóng góp khoảng 50% doanh thu, phần còn lại đến từ công nghiệp, hạ tầng và các công trình, dịch vụ chuyên sâu.
Chứng khoán ACB (ACBS) ước doanh thu CTD trong quý 1/2027 đạt 11,270 tỷ đồng, tăng 51% và lãi sau thuế 306 tỷ đồng, tăng 4%, thực hiện lần lượt 27% và 29% kế hoạch năm, tương ứng 27% và 34% dự phóng của ACBS. Nếu loại trừ khoản lãi ghi nhận một lần từ việc thoái vốn dự án bất động sản trong quý 1/2026, lợi nhuận có thể tăng 80% so với cùng kỳ. Trong kỳ, giá trị hợp đồng ký mới đạt 14,519 tỷ đồng, giảm 25%, trong đó CTD cũng cho biết đã ký hai gói thầu của dự án Bến Thành – Cần Giờ khoảng 7,000 tỷ đồng.
Với giá trị backlog cuối năm tài chính 2026 gần 70,000 tỷ đồng, tăng 98% so với cùng kỳ, tương đương khoảng hai năm doanh thu, tạo nền tảng tăng trưởng cho 2027. Đồng thời, doanh thu ngoài nhà ở dự kiến chiếm khoảng 50%, giúp đa dạng hóa nguồn việc và giảm phụ thuộc vào phân khúc nhà ở trong môi trường lãi suất cao.
Cổ tức tiền mặt năm 2026 dự kiến là 2,500 đồng/cp. Giai đoạn 2026 – 2030, CTD đặt mục tiêu tăng trưởng lợi nhuận 20 – 30%/năm và nâng ROE từ khoảng 10% lên 15 – 18%, kỳ vọng hưởng lợi từ xu hướng đẩy mạnh đầu tư công và chiến lược mở rộng sang lĩnh vực hạ tầng, bao gồm sân bay, đường sắt và sân vận động. Tỷ trọng doanh thu từ các phân khúc mới như hạ tầng và thị trường quốc tế dự kiến đạt 27%, hướng tới 33% vào năm 2030. Tuy nhiên, khả năng hiện thực hóa mục tiêu vẫn phụ thuộc vào tiến độ triển khai dự án, khả năng chuyển hóa nguồn việc thành doanh thu và hiệu quả kiểm soát chi phí.
Về công nợ, khoản phải thu hơn 525 tỷ đồng từ Tân Hoàng Minh đã được trích lập dự phòng 100%. Quá trình thu hồi có tín hiệu tích cực nhưng chưa có lịch thanh toán cụ thể, nên chưa được đưa vào kế hoạch kinh doanh năm 2027.
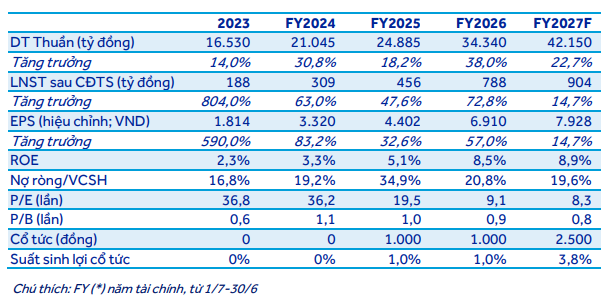
ACBS giữ nguyên dự phóng doanh thu năm 2027 đạt 42,150 tỷ đồng, lãi sau thuế 904 tỷ đồng và giá mục tiêu 87,500 đồng/cp.
|
Dự phóng kết quả kinh doanh CTD giai đoạn 2026-2027
|
Xem chi tiết tại đây.
Khuyến nghị mua TCB với giá mục tiêu 41,800 đồng/cp
Theo Chứng khoán BIDV (BSC), lợi nhuận trước thuế của Ngân hàng TMCP Kỹ Thương Việt Nam (HOSE: TCB) trong quý 3/2026 đạt kỷ lục 10,375 tỷ đồng, tăng 26% so với cùng kỳ, nhờ thu nhập phí ròng (NFI) tăng mạnh và chi phí dự phòng giảm. Lũy kế 9 tháng 2026, lãi trước thuế hoàn thành 78% dự báo cả năm của BSC (37,002 tỷ đồng). Khả năng vượt dự báo năm là khá rõ.
NIM phục hồi lên 3.5%, nhưng chi phí vốn tăng 30 điểm cơ bản so với quý trước và CASA thu hẹp. Ban lãnh đạo hướng NIM cả năm xấp xỉ 3.5%, thấp hơn mức 3.6 – 3.7% đưa ra tại Analyst Meeting quý 2, cho thấy áp lực huy động vẫn là biến số chính.
Tín dụng ngân hàng mẹ đạt 16.3% từ đầu năm, đã chạm hạn mức khoảng 16% cả năm. Dư địa quý 4 phụ thuộc vào các dự án hạ tầng nằm ngoài hạn mức. Đây là lợi thế khác biệt của TCB so với các ngân hàng khác.
Về chất lượng tài sản, nợ xấu (NPL) bán lẻ và doanh nghiệp cùng tăng xấp xỉ 20 điểm cơ bản so với quý trước, trong khi tỷ lệ bảo đảm khoản vay (LLCR) giảm còn 107% (quý 2 là 126%). Nền tảng vốn vững (CAR 15%, kỳ vọng tăng 300 điểm cơ bản khi áp dụng IRB) tạo dư địa tăng trưởng trung hạn.
BSC duy trì khuyến nghị mua cho TCB với giá mục tiêu 41,800 đồng/cp, P/B dự phóng năm 2026 đạt 1.25x, thấp hơn 8% so với trung bình 5 năm.
Xem chi tiết tại đây.
VNDIRECT ngừng cập nhật PNJ từ 21/10/2026
Theo Chứng khoán VNDIRECT, ĐHĐCĐ bất thường ngày 21/10/2026 của CTCP Vàng bạc Đá quý Phú Nhuận (HOSE: PNJ) tập trung giải quyết áp lực thanh khoản từ nghĩa vụ thu mua lại kim cương trị giá 21,000 tỷ đồng sau sự cố P-Lab hồi tháng 7. Công ty dự kiến trích lập dự phòng 7,071 tỷ đồng, ghi nhận lỗ ròng 6,270 tỷ đồng trong 2026 và phát hành riêng lẻ tối đa 550 triệu cp để huy động 8,000 tỷ đồng.
Kết quả sơ bộ quý 3/2026, trước khi ghi nhận khoản dự phòng mới, cho thấy doanh thu đạt 7,000 tỷ đồng, giảm 14% so với cùng kỳ, lợi nhuận gộp đạt 609 tỷ đồng, giảm 62% và lỗ ròng 258 tỷ đồng. Doanh thu bán lẻ giảm 20%, doanh thu vàng miếng giảm 41%, phần nào được bù đắp bởi doanh thu bán sỉ tăng 69%. Biên lợi nhuận gộp giảm từ 18.5% xuống khoảng 10%.
PNJ nâng tỷ lệ khách hàng thực hiện quyền thu đổi giả định từ 30% lên 80%, khiến mức trích lập dự phòng tăng từ 2,367 tỷ đồng lên 7,071 tỷ đồng. Kế hoạch 2026 điều chỉnh đặt mục tiêu doanh thu 39,057 tỷ đồng (trước đó 48,660 tỷ đồng) và lỗ ròng 6,270 tỷ đồng, thay cho mục tiêu lãi 3,409 tỷ đồng. Nếu loại trừ khoản dự phòng, lợi nhuận ròng năm 2026 ước đạt khoảng 801 tỷ đồng, hàm ý hoạt động kinh doanh lỗ khoảng 750 tỷ đồng trong nửa cuối năm.
PNJ không chia cổ tức năm 2026 và giảm cổ tức năm 2025 từ 20% xuống 10%, tương đương 341 tỷ đồng đã tạm ứng. Phương án chuyển 4,600 tỷ đồng từ quỹ đầu tư phát triển sang lợi nhuận sau thuế chưa phân phối có thể giảm mức lỗ ròng, trên khía cạnh hạch toán kế toán.
Công ty dự kiến phát hành riêng lẻ tối đa 550 triệu cp, huy động khoảng 8,000 tỷ đồng. Nếu phát hành toàn bộ, tỷ lệ sở hữu của cổ đông hiện hữu sẽ bị pha loãng khoảng 51.8%. Đợt phát hành dự kiến diễn ra từ quý 4/2026 đến quý 3/2027, hướng tới nhà đầu tư chứng khoán chuyên nghiệp, với thời gian hạn chế chuyển nhượng một năm. Vốn huy động sẽ được phân bổ cho chương trình thu đổi (60%), vốn lưu động (20%) và vốn lưu động hoặc trả nợ ngắn hạn (20%). Hiện chưa có cam kết đầu tư từ nhà đầu tư nào.
Năm 2027, Công ty đặt mục tiêu doanh thu 43,400 tỷ đồng và 57,700 tỷ đồng năm 2029, với biên lợi nhuận gộp khoảng 10%, so với 21% năm 2025. Lãi ròng dự kiến lần lượt đạt 100 tỷ đồng, 1,200 tỷ đồng và 1,600 tỷ đồng trong giai đoạn 2027 – 2029, thấp hơn mức 2,800 tỷ đồng năm 2025. Công ty dự kiến cắt giảm 20 – 30% chi phí vận hành và nhân sự, giảm tỷ lệ chi phí bán hàng và quản lý doanh nghiệp/doanh thu từ 11.4% xuống 6.2%, đóng cửa 25 – 30 cửa hàng và chọn lọc mở khoảng 10 cửa hàng trong năm 2026. Danh mục sản phẩm sẽ chuyển trọng tâm sang trang sức thời trang và vàng có giá trị cao hướng đến khách hàng trẻ.
PNJ cho biết kết quả điều tra tại Thanh Hóa xác nhận hồ sơ nhập khẩu đầy đủ, đồng thời AIGS và Vinacontrol xác nhận toàn bộ kim cương được lấy mẫu là kim cương tự nhiên và đáp ứng các thông số 4C đã công bố. Tổ công tác đặc biệt không phát hiện vi phạm trọng yếu tại P-Lab.
Chủ tịch Cao Thị Ngọc Dung cho biết việc gia đình bà bán cổ phiếu nhằm thu xếp nguồn vốn cho các khoản cho PNJ vay, đồng thời xác nhận gia đình sẽ không đề cử thành viên HĐQT, sau khi ông Đào Trung Kiên từ nhiệm HĐQT để tập trung vào vai trò Giám đốc Chiến lược cấp cao.
VNDIRECT cho biết ngừng cập nhật PNJ kể từ ngày 21/10/2026 do mức độ bất định gia tăng đối với tình hình tài chính và triển vọng kinh doanh của PNJ. Các báo cáo, khuyến nghị, giá mục tiêu và dự phóng trước đây không còn phù hợp cho việc ra quyết định đầu tư.
Xem chi tiết tại đây.
Huy Khải
FILI
– 13:09 26/10/2026
Các Sàn forex Uy Tín:
Icmarkets
Exness
Source link

Comments are closed, but trackbacks and pingbacks are open.