

Thị trường chứng khoán Indonesia trước sức ép cải tổ từ MSCI
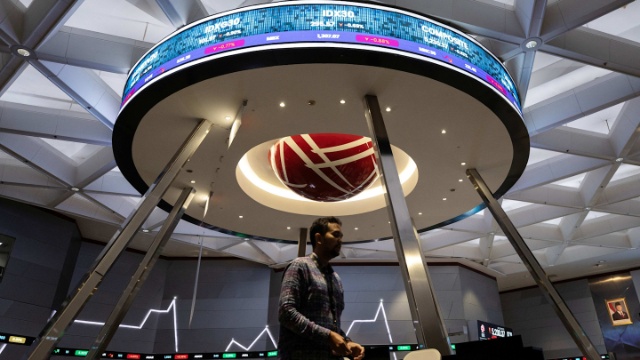
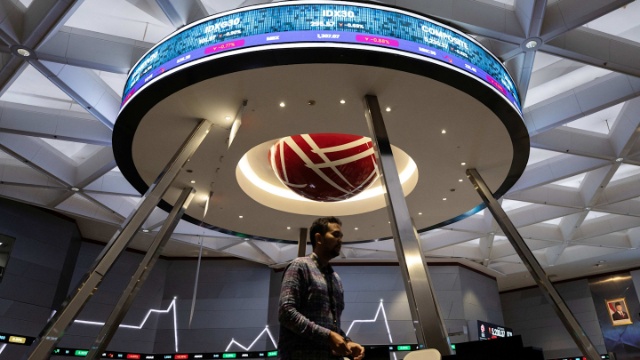
Thị trường chứng khoán Indonesia đang đối mặt với nguy cơ bị MSCI loại khỏi các chỉ số toàn cầu, sau những cảnh báo về tình trạng thiếu minh bạch, sở hữu cổ phiếu tập trung và thao túng giá. Trong bối cảnh dòng vốn ngoại đã rút hàng tỷ USD, sức ép từ MSCI không chỉ đe dọa làm trầm trọng thêm đà suy yếu của thị trường, mà còn phơi bày những điểm nghẽn trong nỗ lực thu hút vốn quốc tế của nền kinh tế lớn nhất Đông Nam Á.
Ảnh: FT
|
Theo tờ Financial Times, thị trường chứng khoán Indonesia đang phải đối mặt với một vấn đề khó giải quyết mang tên saham gorengan, hay “cổ phiếu chiên rán”. Thuật ngữ này chỉ những cổ phiếu có thanh khoản thấp, cơ cấu sở hữu tập trung vào một nhóm nhỏ những người giàu nhất đất nước, thường bị đẩy giá bằng các thủ thuật thao túng trước khi bị bán tháo theo mô hình “thổi giá rồi xả hàng” (pump-and-dump).
Hồi tháng 1/2026, MSCI, nhà cung cấp chỉ số chứng khoán có ảnh hưởng lớn trên toàn cầu, cảnh báo có thể hạ Indonesia từ nhóm thị trường mới nổi xuống thị trường cận biên do lo ngại về tính minh bạch và liêm chính của thị trường. Nhưng tuần trước, tổ chức này còn nâng mức cảnh báo lên một nấc mới khi tuyên bố có thể loại Indonesia khỏi toàn bộ các chỉ số và xếp nước này vào nhóm “thị trường độc lập” (standalone market). Đây là biện pháp thường chỉ áp dụng với những quốc gia có các biện pháp kiểm soát vốn nghiêm ngặt.
MSCI chưa đưa ra quyết định cuối cùng cho đến tháng 6/2026, nhưng tờ Financial Times cho rằng lời cảnh báo này không thể xem nhẹ. Từ đầu năm, chỉ số chứng khoán Jakarta đã giảm hơn 40%, trong khi nhà đầu tư nước ngoài rút khoảng 5 tỷ USD. Nếu bị loại khỏi các chỉ số chuẩn, Indonesia có thể phải đối mặt với dòng vốn rút ra thêm hàng tỷ USD, gây sức ép lớn hơn lên đồng rupiah vốn đã mong manh.
Tuy nhiên, tổn thất lớn hơn nằm ở những cơ hội phát triển bị bỏ lỡ của doanh nghiệp Indonesia. Là quốc gia đông dân thứ tư thế giới và nhà cung cấp nhiều mặt hàng quan trọng, từ nhục đậu khấu, niken đến than nhiệt và búp bê Barbie, Indonesia chỉ chiếm chưa đến 0.5% tỷ trọng trong chỉ số thị trường mới nổi của MSCI. Các ngân hàng và doanh nghiệp lớn khác của nước này vẫn được định giá thấp, đồng thời gặp khó khăn trong việc thu hút nguồn vốn quốc tế tương xứng với quy mô và tiềm năng kinh tế.
Sau hai năm đầu nhiệm kỳ gây thất vọng với chính sách điều hành thiếu nhất quán và quyền lực ngày càng tập trung, Tổng thống Prabowo Subianto tuần này tuyên bố cứng rắn rằng Indonesia “sẽ không bị MSCI đe dọa”.
Nhiều nhà quản lý quỹ nước ngoài thậm chí còn tức giận hơn, bởi họ cảm thấy bất ngờ trước việc MSCI nâng mức cảnh báo. Những người chỉ trích cho rằng MSCI có ảnh hưởng quá lớn đến thị trường. Họ lo ngại các công ty cung cấp chỉ số thường phát hiện vấn đề quá muộn, rồi vội vàng hạ bậc thị trường để tránh bị chỉ trích vì không hành động kịp thời. MSCI từng giữ những cổ phiếu bị định giá quá cao trong chỉ số Indonesia rất lâu sau khi nhiều nhà quản lý quỹ chủ động đã nhanh chóng tránh xa các mã này.
Dù vậy, khó có thể coi động thái của MSCI là một âm mưu nhằm gây sức ép lên Indonesia. FTSE Russell, đối thủ của MSCI, vẫn giữ Indonesia trong nhóm thị trường mới nổi trong đợt đánh giá tháng này, đồng thời tiếp tục theo dõi các cải cách mà nước này dự kiến triển khai.
Trên thực tế, giới chức Indonesia đã bắt đầu phản ứng trước sức ép. Chính phủ lên kế hoạch tăng gấp đôi tỷ lệ cổ phiếu tối thiểu mà doanh nghiệp phải đưa ra thị trường để giao dịch. Hôm thứ Hai, sở giao dịch chứng khoán nước này cũng tuyên bố sẽ loại các doanh nghiệp có cơ cấu sở hữu quá tập trung khỏi chỉ số chủ chốt.
Tuy nhiên, những biện pháp đó vẫn chưa đủ để khôi phục niềm tin và thuyết phục MSCI. Cơ quan quản lý cần minh bạch hơn về chủ sở hữu thực sự của các cổ phiếu niêm yết, mạnh tay trấn áp hành vi thao túng và bảo đảm khối lượng giao dịch phản ánh thanh khoản thực chất. Indonesia cũng có thể hướng tới yêu cầu cao hơn về tỷ lệ cổ phiếu tự do chuyển nhượng (free float).
Ấn Độ đã nâng yêu cầu về tỷ lệ sở hữu tối thiểu của công chúng lên 25% trong cuộc cải cách mang tính bước ngoặt năm 2010, qua đó góp phần mở rộng sự tham gia của nhà đầu tư vào thị trường chứng khoán.
Những cải cách như vậy đòi hỏi sự kiên nhẫn lớn hơn mức mà Prabowo, một cựu tướng quân đội cứng rắn, từng thể hiện với các bộ trưởng tài chính của mình. Ông hiện đã thay đến người thứ ba. Nhưng theo tờ Financial Times, ngay cả khi MSCI rút lại lời cảnh báo, nỗ lực cải cách vẫn hoàn toàn xứng đáng.
Indonesia cần thuyết phục chính người dân trong nước, chứ không chỉ các nhà quản lý quỹ nước ngoài, rằng thị trường chứng khoán không còn là một cuộc chơi bị thao túng. Tờ Financial Times cho rằng Prabowo nên tập trung giúp tầng lớp trung lưu đang gặp khó khăn có cơ hội sở hữu phần lớn hơn trong nền kinh tế, trước thềm cuộc bầu cử năm 2029. Cuộc khủng hoảng với MSCI chính là cơ hội để Indonesia làm điều đó.
* Bài viết thể hiện quan điểm của tờ Financial Times
Vương Đông
FILI
– 10:06 22/10/2026
Các Sàn forex Uy Tín:
Icmarkets
Exness
Source link

Comments are closed, but trackbacks and pingbacks are open.