

Lợi suất trái phiếu Pháp lên đỉnh hơn 2 thập kỷ
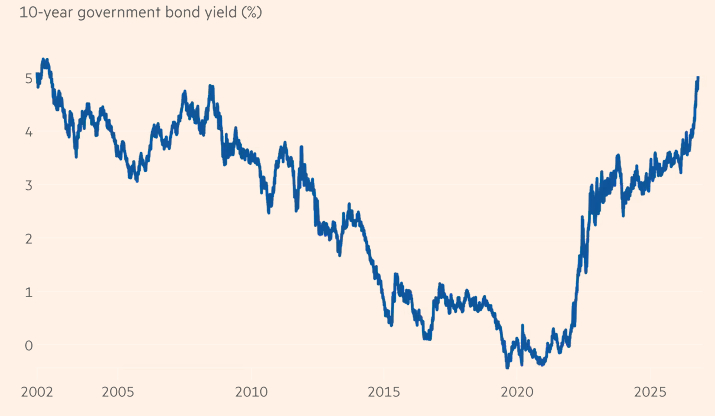
Chi phí vay dài hạn của Pháp đã chạm mốc 5%, mức cao nhất kể từ năm 2002, khi nhà đầu tư ngày càng lo ngại về sự ổn định chính trị và tình trạng tài chính công của nước này.
Ảnh: FT
|
Làn sóng bán trái phiếu mới trong ngày 21/10 đẩy lợi suất trái phiếu Chính phủ Pháp kỳ hạn 10 năm tăng tới 0.1 điểm phần trăm, lên 5.02%. Tính từ đầu tuần, lợi suất đã tăng hơn 0.2 điểm phần trăm. Đến chiều cùng ngày, lợi suất giảm nhẹ và đóng cửa ở mức 4.99%.
Diễn biến này xảy ra sau nhiều ngày bất ổn và tranh cãi chính trị tại Pháp, khi các cuộc biểu tình ôn hòa phản đối chi phí sinh hoạt và tình trạng giáo dục leo thang thành bạo loạn và cướp phá trên diện rộng.
Chi phí vay nợ của Pháp đã tăng mạnh từ mức 3.2% hồi cuối tháng 2. Nước này chịu ảnh hưởng nặng nề nhất trong đợt bán tháo trái phiếu trên diện rộng tại các nền kinh tế G7, khi xung đột Iran đẩy lạm phát tăng cao và gây sức ép đặc biệt lớn lên những quốc gia có gánh nặng nợ lớn cùng thâm hụt ngân sách cao. Lợi suất trái phiếu tăng khi giá trái phiếu giảm.
“Khả năng đạt được đồng thuận chính trị để củng cố tài khóa trước cuộc bầu cử hiện rất, rất thấp”, Jeff Mueller, đồng trưởng bộ phận đầu tư thu nhập cố định tại Morgan Stanley Investment Management, nhận định. Ông cho rằng tình hình vẫn còn nhiều dư địa để xấu đi.
|
Lợi suất trái phiếu Chính phủ Pháp kỳ hạn 10 năm
Ảnh: FT
|
Chênh lệch lợi suất giữa trái phiếu Chính phủ Pháp và Đức kỳ hạn 10 năm, thước đo được thị trường theo dõi sát sao, đã tăng lên gần 1.6 điểm phần trăm trong ngày 21/10. Mức này tương đương đỉnh trong phiên được ghi nhận hồi đầu tháng, khi thị trường biến động mạnh.
Chênh lệch lợi suất cao như vậy chưa từng xuất hiện kể từ cuộc khủng hoảng nợ khu vực đồng Euro hơn một thập kỷ trước.
Các thị trường trái phiếu khác trong khu vực đồng euro cũng chịu sức ép trong ngày 21/10. Lợi suất trái phiếu chính phủ Italy kỳ hạn 10 năm tăng 0.07 điểm phần trăm, lên 4.59%, dù vẫn thấp hơn mức đỉnh sau năm 2023 ghi nhận hồi đầu tháng.
Tại Bỉ, lợi suất trái phiếu kỳ hạn 10 năm có lúc tăng tới 0.12 điểm phần trăm, lên 4.46%. Chênh lệch lợi suất so với Đức trở lại trên 1 điểm phần trăm, mức cao nhất trong phiên kể từ năm 2013, trước khi lợi suất giảm về 4.43%.
Bỉ hiện có một trong những mức thâm hụt ngân sách lớn nhất khu vực đồng euro, trong khi tỷ lệ nợ công tương đương 108% GDP, cao hơn mức trung bình. Nước này đang tiến hành các cuộc đàm phán ngân sách khó khăn.
Thủ tướng Bart De Wever cam kết cắt giảm chi tiêu, nhưng các cuộc thương lượng một lần nữa đình trệ trong tuần này khi các đối tác liên minh cánh tả và tự do tranh cãi về những đề xuất cắt giảm ngân sách.
Phát biểu trước quốc hội hôm 21/10, ông De Wever cảnh báo: “Nếu tình hình tài chính không được ổn định, tôi lo ngại một cuộc khủng hoảng nợ sẽ bùng phát, và chúng ta cần chuẩn bị cho điều đó”.
Giới đầu tư cho rằng thị trường trái phiếu chính phủ khu vực đồng euro phải suy yếu nghiêm trọng trên diện rộng, vượt ra ngoài phạm vi Pháp, thì Ngân hàng Trung ương châu Âu (ECB) mới có khả năng can thiệp để hỗ trợ thị trường.
Đầu tháng này, Lorenzo Bini Smaghi, cựu thành viên ban điều hành ECB, viết trên Financial Times rằng chênh lệch lợi suất ngày càng nới rộng cho thấy “bóng đen của cuộc khủng hoảng năm 2011-2012 đang quay trở lại”. Ông nhận định khu vực đồng euro hiện có nền tảng vững chắc hơn, nhưng ECB có thể hỗ trợ thị trường bằng cách tạm dừng chương trình thu hẹp bảng cân đối kế toán, còn gọi là thắt chặt định lượng (QT).
Moody’s sẽ công bố quyết định xếp hạng tín nhiệm đối với Pháp vào thứ Sáu. Khả năng hạ bậc là đáng kể, bởi triển vọng của mức xếp hạng Aa3 hiện tại đã ở trạng thái tiêu cực.
“Tình hình chính trị đang rất bất lợi và khó có thể thấy triển vọng cải thiện trong thời gian tới”, John Stopford, người đứng đầu bộ phận đầu tư thu nhập đa tài sản tại công ty quản lý tài sản Ninety One, nhận định.
Theo ông Stopford, kịch bản dễ xảy ra nhất là chênh lệch lợi suất trái phiếu Pháp tiếp tục nới rộng khi cuộc bầu cử tổng thống vào tháng 4 đến gần. Ông cho rằng ECB khó can thiệp nếu thị trường chưa suy yếu đáng kể so với mức hiện tại.
Vương Đông
FILI
– 10:26 22/10/2026
Các Sàn forex Uy Tín:
Icmarkets
Exness
Source link

Comments are closed, but trackbacks and pingbacks are open.