
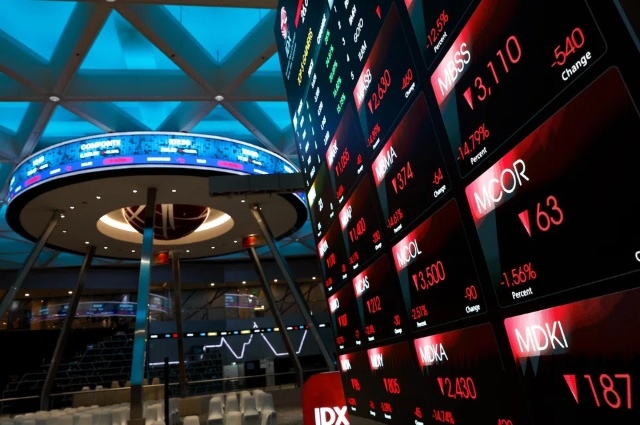

Cú sốc MSCI nhấn chìm chứng khoán Indonesia, hàng tỷ USD vốn ngoại có thể tháo chạy
Cú sốc từ MSCI đang đẩy thị trường tài chính Indonesia vào vòng xoáy bất ổn, khi chứng khoán rơi xuống đáy 6 năm và nhà đầu tư nước ngoài liên tục rút vốn.
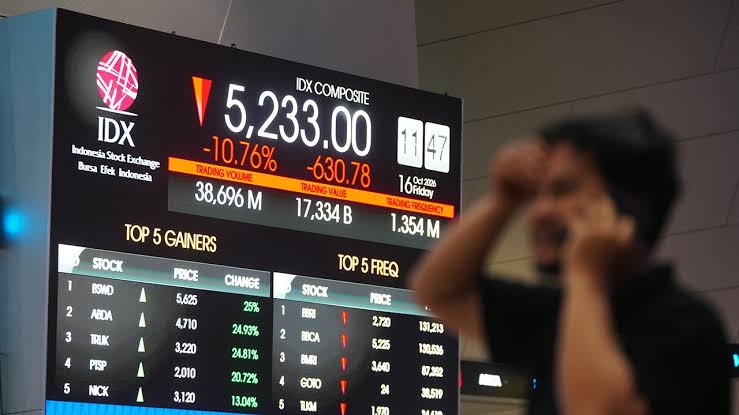
Trong phiên 19/10, chứng khoán Indonesia lao dốc hơn 5% xuống mức thấp nhất trong 6 năm. Áp lực bán không chỉ lan rộng trên thị trường cổ phiếu mà còn ảnh hưởng đến trái phiếu và đồng Rupiah, trong bối cảnh niềm tin của nhà đầu tư vào thị trường tài chính nước này suy yếu.
Chỉ số Jakarta Composite Index (JCI) giảm xuống mức thấp nhất kể từ đầu tháng 10/2020, kéo dài đợt bán tháo trên thị trường chứng khoán Indonesia. Hôm 16/10, MSCI đề xuất chuyển Indonesia trực tiếp từ thị trường mới nổi sang nhóm thị trường độc lập (stand-alone), thay vì xuống nhóm thị trường cận biên như phương án từng được đề cập hồi tháng 1/2026. Động thái này làm tăng nguy cơ cổ phiếu Indonesia bị loại khỏi các rổ chỉ số chứng khoán toàn cầu.
MSCI dự kiến đưa ra quyết định cuối cùng vào tháng 6/2027. Việc phân loại lại phụ thuộc vào khả năng các cơ quan quản lý Indonesia chứng minh được những cải thiện thực chất về quản trị thị trường và tính minh bạch.
MSCI cho biết nhà đầu tư vẫn lo ngại về cơ cấu sở hữu cổ phiếu thiếu minh bạch và dấu hiệu giao dịch có phối hợp. Theo tổ chức này, các cải cách mà cơ quan quản lý Indonesia công bố trong năm nay chưa tạo ra tiến triển đủ lớn. Những vấn đề còn tồn tại, bao gồm việc thực thi quy định chưa đủ hiệu quả, tiếp tục đe dọa khả năng duy trì vị thế của Indonesia trong các chỉ số thị trường mới nổi.
Trượt dốc!!
Chứng khoán Indonesia lao dốc hơn 13% sau 3 phiên
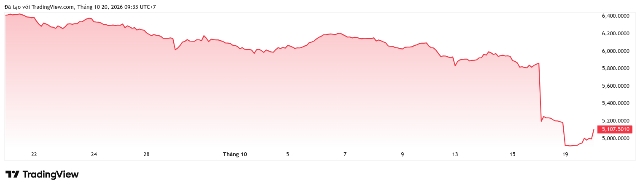
Nguồn: TradingView
|
Nguy cơ hàng tỷ USD vốn ngoại tháo chạy
Goldman Sachs cảnh báo trong báo cáo hôm Chủ nhật rằng việc Indonesia bị loại hoàn toàn khỏi các chỉ số thị trường mới nổi của MSCI có thể kích hoạt khoảng 5.6 tỷ USD dòng vốn thụ động rút khỏi thị trường. Quy mô này tương đương 18 phiên giao dịch bình quân của các cổ phiếu thuộc MSCI Indonesia Investable Market Index.
Nếu FTSE Russell tiếp tục có động thái tương tự, thêm 2.7 tỷ USD có thể đối mặt với nguy cơ rút vốn. Tuy nhiên, Goldman nhấn mạnh đây là một kịch bản riêng biệt, không phải hệ quả tự động của quyết định từ MSCI.
Theo ngân hàng này, các quỹ chủ động sử dụng chỉ số MSCI và FTSE làm chuẩn tham chiếu đang nắm giữ hơn 8 tỷ USD cổ phiếu Indonesia. Khác với các quỹ thụ động, việc bán ra của nhóm quỹ chủ động phụ thuộc vào quyết định đầu tư, thay vì tự động diễn ra khi thị trường bị hạ phân loại.
Goldman tiếp tục duy trì khuyến nghị tỷ trọng thấp đối với cổ phiếu Indonesia, viện dẫn sự bất định quanh các chỉ số, lợi nhuận doanh nghiệp yếu và những trở ngại kinh tế vĩ mô.
“Định giá đã giảm đáng kể, nhưng vẫn cao hơn các mức đáy lịch sử; rủi ro về chỉ số, lợi nhuận và kinh tế vĩ mô đang hạn chế khả năng định giá lại theo hướng tích cực”, nhóm chiến lược gia Goldman do Alvin So dẫn đầu nhận định.
Dữ liệu của Goldman cho thấy chỉ số MSCI Indonesia đã giảm 47% tính đến hết phiên thứ Sáu, trong khi nhà đầu tư nước ngoài bán ròng 5.1 tỷ USD cổ phiếu Indonesia từ đầu năm 2026. Đây là mức rút vốn có nguy cơ trở thành lớn nhất trong lịch sử nếu xu hướng hiện tại kéo dài cả năm.
Tỷ lệ sở hữu cổ phiếu Indonesia của nhà đầu tư nước ngoài giảm từ 27% trong tháng 1 xuống 25% vào tháng 10. Giá trị danh mục cổ phiếu Indonesia do khối ngoại nắm giữ cũng giảm gần một nửa, từ khoảng 250 tỷ USD xuống còn 130 tỷ USD, theo Goldman Sachs.
Dù định giá đã giảm sâu, ngân hàng này cảnh báo thị trường có thể chưa chạm đáy. Hệ số P/E (dự phóng 12 tháng) của MSCI Indonesia Index đã xuống 7.3 lần, thấp nhất kể từ cuộc khủng hoảng tài chính toàn cầu, nhưng vẫn cao hơn các vùng đáy lịch sử.
Áp lực còn có thể gia tăng nếu Ngân hàng Trung ương Indonesia tiếp tục thắt chặt chính sách tiền tệ. Goldman dự báo cơ quan này sẽ tăng lãi suất thêm hai lần, mỗi lần 25 điểm cơ bản, trong quý 4/2026 và quý 1/2027. Lãi suất cao hơn có thể gây sức ép lên tăng trưởng kinh tế và định giá cổ phiếu.
Sức ép lan sang trái phiếu và đồng Rupiah
“Vốn ngoại đang rút khỏi thị trường cổ phiếu Indonesia trên diện rộng, và giờ đây thị trường trái phiếu cũng bắt đầu chịu sức ép”, Eugenia Victorino, Trưởng bộ phận chiến lược châu Á tại Skandinaviska Enskilda Banken ở Singapore, nhận định.
Bà cho rằng đồng Rupiah suy yếu đang bào mòn lợi suất thực của nhà đầu tư. Khi tỷ giá chưa ổn định, dòng vốn quốc tế có xu hướng đứng ngoài thị trường Indonesia.
Theo nguồn tin thân cận, giới chức Indonesia dự kiến gặp đại diện MSCI trong ngày 19/10 để làm rõ nguy cơ hạ phân loại, sau khi cho biết họ bất ngờ trước cảnh báo của tổ chức cung cấp chỉ số. Trước đó, Cơ quan Dịch vụ Tài chính Indonesia cho biết đã phát hiện bằng chứng thao túng giao dịch cổ phiếu và phân bổ cổ phiếu trong các đợt phát hành lần đầu ra công chúng (IPO) của ba doanh nghiệp.
Kể từ khi MSCI nêu quan ngại hồi tháng 1/2026, Indonesia đã tìm cách khôi phục niềm tin thị trường thông qua việc siết quy định về tỷ lệ cổ phiếu tự do chuyển nhượng (free float), cải thiện công bố thông tin cổ đông và tăng cường giám sát tình trạng sở hữu tập trung cũng như hoạt động giao dịch. Tuy nhiên, những biện pháp này vẫn chưa đủ để giải quyết các quan ngại của MSCI.
Chính quyền Indonesia cũng triển khai các biện pháp nhằm hạn chế đà giảm của thị trường. Sở Giao dịch Chứng khoán Indonesia ngày 19/10 điều chỉnh biên độ giảm tối đa trong ngày của từng cổ phiếu từ 15% xuống 7%, áp dụng đến hết năm. Cơ quan Dịch vụ Tài chính cũng gặp các nhà phân tích, chuyên gia kinh tế và những người có ảnh hưởng trên thị trường vào ngày 18/10 để thảo luận về các cải cách và diễn biến gần đây.
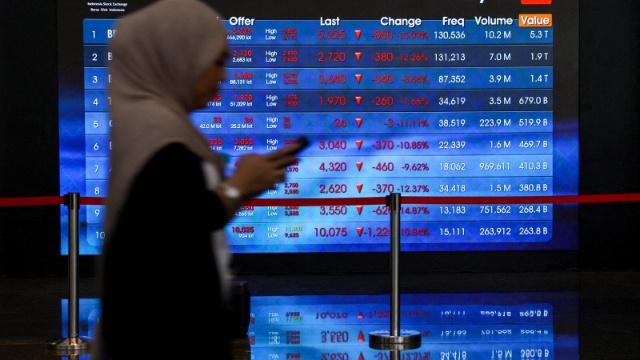
Áp lực bán vẫn tập trung ở những cổ phiếu có ảnh hưởng lớn đến chỉ số JCI, đặc biệt là nhóm ngân hàng lớn, theo Herditya Wicaksana, chuyên gia phân tích tại PT MNC Sekuritas. Ông cho rằng các biện pháp phòng ngừa như siết biên độ giao dịch có thể giúp hạn chế đà giảm thêm.
Một số doanh nghiệp cũng lên kế hoạch mua lại cổ phiếu để hỗ trợ giá. Ba công ty liên quan đến tỷ phú Prajogo Pangestu dự kiến chi tổng cộng 2.5 ngàn tỷ Rupiah, tương đương khoảng 138 triệu USD, cho các chương trình mua lại. PT Dian Swastatika Sentosa, thuộc tập đoàn Sinar Mas của tỷ phú Franky Widjaja, cũng đề xuất mua lại cổ phiếu trị giá 1 ngàn tỷ Rupiah.
Các động thái này diễn ra sau khi cơ quan quản lý tuần trước công bố mức phạt khoảng 117 triệu USD liên quan đến những hành vi thao túng thị trường của một số doanh nghiệp.
Ngoài nguy cơ bị loại khỏi các chỉ số của MSCI, thị trường Indonesia còn chịu sức ép từ lợi suất trái phiếu Kho bạc Mỹ vượt 5%, khiến tài sản tại các thị trường mới nổi kém hấp dẫn hơn. Đồng Rupiah giao dịch quanh mức 18,000 Rupiah đổi 1 USD, trong khi dư địa tài khóa của chính phủ ngày càng hạn chế.
Lợi suất trái phiếu chính phủ Indonesia diễn biến trái chiều trong phiên 19/10. Lợi suất trái phiếu kỳ hạn 10 năm tăng tới 12 điểm cơ bản, lên 7.47%, trong khi lợi suất kỳ hạn 5 năm giảm 11 điểm cơ bản sau khi tăng 22 điểm cơ bản trong phiên thứ Sáu.
DBS Group Holdings cảnh báo cú sốc niềm tin có thể lan rộng, khiến điều kiện huy động vốn trên thị trường tài chính thắt chặt hơn. Theo ngân hàng này, trong kịch bản thị trường tiếp tục điều chỉnh, lợi suất trái phiếu chính phủ kỳ hạn 10 năm có thể tiến tới 7.5%, đồng thời Ngân hàng Trung ương Indonesia có thể phải tăng lãi suất thêm 50-100 điểm cơ bản.
Bài toán niềm tin của thị trường Indonesia
Biến động lần này nối dài những sức ép đã tích tụ trong nhiều tháng. Cuộc rà soát của MSCI khiến cấu trúc thị trường và chất lượng quản trị tại Indonesia bị soi xét kỹ hơn, trong bối cảnh nhà đầu tư còn lo ngại về tính độc lập của ngân hàng trung ương và vai trò ngày càng mở rộng của nhà nước trong các ngành kinh tế chủ chốt dưới thời Tổng thống Prabowo Subianto.
MSCI có ảnh hưởng lớn đến thị trường chứng khoán Indonesia do các chỉ số của tổ chức này được nhiều nhà đầu tư toàn cầu sử dụng để quyết định tỷ trọng phân bổ vốn giữa các quốc gia.
“Các cơ quan quản lý cần tiếp tục chứng minh quyết tâm bảo vệ tính toàn vẹn của thị trường”, Hui Ling Loh, Giám đốc điều hành ACG Management, nhận định. “Hiện tại, ngay cả nhà đầu tư trong nước cũng không mua vào. Mức độ bất định vẫn quá lớn”.
Rủi ro lớn nhất đối với Indonesia không chỉ nằm ở khả năng bị loại khỏi các chỉ số toàn cầu, mà còn ở nguy cơ niềm tin suy giảm kéo dài, khiến dòng vốn quốc tế đứng ngoài thị trường ngay cả khi định giá đã xuống thấp. Trong bối cảnh đó, việc khôi phục niềm tin sẽ phụ thuộc không chỉ vào những thay đổi về quy định, mà còn vào khả năng thực thi minh bạch và nhất quán.
Vũ Hạo
FILI
– 09:37 20/10/2026
Các Sàn forex Uy Tín:
Icmarkets
Exness
Source link

Comments are closed, but trackbacks and pingbacks are open.