

ANV, PDR và PLX có gì hấp dẫn?
Các công ty chứng khoán (CTCK) khuyến nghị mua ANV nhờ mở rộng xuất khẩu và định giá hấp dẫn; khả quan PDR nhờ đại dự án tại Thủ Thiêm mở ra chu kỳ phát triển mới; mua PLX nhờ cơ chế kinh doanh xăng dầu mới và triển khai xăng E10
Mua ANV với giá mục tiêu 24,400 đồng/cp
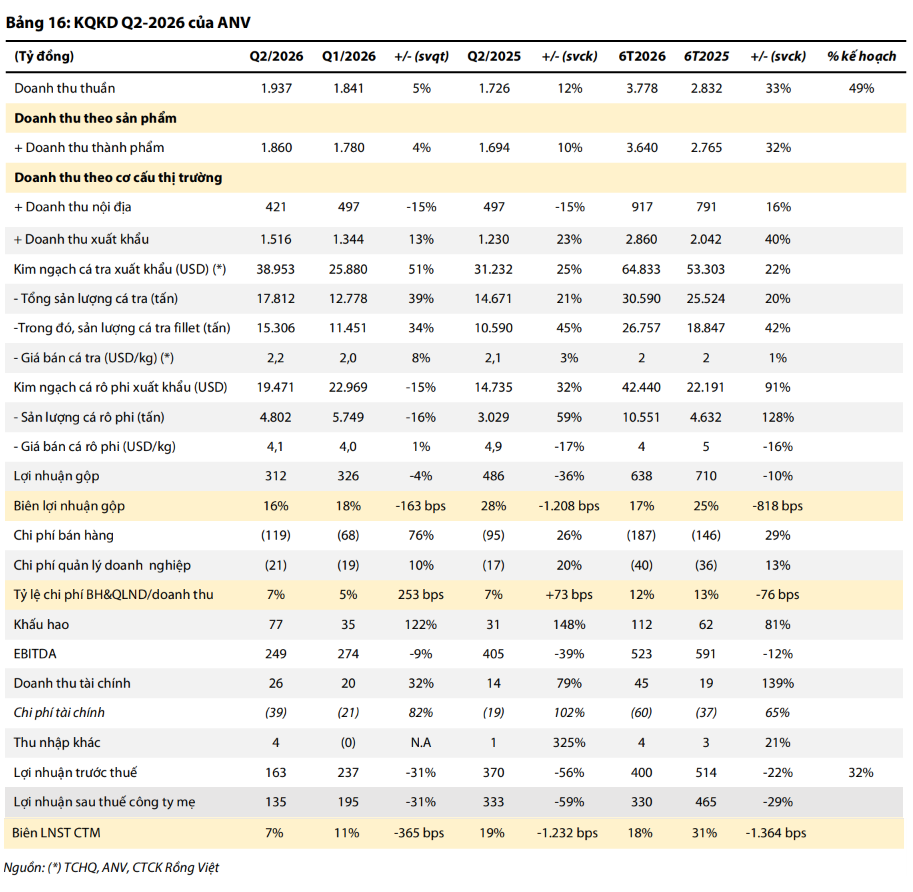
CTCK Rồng Việt (VDSC) cho biết, CTCP Nam Việt (HOSE: ANV) ghi nhận kết quả kinh doanh 6 tháng đầu năm 2026 với doanh thu thuần đạt 3,778 tỷ đồng (tăng 33% so với cùng kỳ), thực hiện 49% kế hoạch năm. Doanh thu xuất khẩu tăng trưởng tốt lên mức 2,860 tỷ đồng (tăng 40%) nhờ đẩy mạnh sản lượng cá tra sang thị trường Thái Lan, Mỹ và mở rộng sản lượng cá rô phi xuất khẩu sang Brazil (tăng 65%). Lợi nhuận ròng 6 tháng đạt 330 tỷ đồng (giảm 29%) do chịu áp lực ngắn hạn từ giá nguyên liệu bột cá đầu vào tăng cao.
VDSC đánh giá triển vọng dài hạn của ANV vẫn rất tích cực nhờ vị thế tự chủ 100% cá tra nguyên liệu, 100% thức ăn thủy sản và bản quyền công nghệ giống cá rô phi chất lượng cao. Các khó khăn ngắn hạn được kỳ vọng giảm dần khi giá bột cá hạ nhiệt và giá bán cá rô phi phục hồi. Cả năm 2026, VDSC dự phóng doanh thu thuần đạt 8,250 tỷ đồng (tăng 19%) và lợi nhuận ròng đạt 699 tỷ đồng, trước khi bước vào chu kỳ tăng trưởng mới với mức tăng trưởng kép doanh thu dự kiến đạt 9%/năm trong giai đoạn 2026-2030.
Kết hợp phương pháp chiết khấu dòng tiền tự do doanh nghiệp (FCFF) và so sánh P/B mục tiêu 1.57 lần, VDSC đưa ra khuyến nghị mua đối với cổ phiếu ANV với giá mục tiêu 24,400 đồng/cp, tương ứng mức sinh lời kỳ vọng 35% (tổng mức sinh lời đạt 60% nếu tính cả cổ tức tiền mặt 500 đồng/cp) so với giá đóng cửa 18,500 đồng/cp ngày 12/10/2026.
Xem thêm tại đây
Khả quan PDR với giá mục tiêu 17,100 đồng/cp
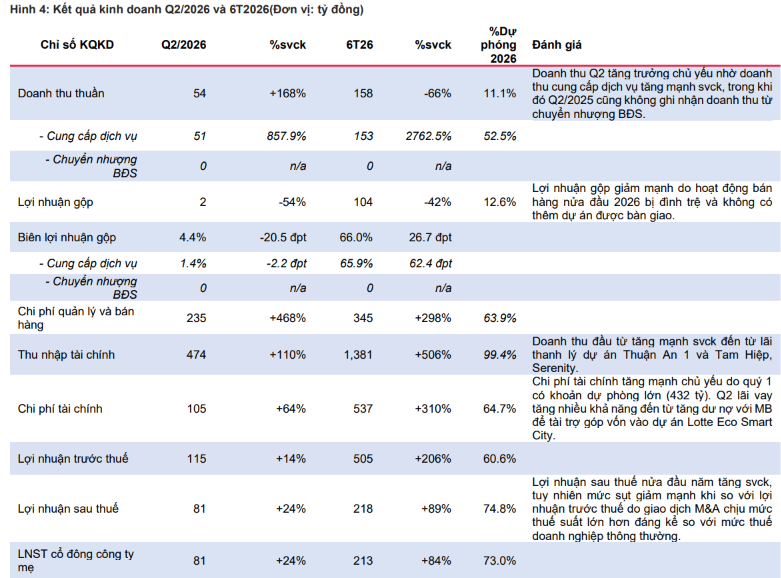
CTCK MB (MBS) cho biết, CTCP Phát triển Bất động sản Phát Đạt (HOSE: PDR) ghi nhận doanh thu thuần 6 tháng đầu năm 2026 đạt 158 tỷ đồng (giảm 66%) và lợi nhuận ròng đạt 213 tỷ đồng (tăng 84%), thực hiện 25% kế hoạch năm. Lợi nhuận nửa đầu năm chủ yếu đến từ thu nhập tài chính đạt 1,381 tỷ đồng nhờ đẩy mạnh thoái vốn tại các dự án Thuận An 1, Tam Hiệp và Serenity Phước Hải, giúp doanh nghiệp thu về dòng tiền thực để tái cơ cấu nợ và tập trung nguồn lực cho các dự án trọng điểm.
Bước ngoặt lớn nhất của PDR là việc hoàn tất thanh toán 7,666 tỷ đồng để sở hữu 35% vốn tại Công ty TNHH Lotte Properties HCMC – đơn vị phát triển đại dự án Lotte Eco Smart City Thủ Thiêm (tổng mức đầu tư khoảng 60,000 tỷ đồng), trong đó PDR trực tiếp đảm nhiệm phát triển toàn bộ hai khối thương mại với diện tích sàn hơn 171,580 m2 (khởi công vào ngày 23/10/2026). Dù lợi nhuận ngắn hạn năm 2026 dự kiến giảm nhẹ 11% so với cùng kỳ năm trước xuống còn 458 tỷ đồng do chi phí lãi vay gia tăng tài trợ cho dự án mới, MBS dự báo lợi nhuận ròng năm 2027 sẽ phục hồi mạnh mẽ 59.8% so với cùng kỳ năm trước lên mức 732 tỷ đồng nhờ bàn giao dự án Bắc Hà Thanh và thoái vốn Thuận An 2.
Dựa trên phương pháp định giá giá trị tài sản ròng (RNAV), MBS duy trì khuyến nghị khả quan đối với cổ phiếu PDR với giá mục tiêu 17,100 đồng/cp, tương ứng tiềm năng tăng giá 54.1% so với giá thị trường 11,100 đồng/cp ngày 14/10/2026.
Nguồn: MBS
|
Xem thêm tại đây
Mua PLX với giá mục tiêu 43,200 đồng/cp
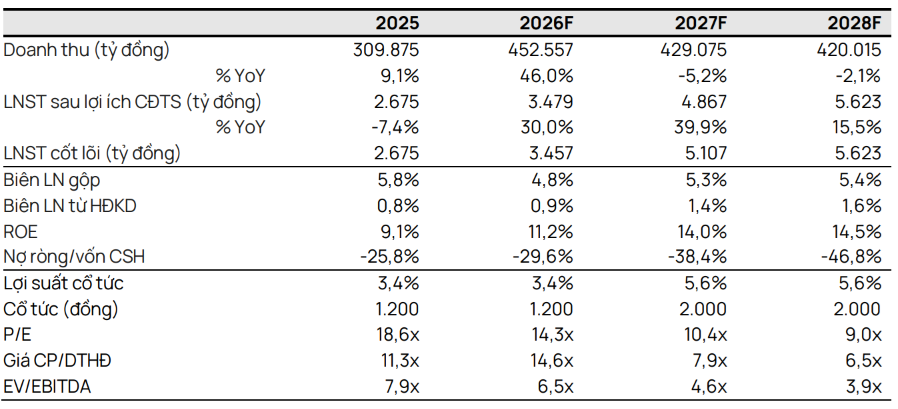
CTCP Chứng khoán Vietcap (Vietcap) cho biết, Tập đoàn Xăng dầu Việt Nam (HOSE: PLX) ghi nhận kết quả kinh doanh 6 tháng đầu năm 2026 tích cực với lợi nhuận ròng đạt 2,000 tỷ đồng (tăng 36%). Sản lượng bán hàng trong nước sơ bộ 9 tháng đầu năm 2026 tăng 15.5%. Cả năm 2026, Vietcap dự phóng doanh thu thuần của PLX đạt 452,557 tỷ đồng (tăng 46%) và lợi nhuận ròng đạt 3,479 tỷ đồng (tăng 30%), nhờ sản lượng tiêu thụ nội địa tăng trưởng 15% giúp mở rộng thị phần lên 44.6%.
Triển vọng lợi nhuận giai đoạn 2026-2027 của PLX được thúc đẩy mạnh mẽ nhờ 2 động lực chính: (1) Việc áp dụng xăng sinh học E10 trên toàn quốc từ tháng 6/2026 giúp mang lại biên lợi nhuận cao hơn (tổng chi phí kinh doanh và lợi nhuận định mức đạt 1,550 đồng/lít, cao hơn 7.6% so với xăng RON95). (2) Dự thảo 14 của nghị định kinh doanh xăng dầu mới dự kiến ban hành trong quý 4/2026 sẽ thay thế chu kỳ điều chỉnh giá cố định bằng cơ chế định giá linh hoạt theo thị trường, cho phép doanh nghiệp đầu mối tự chủ xác định biên lợi nhuận. Bên cạnh đó, việc hoàn tất bán toàn bộ 23.3 triệu cp quỹ thu về 844 tỷ đồng giúp củng cố nguồn tiền mặt tái đầu tư.
Sử dụng phương pháp chiết khấu dòng tiền (DCF), Vietcap nâng 5.1% giá mục tiêu và duy trì khuyến nghị mua đối với cổ phiếu PLX ở mức 43,200 đồng/cp, tương ứng tiềm năng tăng giá 21.7% (tổng mức sinh lời 25.1% bao gồm cổ tức tiền mặt 1,200 đồng/cp) so với giá đóng cửa 35,500 đồng/cp ngày 06/10/2026.
|
Dự phóng kết quả kinh doanh của PLX đến 2028
Nguồn: Vietcap
|
Xem thêm tại đây
Mai Quốc
FILI
– 13:11 19/10/2026
Các Sàn forex Uy Tín:
Icmarkets
Exness
Source link

Comments are closed, but trackbacks and pingbacks are open.