

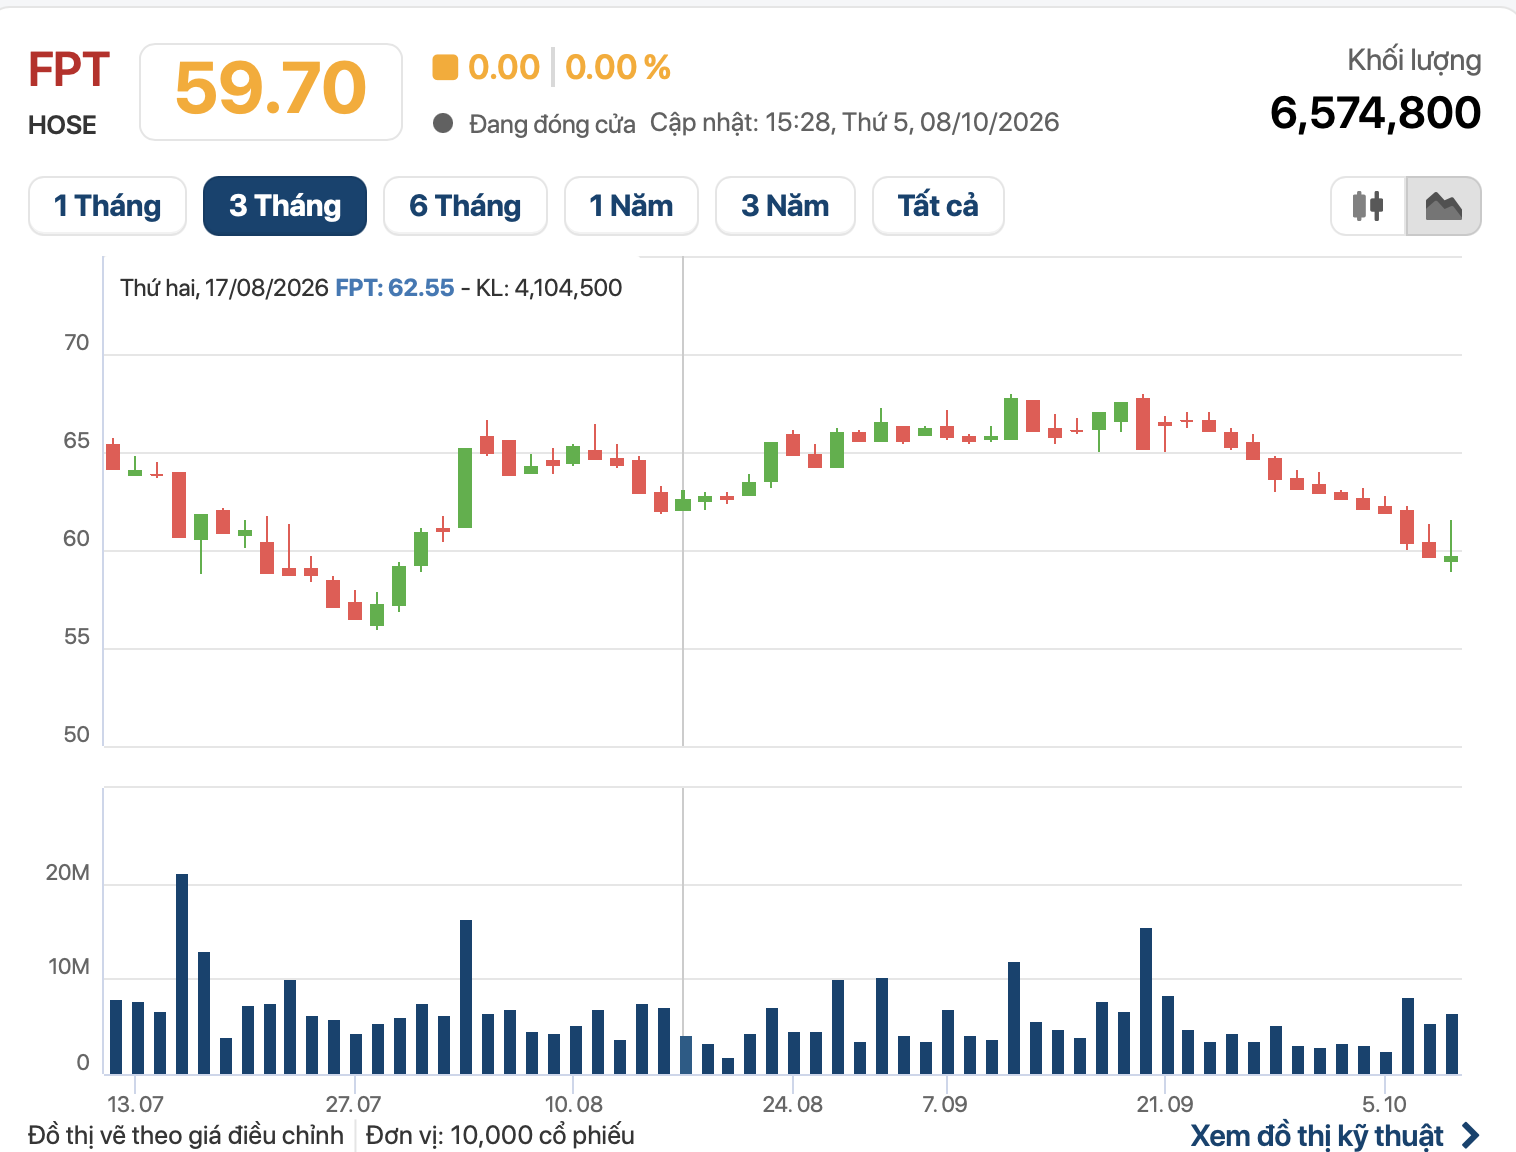
Kết thúc phiên giao dịch ngày 8/10, FPT dừng tại mức tham chiếu 59.700 đồng/cổ phiếu, chính thức chấm dứt chuỗi 11 phiên giảm liên tiếp.
Thực tế, FPT đã có lúc phát đi tín hiệu hồi phục khi thị giá vươn lên 61.500 đồng/cổ phiếu trong phiên. Tuy nhiên, lực bán nhanh chóng xuất hiện, kéo giá trở lại vạch xuất phát. Thanh khoản đạt gần 6,6 triệu đơn vị, cho thấy hoạt động giao dịch vẫn khá sôi động dù diễn biến giá đã tạm thời cân bằng.
Nhịp nghỉ hiếm hoi diễn ra sau khi FPT đã trải qua một chuỗi 11 giảm kỷ lục. Từ vùng giá trên 66.000 đồng/cổ phiếu giữa tháng 9, thị giá đã mất hơn 10% giá trị chỉ sau hai tuần, vốn hoá theo đó cũng mất hơn 14.000 tỷ đồng.
Nếu nhìn rộng hơn, nhịp lao dốc vừa qua chỉ là phần tiếp nối của một năm không mấy dễ chịu với cổ đông FPT. Từng được xem là một trong những cổ phiếu tăng trưởng tiêu biểu, thu hút sự quan tâm đặc biệt của các quỹ đầu tư nước ngoài, FPT đã mất hơn 30% giá trị kể từ đầu năm.
Một trong những sức ép đối với FPT đến từ làn sóng bán ròng của khối ngoại. Từ đầu năm đến đầu tháng 10, nhà đầu tư nước ngoài đã bán ròng xấp xỉ 180 triệu cổ phiếu FPT, tương đương hơn 14.700 tỷ đồng. Đáng chú ý, từ vị thế được khối ngoại săn đón, room ngoại của cổ phiếu này hiện “hở” khoảng 353 triệu đơn vị, tương đương gần 19% vốn điều lệ.
Sự thay đổi không chỉ phản ánh việc dòng vốn ngoại thu hẹp tỷ trọng tại FPT, mà còn có thể kéo theo những hệ quả đối với vị thế của cổ phiếu này trong các bộ chỉ số đầu tư.
Theo báo cáo của Chứng khoán BIDV (BSC), FPT đang đứng trước nguy cơ không còn đáp ứng điều kiện duy trì trong rổ VN-Diamond, vốn được thiết kế để lựa chọn những cổ phiếu có tỷ lệ sở hữu nước ngoài ở mức cao. BSC ước tính, để đáp ứng ngưỡng xét duyệt liên quan đến sở hữu nước ngoài, tỷ lệ sở hữu bình quân của khối ngoại tại FPT trong giai đoạn từ tháng 10/2026 đến tháng 3/2027 cần đạt trên 37%, cao hơn đáng kể so với mức hiện tại.
Trong trường hợp không đáp ứng điều kiện, FPT có thể bị đưa vào danh sách chờ loại tại kỳ đánh giá tháng 4/2027 và chính thức rời rổ chỉ số vào tháng 10/2027. Đây mới là kịch bản dự báo, song nếu xảy ra, việc các quỹ ETF tham chiếu VN-Diamond phải cơ cấu danh mục có thể tạo thêm áp lực cung đối với cổ phiếu.
Tuy nhiên, sẽ là chưa đầy đủ nếu chỉ nhìn nhận đà giảm của FPT qua câu chuyện dòng vốn ngoại. Cổ phiếu này còn chịu tác động từ làn sóng điều chỉnh định giá của nhóm doanh nghiệp dịch vụ công nghệ thông tin trên toàn cầu, khi sự phát triển nhanh chóng của trí tuệ nhân tạo (AI) đang khiến nhà đầu tư đánh giá lại triển vọng của các mô hình kinh doanh truyền thống.
Trước đó, lãnh đạo FPT từng đề cập đến xu hướng giảm giá của các cổ phiếu công nghệ lớn trên thế giới như Infosys hay Accenture. Những lo ngại về khả năng AI thay thế một phần công việc lập trình và dịch vụ thuê ngoài đã tạo sức ép lên định giá của ngành, dù tác động thực tế tới hoạt động kinh doanh của từng doanh nghiệp vẫn cần thêm thời gian để đánh giá.
Định giá trở nên phù hợp
Điều khiến câu chuyện FPT trở nên đáng chú ý là sự trái chiều giữa diễn biến cổ phiếu và hoạt động kinh doanh. Trong khi thị giá liên tục đi xuống, những con số tài chính của tập đoàn vẫn duy trì sắc thái tích cực.
Lũy kế 8 tháng đầu năm 2026, FPT ghi nhận doanh thu 35.408 tỷ đồng và lợi nhuận trước thuế 7.648 tỷ đồng, lần lượt tăng 13,5% và 17,5% so với cùng kỳ. Đây là mức tăng trưởng đáng kể trong bối cảnh lĩnh vực dịch vụ công nghệ thông tin toàn cầu vẫn đối diện với nhiều thay đổi.
Động lực quan trọng tiếp tục đến từ mảng công nghệ, đặc biệt là hoạt động cung cấp dịch vụ công nghệ thông tin tại thị trường nước ngoài. Doanh thu mảng này đạt 25.529 tỷ đồng, tăng 13,8% so với cùng kỳ. Thị trường Nhật Bản tiếp tục nổi bật với tốc độ tăng trưởng hơn 20%.
Đáng chú ý hơn, doanh số ký mới tại thị trường quốc tế đạt 33.285 tỷ đồng, tăng 28,2%. Đây là một chỉ báo quan trọng bởi lượng hợp đồng ký mới tạo nền tảng cho doanh thu trong những kỳ tiếp theo, qua đó phần nào củng cố triển vọng tăng trưởng của mảng kinh doanh cốt lõi.
Ở lĩnh vực chuyển đổi số, doanh thu cũng ghi nhận mức tăng gần 20%, trong đó các dịch vụ liên quan đến AI và phân tích dữ liệu tăng trưởng mạnh. Điều này cho thấy AI không chỉ đặt ra thách thức đối với mô hình gia công phần mềm truyền thống, mà còn đang mở ra những cơ hội kinh doanh mới cho chính FPT.
Triển vọng quý III/2026 vì thế vẫn được các công ty chứng khoán nhìn nhận tương đối lạc quan, bất chấp những biến động trên thị trường cổ phiếu.
Theo dự báo của Chứng khoán MB (MBS), lợi nhuận FPT trong quý III có thể đạt 2.806 tỷ đồng, tăng 15% so với cùng kỳ. MBS kỳ vọng mảng công nghệ thông tin nước ngoài sẽ có sự cải thiện nhẹ về tốc độ tăng trưởng doanh thu, nhờ lượng đơn hàng tồn đọng duy trì ở mức cao với mức tăng khoảng 32% trong 7 tháng đầu năm. Trong khi đó, mảng công nghệ thông tin trong nước tiếp tục đóng vai trò hỗ trợ tăng trưởng, bên cạnh đóng góp tích cực từ các công ty liên doanh, liên kết, trong đó có FOX.
Ở góc nhìn dài hạn hơn, TCBS Research cho rằng nhịp điều chỉnh mạnh của FPT đang khiến định giá cổ phiếu trở nên hấp dẫn. Trong báo cáo ngành công nghệ và viễn thông công bố ngày 17/9, đơn vị phân tích này chỉ ra rằng thị giá FPT đã giảm 28,9% trong vòng một năm, kéo hệ số P/E về 12,5 lần, thấp hơn đáng kể so với mức trung vị 20,2 lần của ba năm gần nhất. Theo TCBS, thị trường đã phản ánh phần lớn những lo ngại về tác động của trí tuệ nhân tạo (AI) vào giá cổ phiếu.
Đáng chú ý, dù AI đang tạo sức ép giảm đơn giá gia công phần mềm, công nghệ này cũng mở ra nguồn tăng trưởng mới cho FPT. Theo TCBS Research, hai cụm hạ tầng AI của tập đoàn tại Việt Nam và Nhật Bản, với tổng vốn đầu tư khoảng 10.900 tỷ đồng, đã vượt điểm hòa vốn và bắt đầu đóng góp lợi nhuận từ quý II/2026. Đơn vị phân tích kỳ vọng giai đoạn 2024–2026 là đỉnh chu kỳ đầu tư, trước khi áp lực khấu hao giảm dần từ năm 2027, tạo dư địa cải thiện lợi nhuận.
Các Sàn forex Uy Tín:
Icmarkets
Exness
IQOption
Deriv
Source link

Comments are closed, but trackbacks and pingbacks are open.