
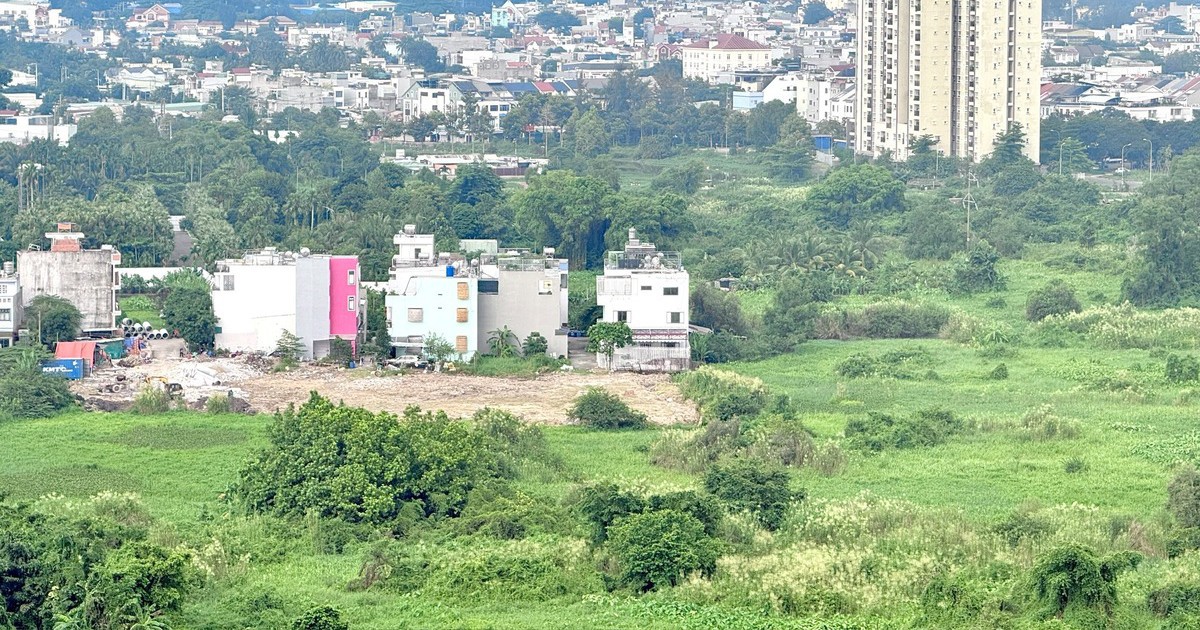

Theo PGS.TS Trần Hoàng Ngân, đề xuất này là cần thiết nhằm hạn chế tình trạng giữ đất nhưng không khai thác, từ đó đưa đất vào sử dụng hiệu quả hơn, tránh lãng phí tài nguyên, đồng thời chống tình trạng đầu cơ, “thổi giá” đất.
PGS.TS Trần Hoàng Ngân.
Tuy nhiên, ông Ngân nhấn mạnh phải làm rõ tiêu chí, căn cứ để xác định thế nào là đất bỏ hoang, đất chậm đưa vào sử dụng; cũng như cần xác định rõ đất trong bao lâu không sử dụng thì được coi là bỏ hoang? Có được những thông tin này một cách chính xác thì mới đủ cơ sở để thực hiện việc áp thuế và tránh được tác động tới những người thực sự có nhu cầu sử dụng đất nhưng chưa đủ điều kiện đưa vào sử dụng ngay.
Ngoài ra, trên thực tế, có những trường hợp người dân, doanh nghiệp có đất nhưng không xây dựng được, cũng khó bán do vướng quy hoạch, thủ tục hoặc dự án không thực hiện đúng quy hoạch nên người dân mua đất song không xây dựng, mua bán, chuyển nhượng được…gây nên tình trạng đất bị bỏ hoang. Vì thế, chính các địa phương phải tập trung giải quyết các dự án tồn đọng để đưa đất đai của người dân, doanh nghiệp đang không thể khai thác sớm lưu thông.
“Đánh cao thuế với đất bỏ hoang là đúng nhưng cần giải quyết các vấn đề trên, cũng cần xem đâu là nguyên nhân khách quan, chủ quan của việc để hoang đất. Có như thế chính sách mới đi vào cuộc sống hiệu quả. Người dân và doanh nghiệp lúc đó không lo bị đánh nhầm thuế”, ông Trần Hoàng Ngân nêu ý kiến.
Đồng quan điểm, TS. Phạm Viết Thuận – Viện trưởng Kinh tế Tài nguyên và Môi trường – cho rằng, vấn đề đáng bàn của đề xuất đánh thuế đối với đất bỏ hoang, chậm đưa vào sử dụng không đơn thuần nằm ở mức thuế suất 0,2% hay một mức cao hơn, mà trước hết phải trả lời được câu hỏi: Thế nào là đất bỏ hoang và dựa trên tiêu chí nào để xác định?
“Tôi không đồng tình với đề xuất này nếu chưa xây dựng được đầy đủ cơ sở khoa học và thực tiễn. Không quan trọng thuế suất là bao nhiêu, điều quan trọng là phải xác định được thế nào là đất bỏ hoang, vì sao đất bị bỏ hoang và trách nhiệm thuộc về chủ sử dụng đất hay do những nguyên nhân khách quan, trong đó có cả nguyên nhân từ quản lý Nhà nước”, ông Thuận nói.
TS. Phạm Viết Thuận – Viện trưởng Kinh tế Tài nguyên và Môi trường.
Ông Thuận dẫn giải, thực tế có rất nhiều tình huống không thể chỉ nhìn vào hiện trạng một khu đất để kết luận đất đang bị bỏ hoang. Chẳng hạn, đất nông nghiệp có thể được chủ đất sử dụng để trồng cỏ phục vụ chăn nuôi hoặc cho người khác khai thác. Hoặc có trường hợp người dân không tiếp tục sản xuất bởi chi phí đầu vào cao trong khi sản xuất không có lãi.
“Ví dụ một người lớn tuổi sở hữu 1 ha đất nông nghiệp nhưng không còn sức lao động thì xử lý thế nào? Nếu họ cho người khác sản xuất thì có được coi là sử dụng đất hay không? Hay người nông dân phải bỏ ruộng vì càng trồng càng lỗ thì nguyên nhân của việc đất không được canh tác phải được nhìn nhận ra sao?”, ông đặt vấn đề.
Tương tự với các dự án đầu tư chậm triển khai, theo TS. Phạm Viết Thuận, cần xác định rõ nguyên nhân chậm trễ. Dự án chậm do chủ đầu tư cố tình giữ đất không thể được nhìn nhận giống dự án chưa thể triển khai vì vướng thủ tục pháp lý hoặc những nguyên nhân không xuất phát từ chủ đầu tư.
Ông cho rằng nếu mục tiêu của chính sách là hạn chế tình trạng đầu cơ đất đai thì cần sử dụng những công cụ quản lý trực tiếp đối với hành vi đầu cơ, thay vì đồng nhất đất chưa được sử dụng với đất đầu cơ. “Chúng ta cần chuyển tư duy từ ‘chống đầu cơ’ sang ‘quản trị đầu cơ’. Nhà nước cần định hướng và quản trị thị trường bằng những công cụ phù hợp. Một khu đất đang để trống không hoàn toàn đồng nghĩa với việc nó không có giá trị hoặc chủ đất đang đầu cơ”, TS. Phạm Viết Thuận nói.
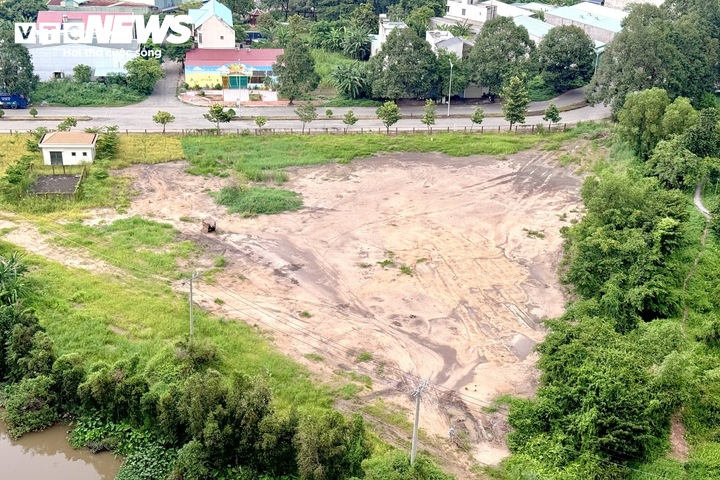
Vấn đề đáng bàn của đề xuất đánh thuế cao đối với đất bỏ hoang là phải làm rõ thế nào là đất bỏ hoang và dựa trên tiêu chí nào để xác định. (Ảnh minh họa)
Vì thế theo ông, trước khi áp dụng một mức thuế cao hơn đối với đất bỏ hoang, cơ quan xây dựng chính sách cần có bộ tiêu chí đủ chi tiết để phân loại từng trường hợp, xác định nguyên nhân đất chưa được sử dụng và trách nhiệm của các bên. Nếu không làm rõ những vấn đề này, chính sách có nguy cơ phát sinh bất cập khi triển khai và tạo thêm chi phí cho người dân, doanh nghiệp.
Nên đánh thuế cả nhà không đưa vào sử dụng
GS.TS Đặng Hùng Võ – nguyên Thứ trưởng Bộ Tài nguyên và Môi trường – nêu ý kiến: Khi bàn về việc tăng thuế đối với đất bỏ hoang, trước hết cần xác định đúng sắc thuế, đối tượng và phạm vi điều chỉnh. Nếu mục tiêu là điều tiết đối với đất không được đưa vào sử dụng thì công cụ phù hợp phải thuộc nhóm thuế sử dụng đất, hiện nay là thuế sử dụng đất phi nông nghiệp hoặc xa hơn có thể nghiên cứu xây dựng thuế tài sản bất động sản.
“Nếu đánh thuế đối với đất bỏ hoang thì phải đặt nó trong đúng sắc thuế. Đây là vấn đề liên quan đến việc sử dụng đất, tài sản bất động sản chứ không phải câu chuyện thu nhập”, GS.TS. Đặng Hùng Võ nói.
Ông cho rằng trong thực tế, hai nhóm dễ nhận diện nhất là đất nền được mua nhưng không xây dựng và đất thuộc các dự án đã được giao nhưng chậm hoặc không đưa vào sử dụng. Tuy nhiên, nếu xây dựng một chính sách thuế nhằm hạn chế tình trạng bất động sản bị bỏ hoang thì phạm vi điều chỉnh không nên chỉ dừng ở đất.
“Nếu đã giải quyết câu chuyện này thì phải giải quyết cả đất lẫn nhà. Đất bỏ hoang là một vấn đề, nhưng nhà xây xong để không, không đưa vào sử dụng cũng cần được xem xét trong chính sách thuế”, ông Võ nêu quan điểm.
Theo ông, về lâu dài, nếu Việt Nam xây dựng thuế tài sản bất động sản thì cần thiết kế đồng bộ đối với cả nhà và đất, thay vì chỉ chọn một nhóm đất đang để trống để tăng thuế.
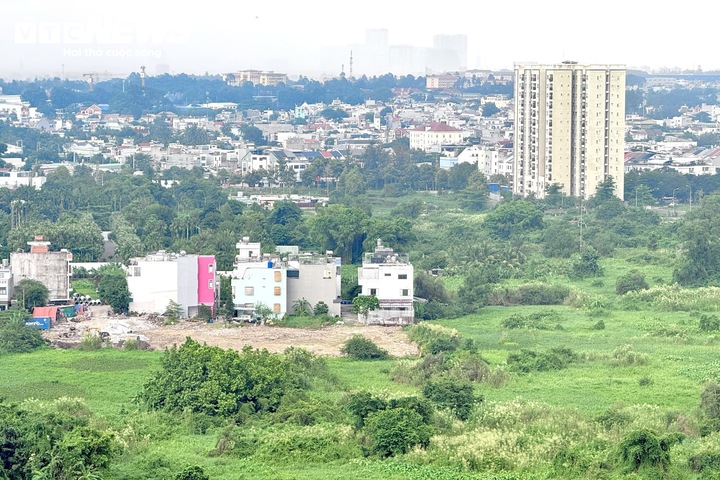
Các chuyên gia cho rằng cần làm rõ đất bỏ hoang trước khi áp thuế cao.
Ở góc nhìn khác, TS. Nguyễn Trí Hiếu – chuyên gia tài chính ngân hàng – lại cho rằng, mức thuế 0,2% được Bộ Tài chính đề xuất đối với đất bỏ hoang, chậm đưa vào sử dụng là quá thấp để tạo đủ sức nặng nhằm hạn chế tình trạng lãng phí đất đai.
Theo ông, Việt Nam nên nghiên cứu áp dụng thuế bất động sản với mức thuế suất chung 1% cho các loại bất động sản, tính trên giá mua hoặc giá trị được cơ quan có thẩm quyền thẩm định. Mức thuế này cũng áp dụng đối với bất động sản, đất đai không được đưa vào sử dụng.
Riêng với đất bỏ hoang, ông đề xuất cơ chế thuế lũy tiến theo thời gian. Theo đó, mức ban đầu là 1%, nếu sau 3 năm đất vẫn không được đưa vào sử dụng, thuế suất tăng lên 2% và sau mỗi chu kỳ 3 năm tiếp theo tiếp tục tăng thêm 1 điểm phần trăm.
“Mức 1% không phải quá cao nếu so với nhiều nơi trên thế giới. Dĩ nhiên, mức này cao hơn nhiều so với đề xuất 0,2% của Bộ Tài chính, nhưng theo tôi, 0,2% là quá thấp để có thể hạn chế hiệu quả tình trạng đất bỏ hoang và lãng phí nguồn lực đất đai”, TS Nguyễn Trí Hiếu nói.
Ông Hiếu cũng dẫn trường hợp California (Mỹ), nơi thuế bất động sản được áp dụng ở cấp địa phương, để tham chiếu cho đề xuất mức thuế khoảng 1%.
Theo quan điểm của TS. Nguyễn Trí Hiếu, việc tăng thuế theo thời gian đối với bất động sản không được đưa vào sử dụng sẽ tạo áp lực kinh tế ngày càng lớn lên người sở hữu, qua đó khuyến khích đưa đất vào khai thác thay vì tiếp tục để trống trong thời gian dài.
Bộ Tài chính vừa trình Chính phủ dự án Luật sửa đổi, bổ sung một số điều của Luật Thuế thu nhập doanh nghiệp, Luật Thuế sử dụng đất phi nông nghiệp và Luật Thuế thu nhập cá nhân.
Một trong các điểm đáng chú ý của dự thảo là đề xuất bổ sung mức thuế suất đối với đất bỏ hoang, không đưa vào sử dụng hoặc chậm đưa vào sử dụng với mức thuế suất 0,2% và không áp dụng hạn mức.
Như vậy, mức thuế suất này sẽ cao gần 7 lần mức 0,03% đang áp dụng với đất ở trong hạn mức.
Các Sàn forex Uy Tín:
Icmarkets
Exness
IQOption
Deriv
Source link

Comments are closed, but trackbacks and pingbacks are open.