

Lợi suất trái phiếu Chính phủ Mỹ vượt 5%
Khi lợi suất Trái phiếu Chính phủ Mỹ vượt 5%, giới đầu tư so sánh ngay với 2007 và cho rằng khủng hoảng kiểu 2008 sắp tái diễn. Nhưng có vẻ như cấu trúc của mốc 5% lần này gần với năm 1994 hơn nhiều và khác biệt đó quyết định danh mục 60/40 còn hiệu quả, cũng như áp lực tới Việt Nam.
Ngày 23/9, lợi suất 5 năm tăng 20 điểm cơ bản, lên 5.03%, vượt đỉnh 4.99% của năm 2023. Chất xúc tác gồm giá dầu, dữ liệu kinh tế mạnh và một phiên đấu thầu kỳ hạn 5 năm có nhu cầu yếu bất ngờ. Cùng ngày, lợi suất 10 năm đóng cửa ở 5.11%, lợi suất 30 năm lên 5.4%, còn lợi suất 2 năm dừng quanh 4.9%.
Nguyên nhân cốt lõi
Kỳ hạn 2 năm là kỳ hạn duy nhất chưa vượt 5%. Năm 2007, lợi suất 10 năm chạm 5% khi lãi suất Fed đã ở 5.25%. Chênh lệch giữa hai mức gần như bằng không, đường cong phẳng đến đảo ngược. Mốc 5% khi đó là đỉnh của một chu kỳ thắt chặt đã hoàn tất.
Hiện tại, Fed mới bắt đầu, vừa tăng 25 điểm cơ bản lên biên độ 3.75% đến 4%, lần tăng đầu tiên kể từ 2023, và thị trường đang định giá thêm một lần tăng vào tháng 12 cùng các lần tăng tiếp theo kéo sang 2027. Lợi suất 10 năm cao hơn lãi suất điều hành khoảng 125 điểm cơ bản. Phần chênh đó là khoản bù rủi ro nhà đầu tư đòi hỏi để nắm giữ duration dài khi lạm phát và nguồn cung trái phiếu cùng không chắc chắn. Nền tảng là cú sốc cung năng lượng, với giá dầu trên 100 USD/thùng và CPI tháng 8 ở mức 3.4%, cộng thêm gánh nặng tái cấp vốn của Bộ Tài chính Mỹ.
Đường cong dốc lên từ đuôi dài, Fed đi sau thị trường, lạm phát đến từ phía cung. Đó chính là cấu trúc năm 1994.
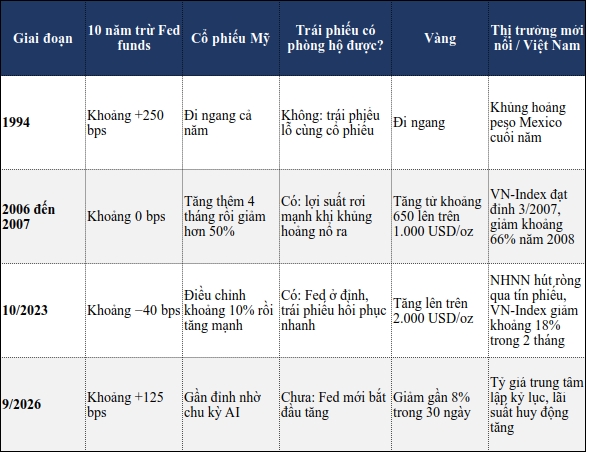
Nguồn: tổng hợp của người viết từ dữ liệu lịch sử; số liệu trước 2026 là ước tính làm tròn, số liệu 2026 theo Reuters, CNN, CNBC, Kitco, NHNN.
|
Trái phiếu chỉ làm tốt vai trò phòng hộ khi mốc 5% xuất hiện ở cuối chu kỳ thắt chặt. Trường hợp năm 2007 cũng cảnh báo một điều khác: thị trường cổ phiếu vẫn tăng khoảng bốn tháng sau khi lợi suất vượt 5%, nên dùng mốc này và kết luận khủng hoảng xảy ra chưa thực sự thỏa đáng.
Danh mục 60/40 và chức năng năng phòng hộ
Trái phiếu trong danh mục để tăng giá khi cổ phiếu giảm mạnh. Cơ chế đó chỉ hoạt động khi tương quan giữa cổ phiếu và trái phiếu âm, tức khi rủi ro chủ đạo là suy thoái tăng trưởng. Khi lạm phát vượt khoảng 3% và cú sốc đến từ phía cung, cả hai lớp tài sản cùng bị định giá lại bởi một biến số duy nhất là lãi suất. Năm 1994 và năm 2022 đều chứng minh điều này: cả trái phiếu và cổ phiếu gãy cùng lúc.
Kịch bản gây tổn thất lớn nhất cho danh mục toàn cầu hiện nay không phải suy thoái. Suy thoái sẽ kéo lợi suất xuống và trái phiếu làm đúng việc của nó. Kịch bản nguy hiểm là lạm phát năng lượng dai dẳng buộc Fed tăng tiếp lãi suất và định giá cổ phiếu công nghệ vốn phụ thuộc vào dòng tiền bị chiết khấu mạnh hơn.
Cách dùng trái phiếu đúng lúc này là thu lợi tức ở vùng kỳ hạn ngắn và trung bình, nơi 4.9% đến 5% có được mà không phải gánh nhiều thời gian đáo hạn bình quân. Mua trái phiếu 30 năm ở 5.4% với kỳ vọng lặp lại cú hồi cuối 2023 là cược vào Fed đảo chiều, trong khi Fed vừa mới bắt đầu tăng. Do đó, danh mục phòng hộ phải tìm ở chỗ khác: tiền mặt kỳ hạn ngắn và các tài sản gắn với năng lượng.
Kênh truyền dẫn vào Việt Nam: cán cân vãng lai, không phải DXY
Nếu áp lực tỷ giá chủ yếu đến từ đồng USD, lúc này VNĐ đáng ra phải tăng. DXY chỉ quanh 101 điểm, còn xa vùng căng thẳng. Nhưng tỷ giá trung tâm đã lên 25,637 đồng, mức cao kỷ lục.
Nguyên nhân gốc nằm ở cán cân thương mại. Tám tháng đầu 2026, Việt Nam nhập siêu 20.46 tỷ USD, nhập khẩu tăng 35.3% so với cùng kỳ trong khi xuất khẩu chỉ tăng 22.4%. Hóa đơn năng lượng giá cao và nhu cầu thiết bị cho các dự án hạ tầng lớn cùng hút ngoại tệ. FDI đăng ký 40.63 tỷ USD và giải ngân 17.25 tỷ USD là tấm đệm thực sự, nhưng FDI giải ngân theo tiến độ dự án, không theo nhịp nhu cầu nhập khẩu hàng tháng.
Lợi suất Mỹ ở 5% làm hẹp thêm dư địa của NHNN. Nới lỏng để hỗ trợ tăng trưởng lúc này đồng nghĩa với thu hẹp chênh lệch lãi suất VNĐ và USD đúng lúc cán cân vãng lai đang thâm hụt. Mức niêm yết cao nhất kỳ hạn 12 tháng là 7.8%/năm, nhưng gần 10 ngân hàng đang chào từ 9%/năm. Ngay cả khối ngoại cũng nhập cuộc, với Hong Leong Bank nâng lãi suất kỳ hạn 6 và 12 tháng lên 8.6%/năm.
Khoảng cách giữa biểu niêm yết và mức chào thực tế là thước đo trực tiếp chi phí vốn cận biên. Ngân hàng giữ biểu công khai thấp để không phát tín hiệu căng thẳng thanh khoản ra thị trường, rồi trả giá thật qua kênh ngoài biểu. Khi khoảng cách này nới rộng lên 100 đến 150 bps, giá vốn điều chuyển nội bộ (FTP) đã tăng tương ứng, và mặt bằng lãi suất cho vay sẽ đi theo sau một đến hai quý.
Với người giữ tài sản lớn tại Việt Nam, phiên bản 60/40 trong thực tế là bộ ba bất động sản, tiền gửi và vàng. Mốc 5% tác động lên từng chân theo cách khác nhau. Lợi suất cho thuê căn hộ Hà Nội ước tính 3%, trong khi tiền gửi đã chạm 8.5% đến 9%. Chênh lệch âm khoảng 500 điểm cơ bản khiến mọi vị thế bất động sản dùng đòn bẩy thả nổi mất tiền mỗi tháng nắm giữ. Vàng SJC chịu rủi ro kép: giá bán 145.5 triệu đồng/lượng so với mức quy đổi từ giá thế giới khoảng 135.4 triệu, tức người mua đang trả khoảng 7% phần bù trên một tài sản mà giá quốc tế đang giảm.
Mốc 5% lần này không phải rủi ro tín dụng kiểu 2007, vì vậy trái phiếu dài hạn chưa phải nơi trú ẩn, và cú sốc với Việt Nam sẽ đi qua chi phí vốn nội địa trước khi đi qua tỷ giá. Khác biệt năm nay là Fed đang ở đầu chu kỳ tăng, nên pha thắt chặt nội địa có thể kéo dài hơn năm 2023.
Chu Tuấn Phong
FILI
– 13:00 03/10/2026
Các Sàn forex Uy Tín:
Icmarkets
Exness
Source link

Comments are closed, but trackbacks and pingbacks are open.