

Chứng khoán toàn cầu đang tiến gần một cú sập?
Kinh tế toàn cầu lại chao đảo khi nợ cho AI, chiến tranh Iran và lợi suất trái phiếu chính phủ tăng vọt làm dấy lên lo ngại.
Vào giữa mùa hè, tâm lý tại các trung tâm tài chính lớn trên thế giới vẫn khá lạc quan. Được thúc đẩy bởi cuộc cách mạng AI, thị trường chứng khoán Mỹ đã tăng lên mức cao kỷ lục mới, khi nhà đầu tư đặt cược rằng làn sóng đầu tư trị giá hàng ngàn tỷ USD sẽ lấn át những tác động tiêu cực từ cuộc chiến Iran.
Giờ đây, những tín hiệu cảnh báo đang đồng loạt chuyển sang màu đỏ. Khi giao tranh tại Trung Đông leo thang nhưng chưa có dấu hiệu rõ ràng về một giải pháp, các thị trường tài chính lại rơi vào trạng thái bất ổn. Cuộc đua vũ trang AI có dấu hiệu chậm lại, trong khi những điều kiện đầy rủi ro trên thị trường trái phiếu chính phủ đang làm gia tăng lo ngại.
Trong tuần qua, chi phí vay của Chính phủ Mỹ đã tăng lên mức cao nhất kể từ năm 2007, kéo theo những hệ lụy đối với tài chính của các hộ gia đình, doanh nghiệp và chính phủ trên toàn thế giới. Mối lo là cuộc chiến của Donald Trump đang đẩy lạm phát lên cao hơn. Các kế hoạch thuế và chi tiêu của Tổng thống Mỹ – khiến quy mô nợ của Washington vượt 40 ngàn tỷ USD – cũng khiến nhà đầu tư lo lắng.
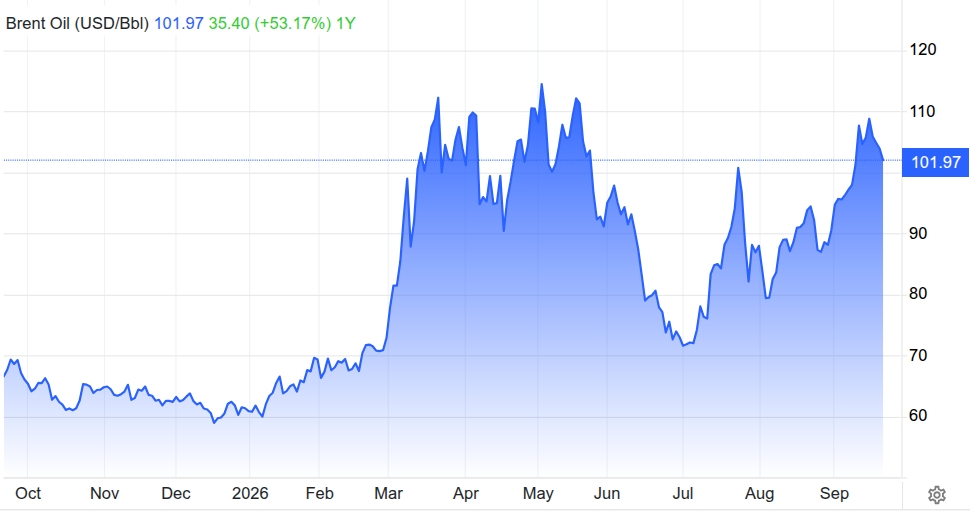
Nhưng khi giá dầu toàn cầu tăng vọt lên trên 100 USD/thùng gây áp lực bán mạnh trên thị trường trái phiếu, liệu cổ phiếu có phải là nơi tiếp theo hứng chịu một cú sập?
|
Diễn biến giá dầu Brent
|
Chỉ số S&P 500 hiện thấp hơn khoảng 3% so với mức đỉnh lịch sử, trong khi tổng giá trị của nhóm “Magnificent Seven” – gồm Nvidia, Apple, Google, Microsoft, Meta, Amazon và Tesla – vượt 20 ngàn tỷ USD. Điều này làm dấy lên lo ngại rằng thị trường đang bị định giá quá cao đúng vào thời điểm những đám mây đen đang bao phủ nền kinh tế toàn cầu.
“Đây là thời điểm đầy biến động”, Albert Edwards, Chuyên gia phân tích cấp cao tại ngân hàng Pháp Société Générale, viết trong một lưu ý gửi khách hàng. “Mối lo lớn đối với cả nhà đầu tư và các nhà hoạch định chính sách là mức độ mà ‘cú sốc’ giá dầu hiện nay sẽ lan tỏa sang nền kinh tế toàn cầu, cũng như liệu nó có buộc lãi suất phải tăng mạnh đến mức gây ra suy thoái hay không”.
Nổi tiếng với những dự báo bi quan, Edwards cho rằng các yếu tố dẫn tới một cuộc khủng hoảng tài chính có thể đang dần hội tụ.
Lo ngại chiến tranh Iran làm lạm phát tăng mạnh đến mức Cục Dự trữ Liên bang Mỹ (Fed) đã bất chấp sức ép từ ông Trump để tăng lãi suất trong tuần này, lần tăng đầu tiên kể từ năm 2023. Khi các hộ gia đình và doanh nghiệp chịu sức ép từ hóa đơn năng lượng và giá nhiên liệu tăng vọt, các ngân hàng trung ương khác cũng đang hành động.
Thị trường tài chính hiện dự báo Ngân hàng Trung ương Anh (BOE) sẽ tăng lãi suất 4 lần trước cuối năm tới, dù ngân hàng này giữ nguyên chi phí vay trong tuần này. Ngân hàng Trung ương châu Âu (ECB) đã tăng lãi suất trong tuần trước, đồng thời nhấn mạnh tác động của xung đột leo thang đối với khu vực đồng euro. Trong khi đó, Ngân hàng Trung ương Nhật Bản (BOJ) nâng lãi suất chính sách lên mức cao nhất trong 31 năm vào ngày 18/09.
Thị trường chứng khoán Mỹ đang lo ngại bong bóng AI đã bị thổi phồng.
|
Lập luận đằng sau các động thái này là việc tăng chi phí vay sẽ làm nền kinh tế chậm lại, qua đó hạn chế khả năng tình trạng lạm phát cao trong ngắn hạn trở nên dai dẳng. Tuy nhiên, điều này cũng sẽ giáng thêm đòn vào các hộ gia đình và doanh nghiệp vốn đã chật vật vì khủng hoảng chi phí sinh hoạt. Tỷ lệ mất việc có thể tăng, từ đó làm trầm trọng thêm những thách thức đối với các chính phủ đang phải gánh những núi nợ lớn.
Theo tính toán của Jim Reid thuộc Deutsche Bank, một cuộc suy thoái tại Mỹ trong lịch sử thường xảy ra khoảng 3-3.5 năm sau lần tăng lãi suất đầu tiên. Thị trường thường giảm, thậm chí sụp đổ, trước khi suy thoái bắt đầu và thường phục hồi trước cả nền kinh tế.
Tuy nhiên, mối lo lớn của nhà đầu tư là AI – niềm hy vọng chính cho sự phục hồi của nền kinh tế – cũng có thể trở thành một canh bạc thất bại, trong bối cảnh ngày càng nhiều lo ngại rằng công nghệ này đã thổi phồng một bong bóng khổng lồ trên thị trường chứng khoán Mỹ.
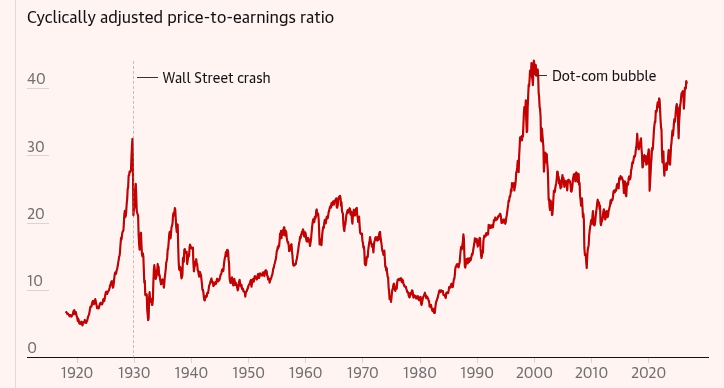
Một trong những thước đo phổ biến để đánh giá thị trường có đang bị định giá quá cao hay không là CAPE, hay tỷ lệ giá trên lợi nhuận điều chỉnh theo chu kỳ. Chỉ số này đã tăng lên mức cao nhất kể từ năm 2000, cho thấy thị trường chứng khoán Mỹ đang được định giá ở mức đặc biệt cao so với lợi nhuận doanh nghiệp.
CAPE của chỉ số S&P 500 hiện ở gần 41 điểm, cao hơn gấp đôi mức trung bình dài hạn khoảng 17 điểm và tiến sát mức kỷ lục 44.19 điểm vào tháng 12/1999, ngay trước khi bong bóng dotcom sụp đổ.
|
Hệ số CAPE của S&P 500
|
Làm nổi bật thách thức này, nghiên cứu của Fathom Consulting cho thấy để làn sóng AI trị giá hàng ngàn tỷ USD thực sự tạo ra lợi nhuận, doanh số liên quan đến AI của các công ty công nghệ tham gia cuộc đua sẽ phải tăng thêm 600-800 tỷ USD trong vòng 2 năm.
Trong bối cảnh tâm lý thị trường ngày càng căng thẳng, công ty tư vấn này ước tính xác suất bong bóng AI vỡ vào năm tới là 30%.
Brian Davidson, Chuyên gia kinh tế tại Fathom Consulting, nói: “Dù những tiến bộ ấn tượng của công nghệ AI trong những năm gần đây là không thể phủ nhận, nền tảng kinh tế phía sau làn sóng chi tiêu vốn hiện nay không thực sự hiệu quả.
“Đúng là những tiến bộ gần đây của AI vẫn có thể mở khóa những khoản tăng năng suất khổng lồ. Nhưng doanh số từ các mô hình AI sẽ phải tăng thêm hàng trăm tỷ USD mỗi năm trong 2 năm tới để biện minh cho mức chi tiêu hiện tại. Khả năng đạt được mức tăng trưởng đó dường như khá thấp”.
Nhà đầu tư rõ ràng đang lo lắng. Hơn 1,000 nhà đầu tư đã đăng ký tham dự một cuộc họp với chuyên gia phân tích do Jefferies tổ chức trong tuần này với chủ đề “Cảnh báo AI có thể bị diệt vong”, sau khi lãnh đạo các công ty công nghệ hàng đầu thế giới kêu gọi giảm tốc độ phát triển “liều lĩnh” của AI.
Tình hình hiện nay có những điểm tương đồng với cú sập dotcom năm 2000, khi nhiều công ty Internet từng được coi là những cái tên dẫn đầu làn sóng công nghệ mới chứng kiến giá trị lao dốc. Đó là lời nhắc nhở rằng ngay cả khi một công nghệ có khả năng tạo ra cuộc cách mạng, nhà đầu tư vẫn có thể mất tiền nếu rót vốn quá nhiều vào cơ sở hạ tầng quá sớm.
“Phải mất một thập kỷ hoặc lâu hơn để nhu cầu bắt kịp với cơ sở hạ tầng được xây dựng trong các làn sóng đầu tư vào kênh đào và đường sắt ở Anh, cũng như viễn thông và cáp quang tại Mỹ – và nhiều nhà đầu tư không bao giờ thu hồi được vốn”, Adrian Cox thuộc nhóm nghiên cứu của Deutsche Bank chỉ ra.
Cũng có những so sánh đáng suy ngẫm với giai đoạn trước cú sập lớn năm 1929. Một thế kỷ trước, nhiều nhà đầu tư nhỏ lẻ tại Mỹ đã mua cổ phiếu bằng vay nợ ký quỹ (margin). Họ đã chịu tổn thất nặng nề trong những biến động thị trường dẫn tới Đại suy thoái.
Năm nay, lực lượng nhà đầu tư tại Hàn Quốc đã đổ tiền vào các nhà sản xuất chip liên quan đến AI bằng hình thức margin, qua đó góp phần đẩy giá trị chỉ số blue-chip Kospi tăng gấp đôi. Nhưng khi thị trường bắt đầu đi xuống, họ phải đối mặt với làn sóng gọi bổ sung ký quỹ (margin call) khổng lồ – tức yêu cầu nhà đầu tư nộp thêm tiền để duy trì khoản vay. Nhiều người buộc phải bán cổ phiếu.
Theo Goldman Sachs, 1.2 triệu nhà đầu tư cá nhân Hàn Quốc đã nhận margin call – tương đương cứ 30 người trưởng thành thì có một người nhận được cuộc gọi không mong muốn từ công ty môi giới yêu cầu nộp thêm tiền.
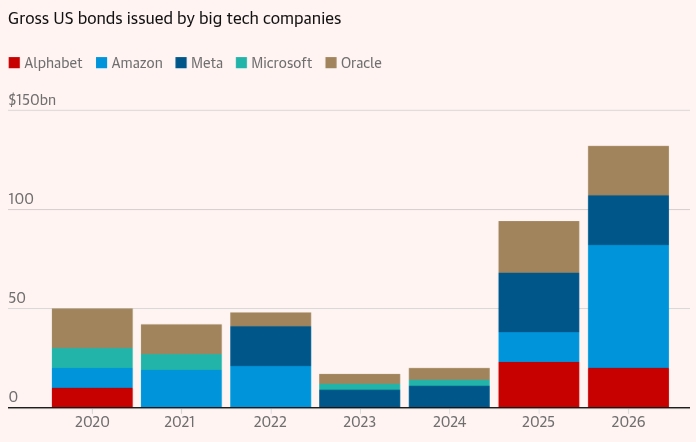
Các kế hoạch chi tiêu khổng lồ mà những công ty AI công bố cũng làm dấy lên lo ngại rằng họ có thể đang vay quá nhiều.
Một trong những doanh nghiệp có tham vọng lớn về AI là Oracle, công ty phần mềm cơ sở dữ liệu. Cổ phiếu Oracle tăng mạnh một năm trước sau khi công ty công bố thỏa thuận điện toán đám mây với OpenAI, công ty đứng sau ChatGPT.
Tuy nhiên, cổ phiếu đã giảm một nửa kể từ đó, khi nhà đầu tư lo ngại Oracle có thể đang vay quá nhiều để tài trợ cho các trung tâm dữ liệu.
|
Lượng trái phiếu do các đại gia công nghệ phát hành
|
Các thị trường tín dụng cũng xuất hiện thêm những dấu hiệu căng thẳng. Trong mùa hè, NHTW Anh cho biết chênh lệch lợi suất giữa các khoản nợ có rủi ro cao nhất và thấp nhất trong nhóm trái phiếu lợi suất cao đã nới rộng kể từ khi chiến tranh Iran bắt đầu, cho thấy nhà đầu tư ngày càng thận trọng với việc nắm giữ các khoản nợ rủi ro.
Trái phiếu chính phủ đã bị bán tháo trong những tuần gần đây, và giá trái phiếu giảm đồng nghĩa lợi suất, tức tỷ lệ sinh lời từ trái phiếu chính phủ, tăng lên. Lợi suất trái phiếu cao hơn khiến cổ phiếu trở nên kém hấp dẫn hơn – nhà đầu tư có ít động lực mua cổ phiếu, vốn rủi ro hơn, thay vì trái phiếu, vốn được xem là an toàn hơn.
Tại Mỹ, chi phí vay tăng trong tuần này thể hiện qua lợi suất trái phiếu kỳ hạn 10 năm vượt ngưỡng tâm lý quan trọng 5%.
“Một số người xem 5% là ngưỡng mà trên đó thị trường tài chính có thể rơi vào trạng thái hỗn loạn”, John Higgins, cố vấn kinh tế trưởng tại Capital Economics, nói.
“Dù chúng tôi không cho rằng 5% là một con số ‘ma thuật’, lợi suất trái phiếu Chính phủ Mỹ cao hơn chắc chắn sẽ gây rủi ro đối với tính bền vững của tài chính công Mỹ, đồng thời đe dọa thị trường cổ phiếu”, Higgins nói với khách hàng.
|
Lợi suất trái phiếu Chính phủ Mỹ kỳ hạn 10 năm
|
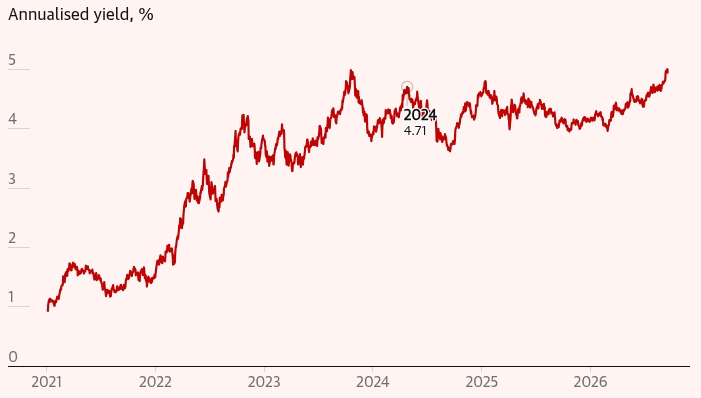
Simon White, Chiến lược gia vĩ mô của Bloomberg, cho rằng rắc rối thực sự sẽ bắt đầu nếu lợi suất trái piếu Chính phủ kỳ hạn 10 năm của Mỹ vượt 5.25%. Ông tính toán rằng đây là “điểm đảo chiều” mà tại đó, xét theo lịch sử, cổ phiếu và trái phiếu có xu hướng cùng kéo nhau đi xuống.
Dù thị trường đang biến động mạnh, vẫn có những hy vọng rằng một cú sập có thể được tránh khỏi, trong đó có quan điểm lạc quan rằng thị trường đang đánh giá quá cao rủi ro lạm phát từ chiến tranh Iran.
Vũ Hạo
FILI
– 13:37 21/09/2026
Các Sàn forex Uy Tín:
Icmarkets
Exness
Source link

Comments are closed, but trackbacks and pingbacks are open.